长鑫科技日赚近5亿,为什么市场不买账?
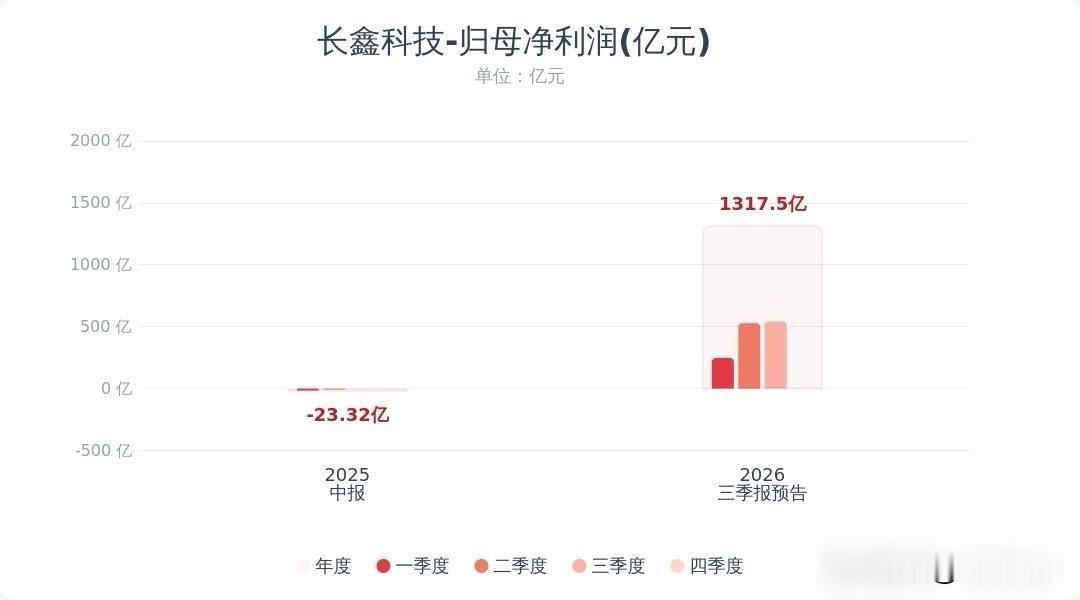
长鑫科技预计2026年前三季度实现归母净利润1310亿—1325亿元,同比扭亏为盈;其中Q3净利润约533.95亿—548.95亿元,Q2净利润528.43亿元,Q3环比仅增长约1%—4%。
业绩确实亮眼,但市场更在意的是:增长斜率正在放缓。从Q1到Q2的爆发式增长,到Q3仅个位数环比改善,说明DRAM价格涨幅已经明显收窄,市场开始担心这轮存储景气度的弹性是否正在见顶。
不过,也不必过度悲观。两个因素会抬升它的底部支撑:
一是AI算力需求和国际化订单带来增量,部分对冲传统存储周期的价格波动;二是公司当前盈利能力强,若未来几年累计利润可观,理论上可以通过回购、分红等方式增强股东回报。只要盈利中枢不出现断崖式下滑,万亿级市值仍具备基本面支撑。
真正压制估值的,是解禁压力。长鑫科技2026年7月27日上市,上市初期无限售流通股占比仅约6.6%,超过93%的股份处于限售状态。
未来几年主要解禁节点包括:
2027年1月27日:上市满6个月,网下配售剩余股份解禁,约15.21亿股;
2027年7月27日:上市满12个月,首发原股东限售股份及战略配售股份解禁,约220亿—223亿股,占总股本约33%;
2028年6月—7月:产业战投、保荐跟投等陆续解禁;
2029年7月27日:上市满36个月,合肥国资、大基金二期等核心原始股东集中解禁,约363亿—365亿股,占总股本约54%。
也就是说,真正的筹码压力不是“明天就砸出来”,而是从2027年开始逐步显现,2029年迎来最大窗口。即便减持受规则约束,不能一次性清仓,但巨量低成本筹码的存在,仍会长期压制估值天花板。
昨晚公司宣布拟回购10亿—20亿元,更多是管理层表态,对情绪有托底作用,但相对于公司3万亿级市值和后续解禁规模,实际承接力度有限。
所以,我的判断不变:短期业绩亮眼不等于估值立刻修复,解禁压力会持续压制风险偏好。维持之前观点,等股价回到1.5万亿市值区间再重新列入关注。