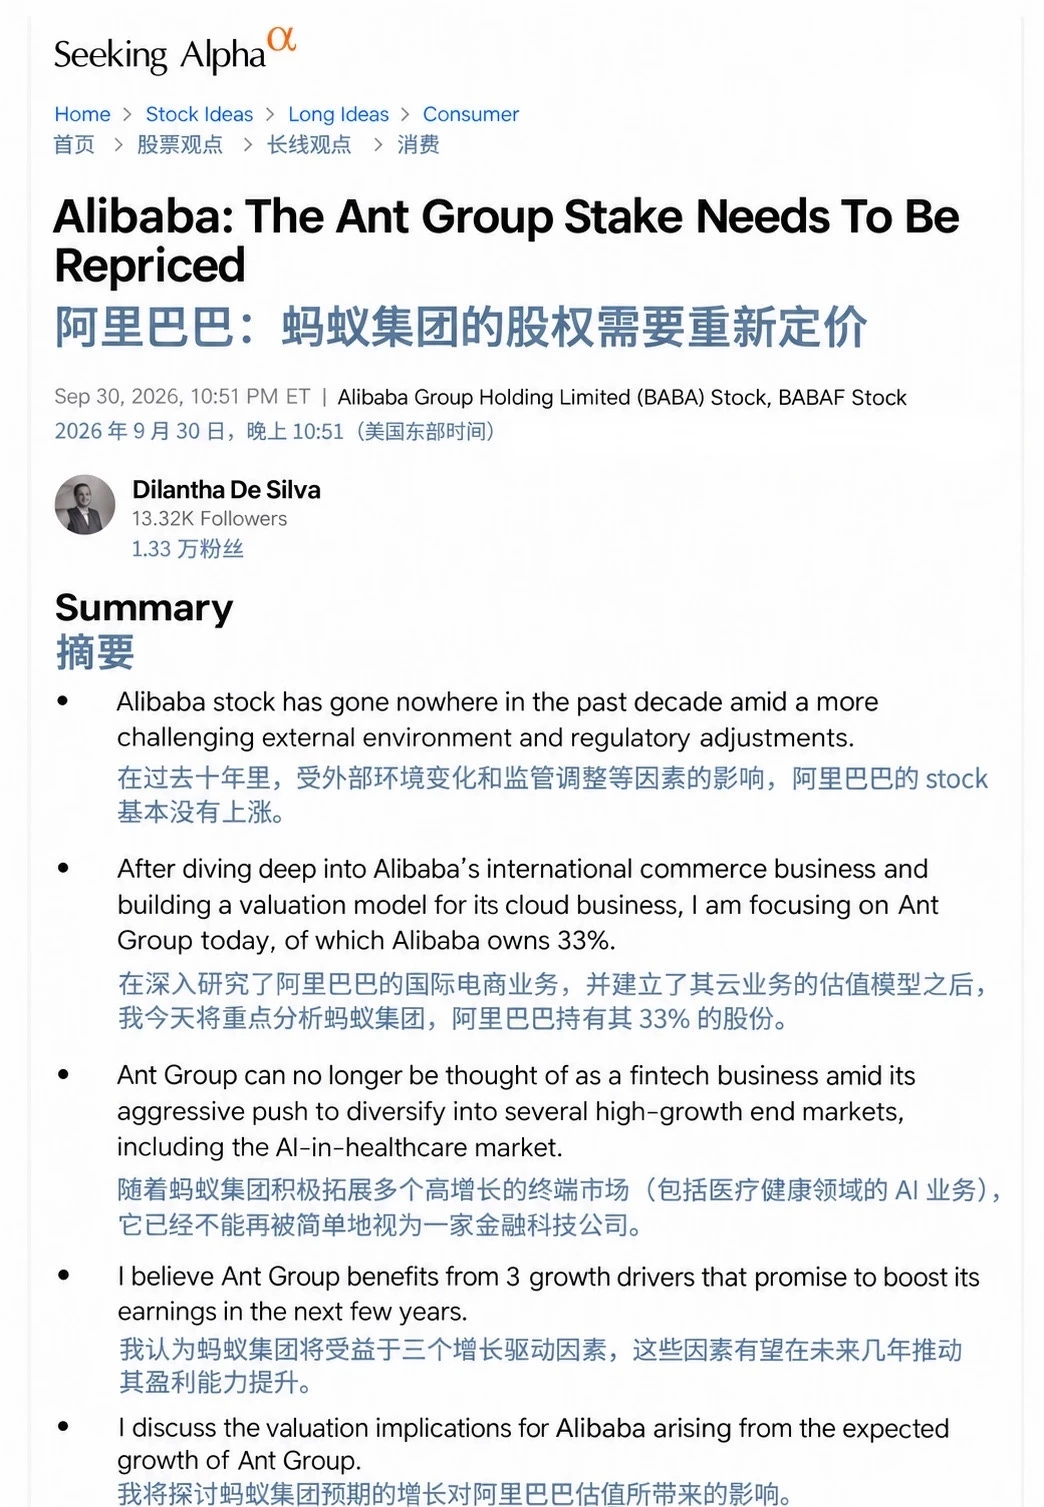
最近,海外投资研究平台Seeking Alpha刊发了分析师Dilantha De Silva的一篇文章,题为《阿里巴巴:所持蚂蚁集团股权的价值需要重新定价》。文章关注阿里持有的约33%蚂蚁股权,提出了一个判断:随着蚂蚁业务版图扩大,这项资产的估值逻辑可能需要更新。
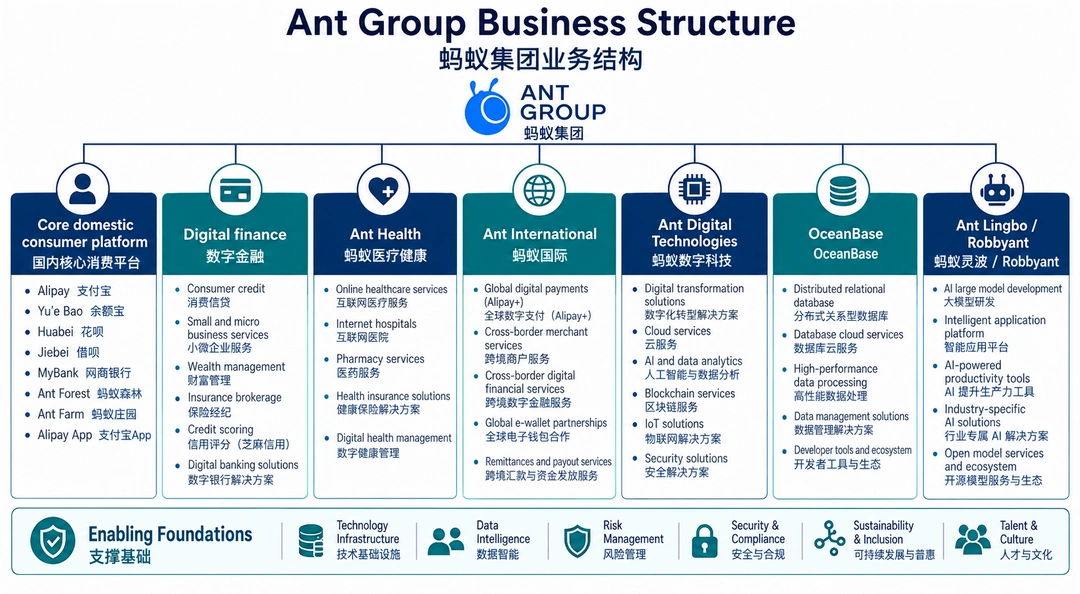
文中有句话很关键:“随着蚂蚁集团积极向AI医疗健康等多个高增长市场拓展,已不能再将其简单视为一家金融科技公司。”支付和金融科技仍是基本盘,但三项新业务正在打开增长空间。
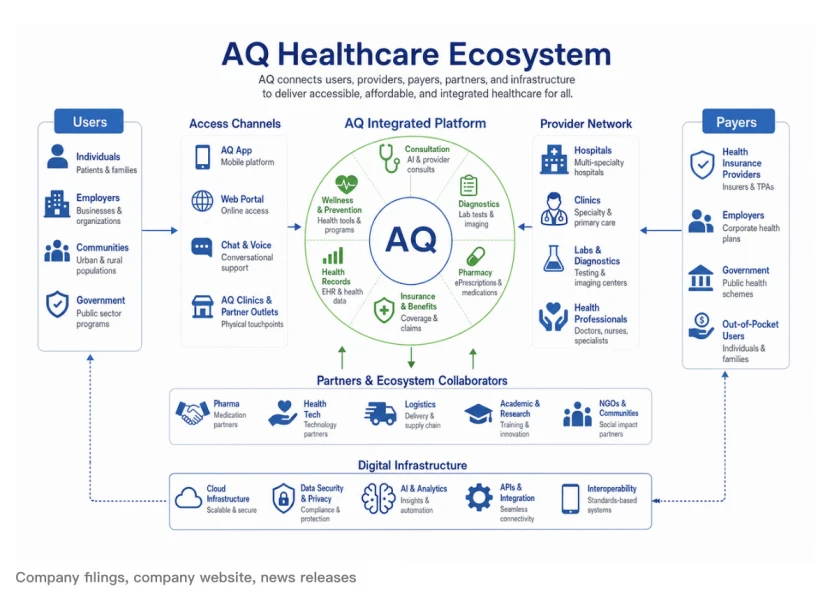
首先是AI医疗健康。
截至8月底,蚂蚁阿福已服务超过1亿用户。其医生版可连接超过30万名医生,提供医学文献检索、临床决策支持等服务。AI医疗的长期价值取决于能否融入实际医疗流程。蚂蚁同时连接患者与医生,未来若能衔接更多问诊、预约等服务,商业化空间值得关注。美国AI医疗公司OpenEvidence最近一轮融资估值达120亿美元,也提供了一个参照。
其次是AI版的支付宝“阿宝”。
支付宝拥有超过10亿活跃用户和8000万商家,截至8月,阿宝已完成超过1万项服务的AI化改造。智能体能够参与商品选择、服务预约和交易决策。如果能提高商家的实际转化效率,支付宝便可能在支付之外的营销和服务环节获得新的收入。
第三是AI支付基础设施。
AI智能体开始替用户执行交易,支付、退款、身份验证和风险控制也需要配套能力。蚂蚁推出Token Pay等产品,探索服务AI模型公司的支付需求。原有支付网络和风控积累,有望在智能体商业中形成新的应用场景。
最后回到重新估值。
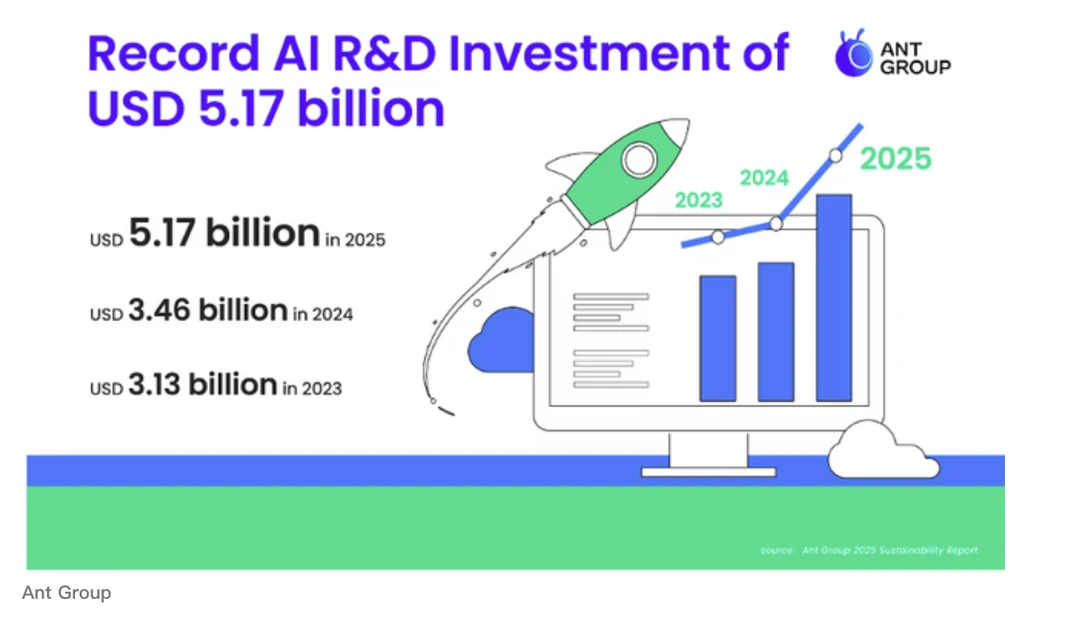
Silva在文中提到:阿里采用权益法核算蚂蚁投资,今年截至6月的季度确认相关投资收益15.63亿元。蚂蚁研发支出则由2023年的31亿美元增至2025年的52亿美元。研发成本已反映在当期利润中,新业务收益却需要时间兑现,单看目前的市盈率可能难以衡量全部增长潜力。
今年蚂蚁国际完成12亿美元融资,投前估值约100亿美元,而这只是集团旗下一个业务板块。将成熟业务与成长中的新业务分别评估,也许更能理解蚂蚁的资产结构。
这份海外研究的启发是:阿里持有的33%股权,背后已包含不同发展阶段的业务。未来价值能兑现多少仍取决于商业化进展,但值得重新审视的理由,正在变得更具体。
声明:仅为个人观点与交流分享,不构成任何决策建议,请理性判断。
#阿里#蚂蚁集团#AI