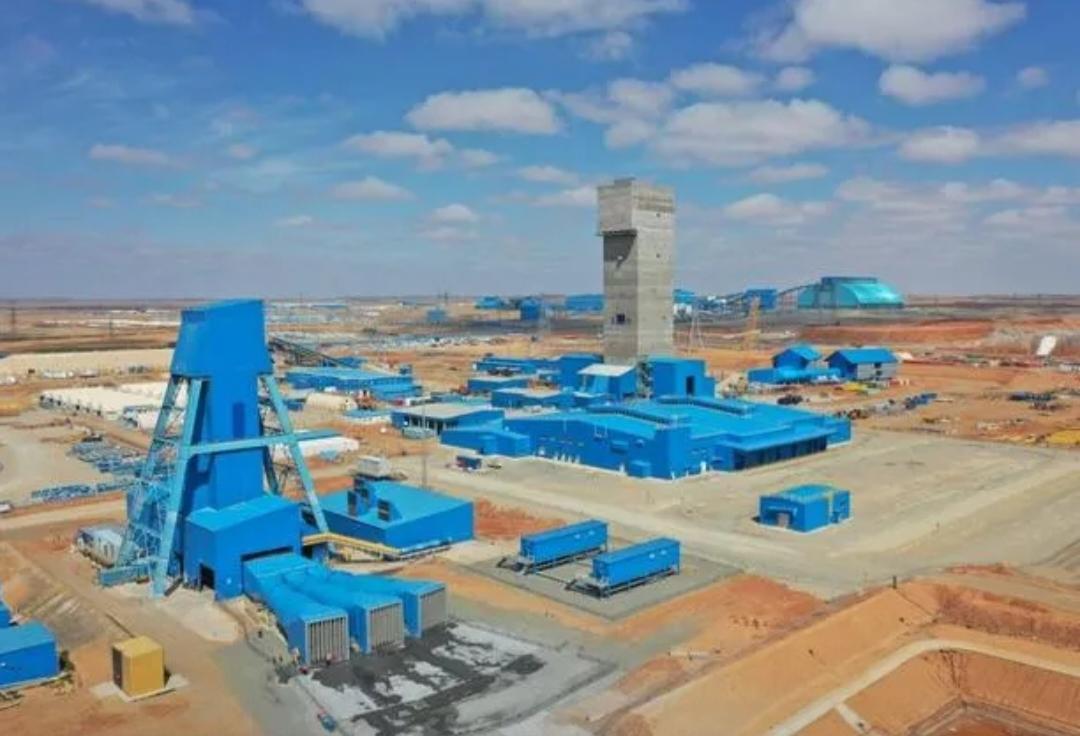
蒙古超级大铜矿拒绝中方,澳大利亚力拓集团满心欢喜地接手之后,却被随后发生的一幕搞懵了!奥尤陶勒盖铜矿的地理位置十分优越,距中国边境仅80公里,矿体下埋着的铜足有3000多万吨,还有上千吨黄金和白银,根据官方勘探数据和开采规划,预计可连续开采半个世纪。
这地方放在谁手里都是块宝。当年矿被勘探出来的时候,中国企业是离得最近、也是最有意愿接盘的买家。可蒙古这边犹豫了。
他们的心思很直白:身边蹲着一个大块头,要是让中国人进来,万一哪天矿上上下下都被对方说了算,自己这个地主还做不做了?
于是蒙古打着"第三邻国"的算盘,把目光投向了万里之外的澳洲力拓。力拓那几年正是春风得意,全球矿业巨头,技术、资金、国际仲裁团队样样齐全,蒙古觉得这买卖稳赚不赔。
力拓拿到主导权的时候,外界不少人都替中国企业觉得可惜。一座离边境才80公里的世界级铜矿,顺着公路拉过来就能进冶炼厂,省下来的物流成本每年都是天文数字。结果呢?矿权给了力拓,蒙古政府自己保留34%的股份,账面上看着皆大欢喜。
真正开挖地下部分的时候,力拓才知道什么叫麻烦。这座矿的露天部分好挖,真正的大部队全在地下几百米,用的是自然崩落法,对地质条件要求极高。最初的预算是53亿美元把地下矿建完,结果一路超支,最后干到了70亿美元往上。
工期一拖再拖,原计划早就出矿,实际拖到2023年3月才宣布地下矿实现可持续生产。力拓的财报里,这个项目好几次被单独点名解释超支原因,投资者那边压力山大。
更让力拓没想到的是,麻烦不是来自岩层,而是来自矿所在的这片土地的主人。
蒙古政府算了一笔账:自己持股34%,按照原来的股东贷款利息和成本回收顺序,蒙古作为国有股东要等到2037年前后才能拿到第一笔现金分红。矿挖出来了,铜一车车运走,蒙古国内老百姓等不及,政客更等不及。
2026年初,蒙古方面正式提出要重新谈十几年前签的那份协议。要求一条接一条:持股比例从34%直接拉到50%,每年分红提前锁定,股东贷款利率大幅下调,还要就历史税务和工程超支问题反过来向力拓追讨数亿美元的赔偿。
力拓那边完全是另一种滋味。当初我掏了几百亿美元真金白银承担风险,地下地质条件复杂多花的钱也是我在扛,你蒙古政府坐地起价?
可话又说回来,矿在蒙古的国土上,执法权、审批权、口岸通行权,哪一样捏在人家手里?力拓真要撕破脸去国际仲裁,裁决赢了,钱在蒙古的地盘上,执行起来照样难。
这就是这件事最值得琢磨的地方。蒙古当年怕的是中国离得太近、影响力太大,特意找了个远在澳洲的巨头来平衡。可地理这东西,不是靠外交意愿就能改的。奥尤陶勒盖出产的铜精矿,要运到全球市场,最顺的路线还是经中国口岸出去。
就连矿山自己的电动化改造,2025年10月力拓宣布合作的伙伴,是中国国家电投旗下的启源绿电,双方一起在矿上测试换电式电动卡车。绕了一大圈,技术、物流、能源,该打交道的对象一个都没躲开。
2026年年中,力拓和蒙古政府终于就股东贷款利率调整签了新协议,算是暂时按下了葫芦。但谁都知道,这只是阶段性的妥协。
矿还要再挖几十年,蒙古国内的民意、财赤和资源民族主义不会消失,力拓的股东对投资回报率的要求也不会消失。下一轮谈判桌上的筹码,只会随着铜价上涨越来越重。
这件事给所有在海外搞资源投资的人都上了一课。所谓"拒绝近邻、引入远方势力",账面上是战略平衡,落地的时候全是硬约束。矿不会因为你选了哪家开发商就自己长腿跑到别的国家去,路、电、港口、市场,该靠谁还得靠谁。
力拓现在大概明白了一个道理:在奥尤陶勒盖这件事上,它以为自己是来摘果子的,结果坐进了一张必须长期和地主反复谈判的牌桌。这桌什么时候能真正上桌分钱,恐怕连它自己心里都没底。