豆包被腾讯、阿里拒之门外,中国的Personal Agent难了
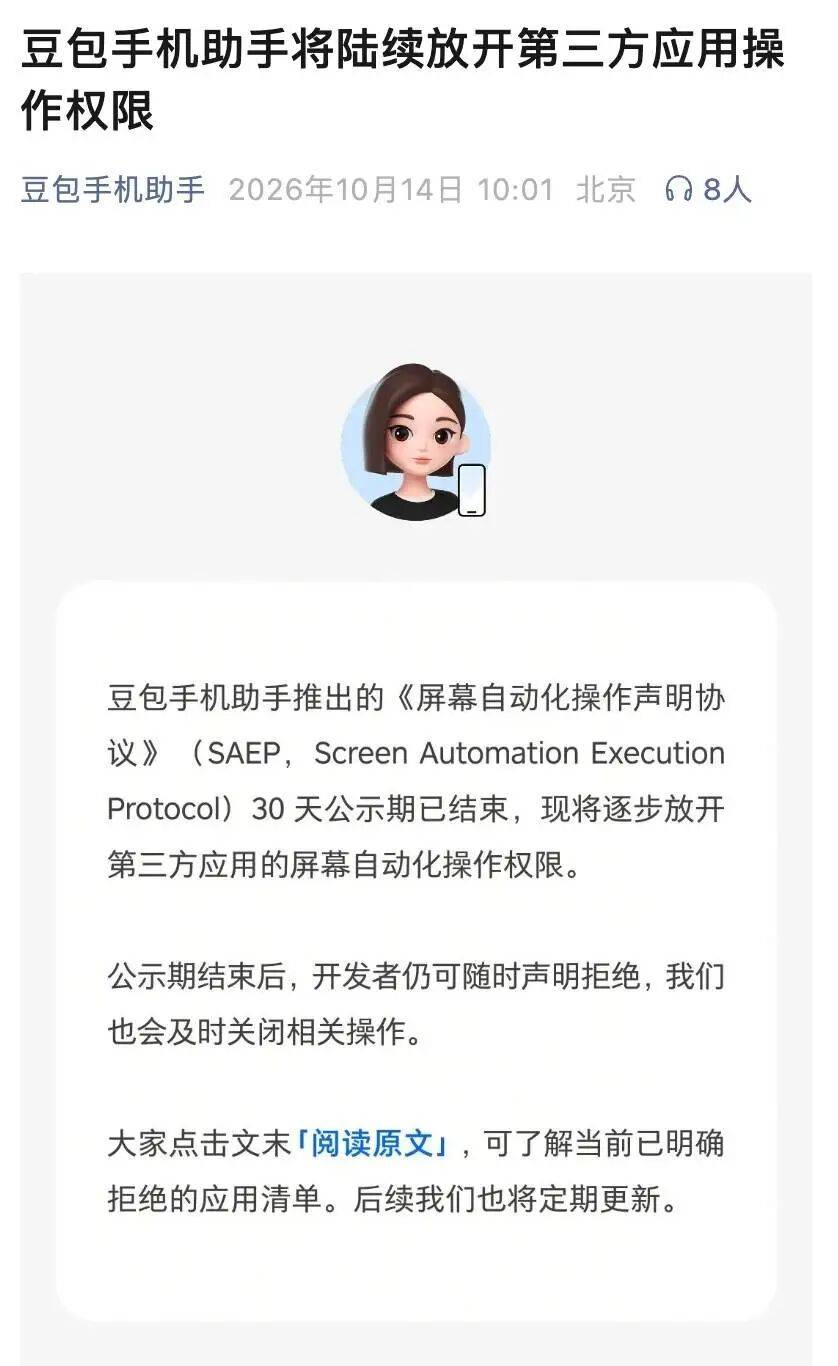
151款应用,集体说不。
10月14日,豆包手机助手30天公示期结束,公布了一份拒绝操作清单。微信、QQ、淘宝、支付宝、美团、小红书、拼多多、快手、DeepSeek——普通人手机里最常用的应用,几乎全在上面。
腾讯系65款,阿里系23款。两家加起来,占了拒绝名单的将近六成。
这不是技术问题,这是门禁问题。
豆包想做的事情很简单。用户说一句话,AI帮你打开App、查信息、下单、订票,把跨应用的操作全串起来。听起来很顺,对吧。
问题是,用户不再需要打开淘宝搜索商品,不需要进入美团比较餐厅。流量入口从一个个App,转移到了AI助手手里。而AI推荐哪个商家、优先调用哪个平台,决策权归谁,就成了要命的事。
腾讯和阿里的选择很一致——不给你开门。
腾讯不是没有能力做这件事。今年6月,微信和荣耀、华为、小米等多家手机厂商合作推出A2A助手能力,用户动动嘴就能通过系统助手发微信消息。荣耀Magic8系列50%的在线活跃设备已经直接接入。
微信对手机厂商开了一道窄门,对豆包却把门焊死了。
原因不复杂。荣耀是手机厂商,做的是系统级语音入口,不跟微信抢用户时长。豆包不一样,它是要在微信、淘宝上方搭一层新的交互入口。用户以后可能在豆包里说一句“帮我点杯咖啡”,全程不需要打开任何App。
微信14亿月活、淘宝8亿用户,这些数字本身就是平台最核心的资产。谁掌控了入口,谁就掌控了流量分发权和商业变现权。让另一个巨头的AI来替用户做决策,等于把自己的命脉交出去。
中国的互联网不是没有路,是每条路都有人设卡。
Meta的Muse能在美国跑通,靠的是什么。Google Workspace有公开API,PayPal有开放授权协议,各家的服务可以通过标准化接口被Agent调用。
中国呢。你想让一个Agent同时读微信聊天记录、调抖音推荐内容、在淘宝下单购物,近乎不可能。头部App条块分割,每个平台把自己的服务和数据封在围墙里,互不相通。
IDC的评估结论很直接:国内主流智能体产品在记忆和常规端到端任务上表现不错,差距主要体现在生态壁垒和跨平台协同上。中国的通用智能体产品离Muse并不遥远,差距就在这些服务生态的壁垒上。
字节做了一个正确的选择,但选了最难的路。
豆包手机助手走的GUI屏幕自动化路线,简单说就是模拟人的手指去点屏幕。这条路不需要第三方App配合,绕过了接口授权的环节。代价是什么,频繁触发被调应用的风控机制,损害平台正常的商业模式和用户体验。
微信检测到模拟点击,直接判定为异常登录,强制退出。支付宝、美团、建行跟着封控。2025年底豆包手机上线仅三天,就被“物理屏蔽”了。
微信手里有更好的牌。
小程序。数百万个小程序覆盖了几乎一切生活服务场景,年总交易额数千亿美元。当豆包还在用模拟点击绕路的时候,微信AI可以直接通过原生接口调用小程序完成服务。
这个差距不是技术层面的,是结构层面的。谁的生态里服务越齐全,谁的Agent就越不需要求人。阿里的千问能调淘宝、支付宝、高德、饿了么,字节的豆包能调抖音、飞书,腾讯的微信能调几百万个小程序。各家在自己的围墙里活得挺好,出门就寸步难行。
IDC的判断很清楚:中国不太可能出现Muse这样的通用型个人智能体的镜像版本。接下来大概率是超级App各自住着自己的Agent,智能体孤岛现象会越来越明显。
国家标准已经出来了,但标准管不了商业博弈。
今年发布的GB/Z 185—2026《人工智能 智能体互联》系列标准,覆盖了身份码、跨域发现、协同交互、工具调用等七个环节,是国内首个覆盖智能体全生命周期的互联标准体系。小米、联想等百余家企业已经参与试点。
标准能解决接口不兼容的问题,解决不了“我凭什么让你进来”的问题。
说句实在话,这事没有好的解法。
指望腾讯、阿里主动开放核心入口,不现实。用户、流量、交易决策都往外转移,平台不可能接受。指望行政力量强推,也不现实。商业化的事,行政手段只能引导,不能替企业做决定。
更现实的路径,可能是各家在自己的生态里先把Agent做扎实,然后通过国标的互操作性协议,在不同生态之间实现有限度的互通。你调我的小程序接口,我调你的支付能力,大家各让一步,在可控的范围内合作。
但这个过程注定漫长。Muse日均净新增用户已经从9月峰值的19.8万骤降到7.4万,降幅超过62%。
豆包撞上的这堵墙,不是豆包一家的墙,是中国所有想做通用Personal Agent的公司共同的墙。
信息来源:151款应用拒绝接入豆包手机助手 搜狐网