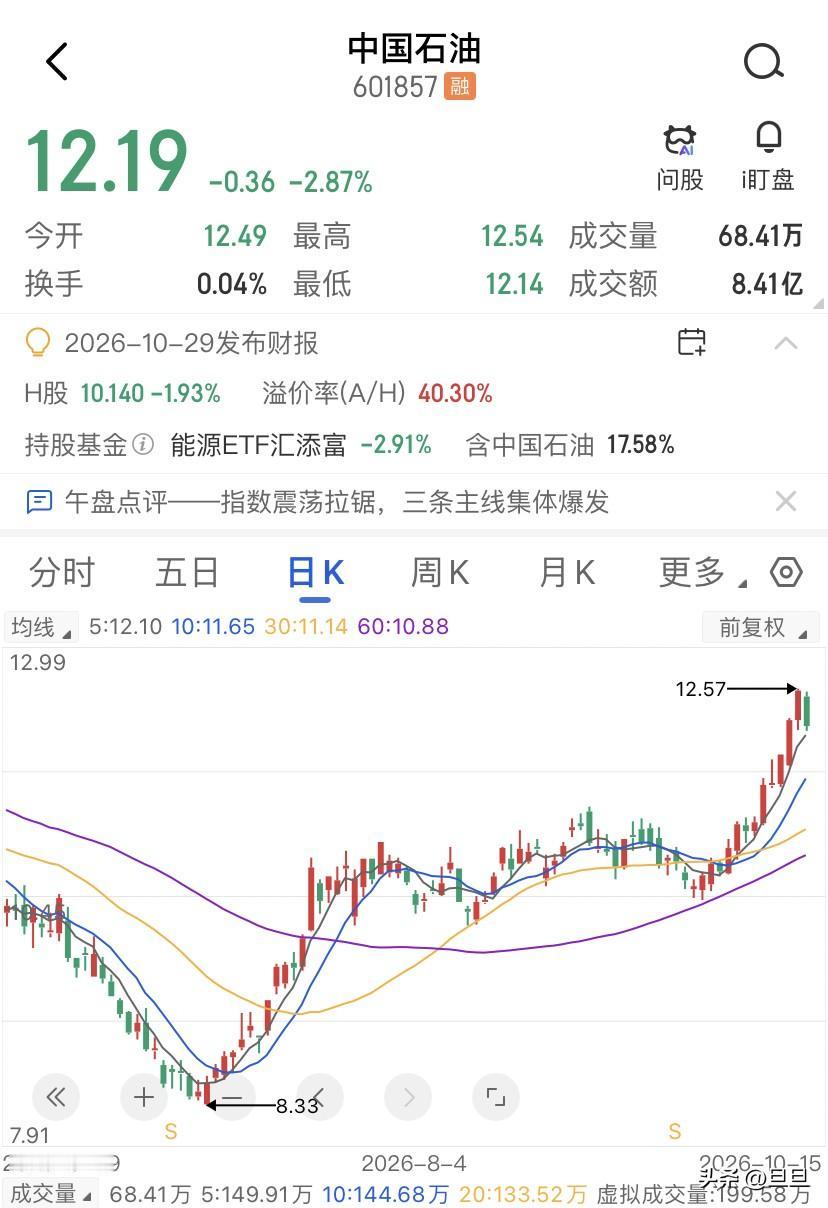
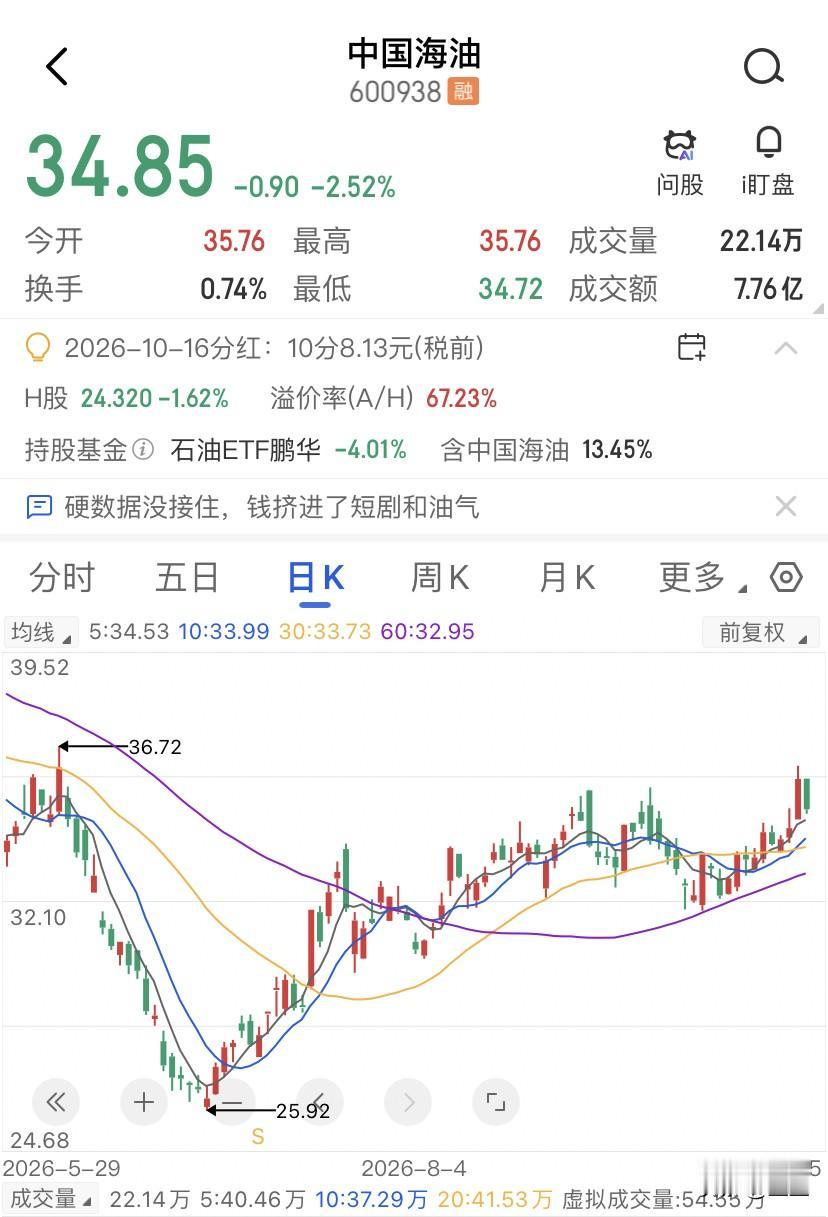
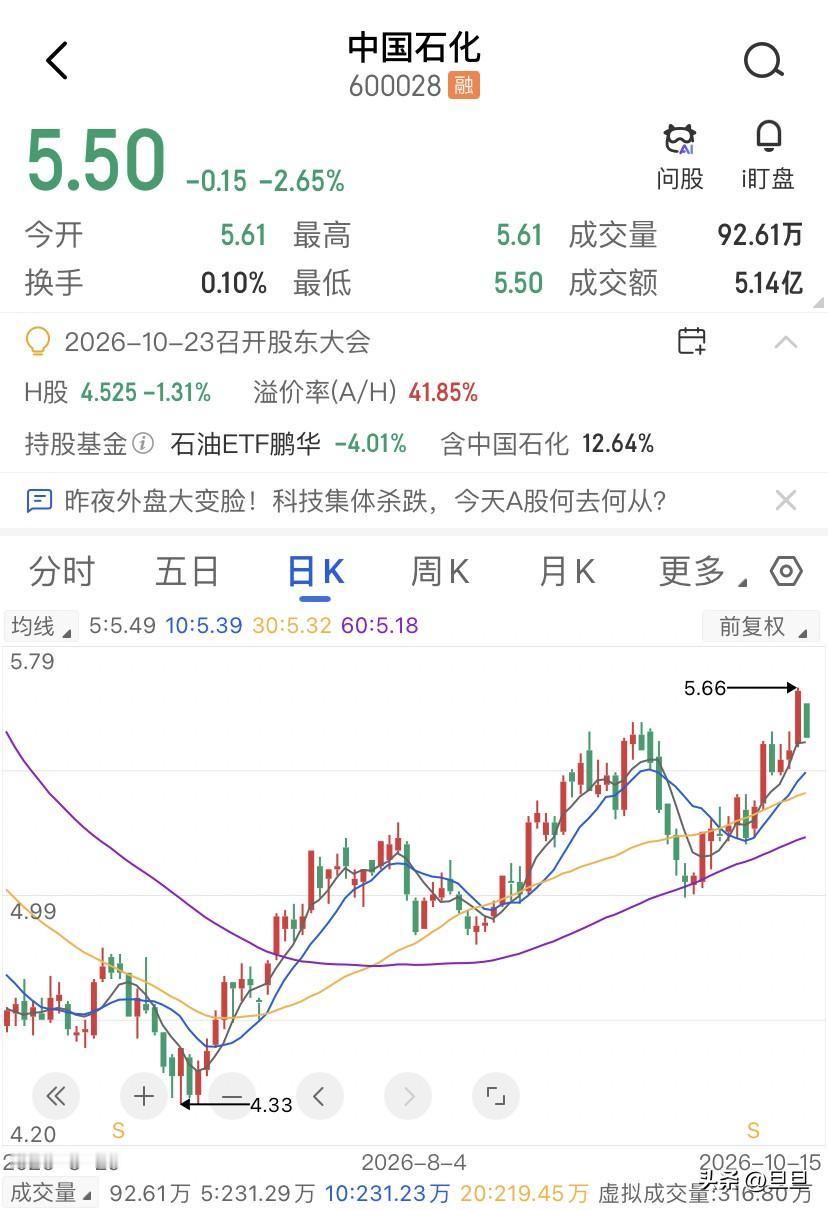
三桶油的新高,是股票被当成债在买了!中石油又涨了2%,盘中最高摸到12.56块,而光模块一哥中际旭创,从6月22日的1416块跌到今天690块出头,整整75个交易日,腰斩。一边是三个月涨超50%的三桶油,一边是三个月跌去一半的科技龙头。很多人认为这不就是资金在避险吗?我告诉你,真不是。避险是躲跌,资产荒是抢着买。
10月14日的中石油A股涨2.12%,中石化A股涨超3%,中海油A股涨超4%,三桶油并驾齐驱创阶段新高。你看港股那边的股息率,中石油远期股息率5.88%,中石化5.49%,中海油6.14%,而10年期国债收益率呢?1.67%。
三桶油的股息率,是国债收益率的3到4倍了。你手里如果管着保险公司的钱、理财的钱、年金账户的钱,每年要给人付利息,你买什么?买国债拿1.67%,还是买三桶油拿6%的股息?这就是送分题。
中际旭创业绩差吗?不差啊。26年一季度单季净利润57个亿,上半年营收417个亿,同比增长182%,业绩明明在暴增,但股价就是一路向下。说明中际旭创的问题不在业绩,在估值。市场不再把它当成长股了,而是开始把它当长久期期权算账。
什么叫长久期?简单说,你买中际旭创,赌的是它未来五到十年的AI算力需求能不能持续兑现,这个现金流的到期时间很长,但不确定性却很高。利率一往上走,或者市场对未来信心一动摇,这种资产就第一个被杀穿的。
而三桶油呢?今天挖出来的油,今天卖掉,今天就有现金流进来。股息按季度、按年度发到你账上。现金流久期极短,对利率变化天然不敏感。这就是为什么三桶油在涨,中际旭创在跌。不是谁比谁更好,是资金在算久期,利率越低,短久期资产越贵,长久期资产越危险。
保险资金在干什么?是理解这轮行情最关键的一条重要线索,截至26年二季度末,保险资金股票和基金配置总规模达6.4万亿,占资金运用余额的16.2%,创历史新高。上市险企股票组合中,FVOCI占比平均增加5.5个百分点到46%。也就是说,保险公司在疯狂买入能稳定分红、且分红能计入利润表而股价波动不影响利润表的股票。
三桶油,就是这个标准下的最优解了,经营稳健,现金流充沛,分红率高,估值低,还是央企。保险资金看三桶油,压根不看油价涨跌那点弹性,它们看的是每年分红到账的确定性,像看债券的票息一样。
26年8月的新规要求人身险公司净投资收益覆盖率不低于100%,这等于把保险资金往红利资产上又推了一把。险资不是在炒作,是在正儿八经的配置三桶油。炒是短线的操作,配置则是长线的。
我猜三桶油的估值逻辑还会继续从周期股向类债券迁移,只要10年期国债收益率还在1.7%以下趴着,三桶油4%-6%的股息率就有持续的吸引力。高盛之前已经把中海油目标价上调到31港元,A股这边我认为还有修复的空间。
其次,中际旭创这类票不会一直跌,但短期内很难回到1400块那个位置。业绩还在暴增,估值确实在降。但市场对长久期资产的定价方式已经变了,从给梦想估值变成看现金流折现。这意味着,即便反弹,幅度也不会像之前那么夸张。75个交易日腰斩之后,市场需要时间重新建立信心。