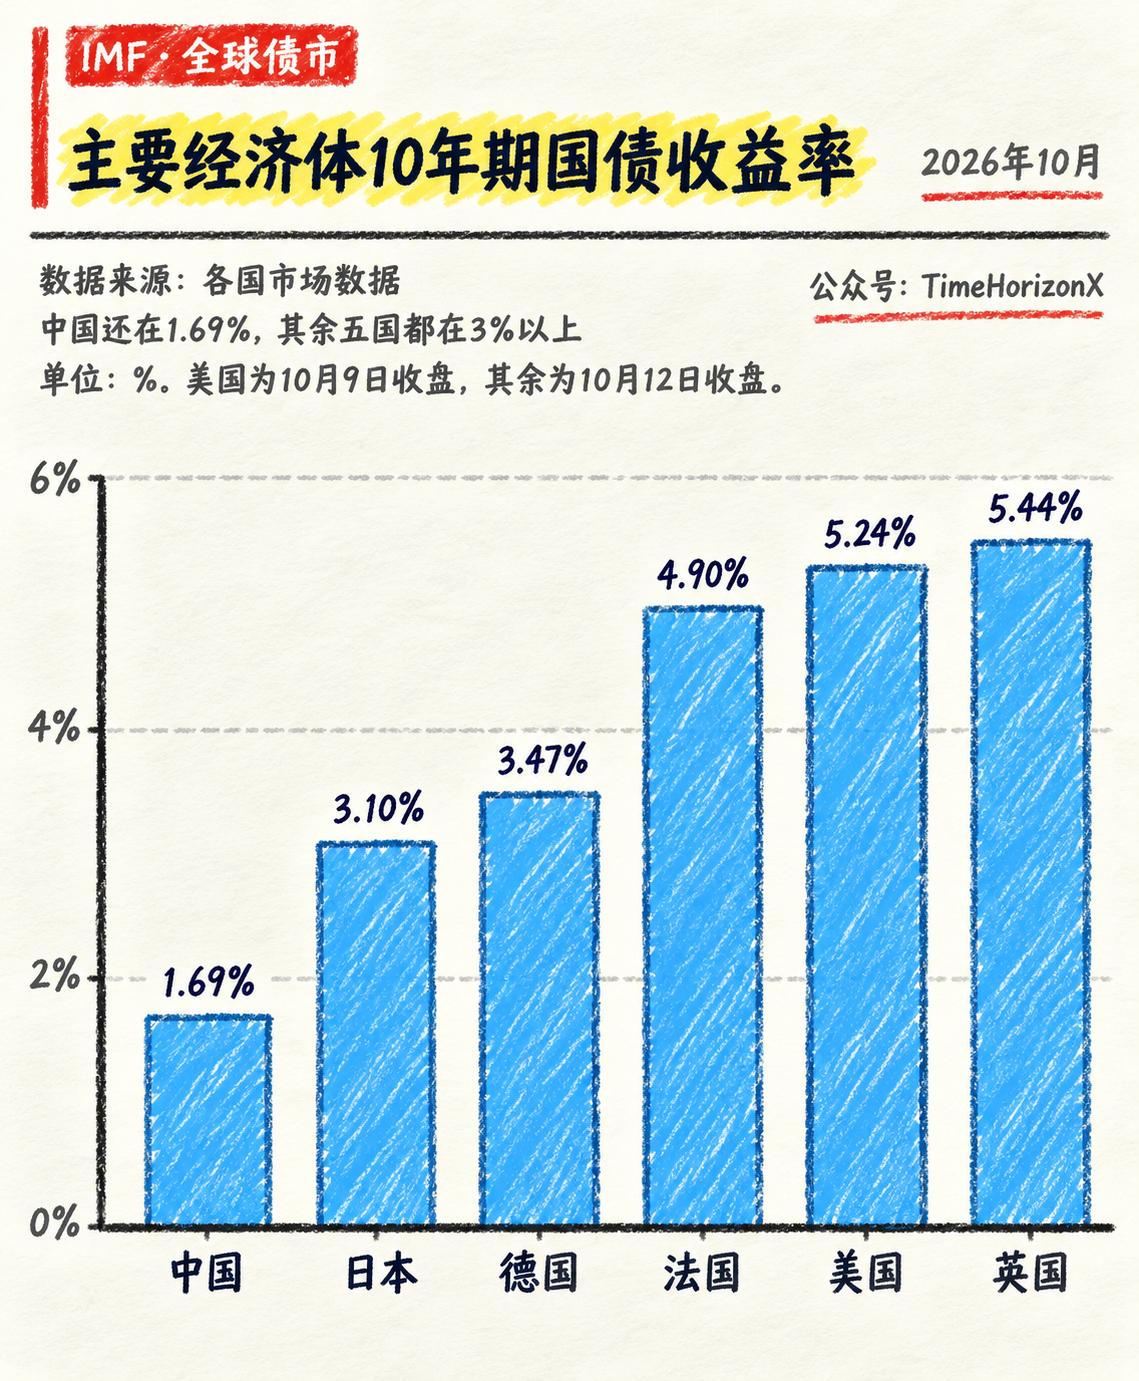
中美英德法日 10 年期国债收益率对比,英美超 5%,高息看着香,陷阱藏得很深
看到美英十年期国债收益率冲破 5%,不少平时关注理财的朋友可能心动了,觉得把资金存进海外就能稳稳拿到高回报。事情真有表面看起来那么划算吗?
国债收益率反映的是政府在公开市场筹集资金的利息成本。票面给出的利息越高,说明借款方的还付支出越庞大,借钱成本上升并不代表底层资产真正具有吸引力。
说实话,美国眼下承担的债务成本已经偏离了合理的财政区间。截至 2026 年 8 月,美国联邦政府债务总规模正式突破了 40 万亿美元的数额,远超经济实际增幅。
当基准利率维持在 5% 上方,美国财政部每年需要支付的净利息开支已经超过了 1 万亿美元。这一数字在历史上首次超过了全年的国防支出,成为财政预算中增速最快的项目。
对于国家财政而言,每年纯粹用于填补利息的支出过大,意味着投入到公共基础设施、科技研发和公共医疗的预算受到压缩,政府调节经济周期的空间也因此受到限制。
由于财政账户没有充足的盈余,面对持续到期的债务本金与高额利息,财政部门只能依靠发行新一批高利率债券来维持周转,导致债务总额以更快的节奏向前堆积。
生活在高利率环境下的普通家庭,实际感受与表面高息截然相反。全美房贷利率长期维持在接近 7% 的水平,信用卡循环利率普遍超过 20%,日常各项借贷开销都在上升。
你在账面上拿到 5% 利息收入的同时,生活必需品的价格上涨与各类信贷支出,正在更快地消耗日常现金流。较高的收益率对应的是整个社会沉重的借贷成本和偿还压力。
企业端的处境同样直接。如果一家制造企业借贷建设生产线需要承担 6% 以上的年息,只要利润稍有回落,经营所得就全部交给了金融机构,企业很难继续增加招工与技术升级。
英国面临的问题同样具有代表性。前首相特拉斯在 2022 年推行缺乏财政资金支撑的减税政策,直接引发英国国债被大量抛售,至今英国借债依然需要支付更高的额外利息。
法国 10 年期国债收益率达到 4.90%,接近美英水平,体现出欧洲主要经济体在财政赤字上的平衡难度。日本在调整宽松政策后,收益率也逐步上升到了 3.10%。
再看中国的 1.69%。这一数值反映出国内资金供给保持在充裕平稳的阶段。对于需要持续进行长期投资的实体制造业和重大工程而言,这是一段难得的低成本融资周期。
笔者认为,低利率环境为战略性产业研发和大型工业项目提供了稳定的资金支持。企业能够以较低的借贷成本扩大生产规模,避免在经营周期中承担过重的资金周转负担。
当然,长期国债收益率保持在低位,金融市场也会出现机构资金集中流入债券市场的现象。中国人民银行在 2024 年明确将公开市场国债买卖纳入常规调控机制当中。
央行行长潘功胜曾就长期国债走势公开说明,管理层尊重市场化定价机制,同时通过预期沟通与双向操作维护交易秩序,防范机构单向集中交易产生波动,保持市场稳定。
当不同经济体的借债成本出现数倍差距时,发展路径的差异十分明显。表面利息的高低只是交易结果,真正决定资产安全程度的,始终是实体经济承受债务偿付的真实能力。
过高的债务利率正在不断加重借款方的付息支出,而扎实稳固的产业生产能力才是资产长期保值的核心依托。
看清债务两端的收支结构,远比单纯盯住票面利息数字更有现实意义。晒图笔记大赛
信息来源:央视新闻客户端 2026 年 8 月 20 日《40 万亿美元!狂飙的美债如何危害全球》