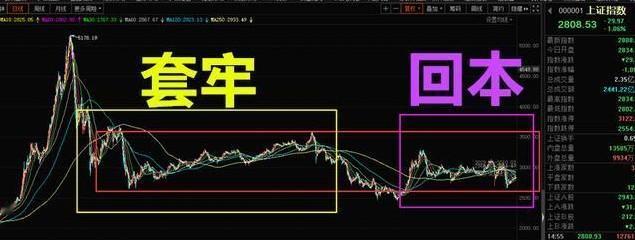
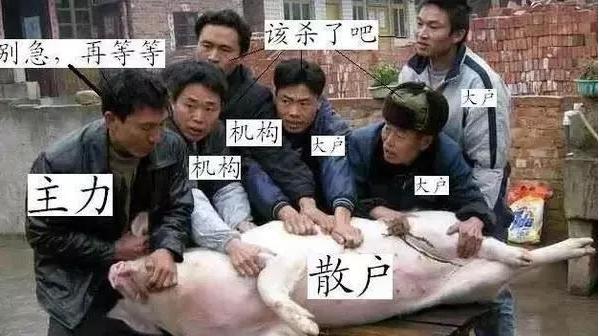
一位经济学者说:眼下 A 股的处境。机构和散户都把自己逼上了绝路,机构拉高了股价却出不了货。散户深套了股票又脱不了身。于是两者都走向了方向各异的不归路。
A股眼下最拧巴的地方,不是指数涨跌,而是买卖两边都被困住了:机构重仓想撤,怕一卖就砸盘;散户深套想走,又舍不得在低位认亏。看起来每天还有成交,真正愿意接下筹码的人,却没那么多。
指数在3800点位附近反复波动的走势,通常会让所有参与市场的主体直接感知到整体行情运行得十分平稳。但大盘本身的点位运行表现,和投资者个人持仓账号的实际收益状况根本不能等同看待。这轮行情的分化特征十分突出,资金扎堆流向少数科技个股,新能源、医药、消费等诸多板块持续承压。有人看着指数没跌多少,打开账户才发现,手里的股票早已不是当初的价格。
散户的压力,几组数字能说明问题。根据投资者行为相关统计数据,A股散户长期整体亏损占比超80%;2026年上半年抽样结果显示,近八成活跃账户亏损,盈利账户约两成,保本账户占比不足3%。早前市场上广为流传“七亏二平一赚”的说法,现在不少投资者的实际感受反而更贴近“八亏一平一赚”的现状。
拆分后的亏损分布态势同样不容乐观:资金低于10万元的小账户估算亏损比例处于98%到99.9%区间,10万至50万元区间的账户亏损比例也约为85%。上半年科技板块走势上行,等到二季度末节点,接受调研的投资者里有65%选择追高进场买入科技股,平均持仓占比达27.55%,创下近两年最高纪录。行情随后震荡回落,科创50指数从高点跌超30%,一些账户从账面盈利很快变成深度套牢。
个人投资者数量多、交易活跃,但资金体量有限,也更容易跟着行情走。参考中国结算官方对外公示的公开信息,当前个人投资者账户数已突破2.69亿,占全部账户总量的99.7%,该群体创造近六成交易量,所持流通市值占比仅在三成上下。涨起来时怕错过,跌下去又舍不得割肉,这种犹豫并不难理解:亏三四成,按下卖出键很难;继续拿着,每天一点点下跌,同样煎熬。
通过杠杆资金的变动趋势,可以更直观地映射出全市场整体所处的情绪状态。10月12日的统计数据显示,两融余额回落至2.56万亿元,创下年内新低,6月下旬该数字尚且接近3万亿元,整个季度累计缩水约4700亿元。融资交易者主动下调杠杆水平,意味着这批风险偏好最高的资金也不再继续激进操作。在市场缺少足够盈利机会的前提下,场外观望的资金自然很难被吸引入市。
机构也没轻松到哪儿去。二季度临近收尾阶段,主动偏股基金的仓位已攀升至86%,普通股票型基金仓位水平更高,手中可灵活动用的剩余现金十分有限。主动偏股基金投向电子板块的配置占比达到43.23%,超配比例为19.82%,两项指标都处于历史高位区间。另一组持仓统计显示,7只算力核心基金前十大重仓股集中度超过90%,不少资金反复围绕约11只龙头交易;拥挤度一度达到43.7%,接近45%的警戒水平。
抱团行情出现时,买盘聚集度极高,股价很容易被推升,待到市场投资风向转向后,对应的相关风险也会同步暴露出来。6月整月时段内,TMT算力板块连续29个交易日的成交额占全市场比重都超过四成,峰值接近49%;全市场五千多只个股里,276只AI相关标的曾占据近半数成交量。与之形成鲜明对比的是,不少传统行业个股日均成交额不足千万元,交易活跃度极低,就算持仓者想要卖出也未必能顺利完成交易。
机构并非不想减仓,而是筹码太集中、出口太窄。进入7月后科技板块出现回调,险资和“固收+”类产品在低位开展减仓操作,公募基金的科技板块仓位也同步被动下滑。各方都有离场诉求,卖盘大量涌出后股价很容易走低;而股价走势越疲软,机构越不会主动抛售,最终整个行情就越难有起色。
成交额带来的起伏变动,还会进一步推升当前面临的相关压力。市场6月的日均成交规模约3.13万亿元,9月回落至1.83万亿元;9月29日仅录得1.42万亿元,对比1月3.99万亿元的高点萎缩幅度超过六成。10月14日当天,全市场总成交额约1.43万亿元,近4500只个股呈下跌态势,电子板块当日的资金净流出规模超过67亿元。
于是,机构和散户卡进同一个循环:机构想出货,需要有人接;散户已经被套,既没多少资金,也没多少胆量继续买。两边都等对方先动,市场看似热闹,实际主动买盘有限。
从短期维度来看,当前这部分筹码还需要耗费一定时间才能完成消化。机构要么等业绩兑现,要么主动减仓承担冲击;散户也得重新审视手里的股票,究竟有业绩支撑,还是只靠情绪托着。市场不会因为谁套得更深就自动给出解套机会:真正的流动性,靠的不是互相等人接盘,而是有人愿意在看得懂的价格买入。
信源:上海证券报 2026-07-07 A 股市场重要股东减持渠道 “一降两升”