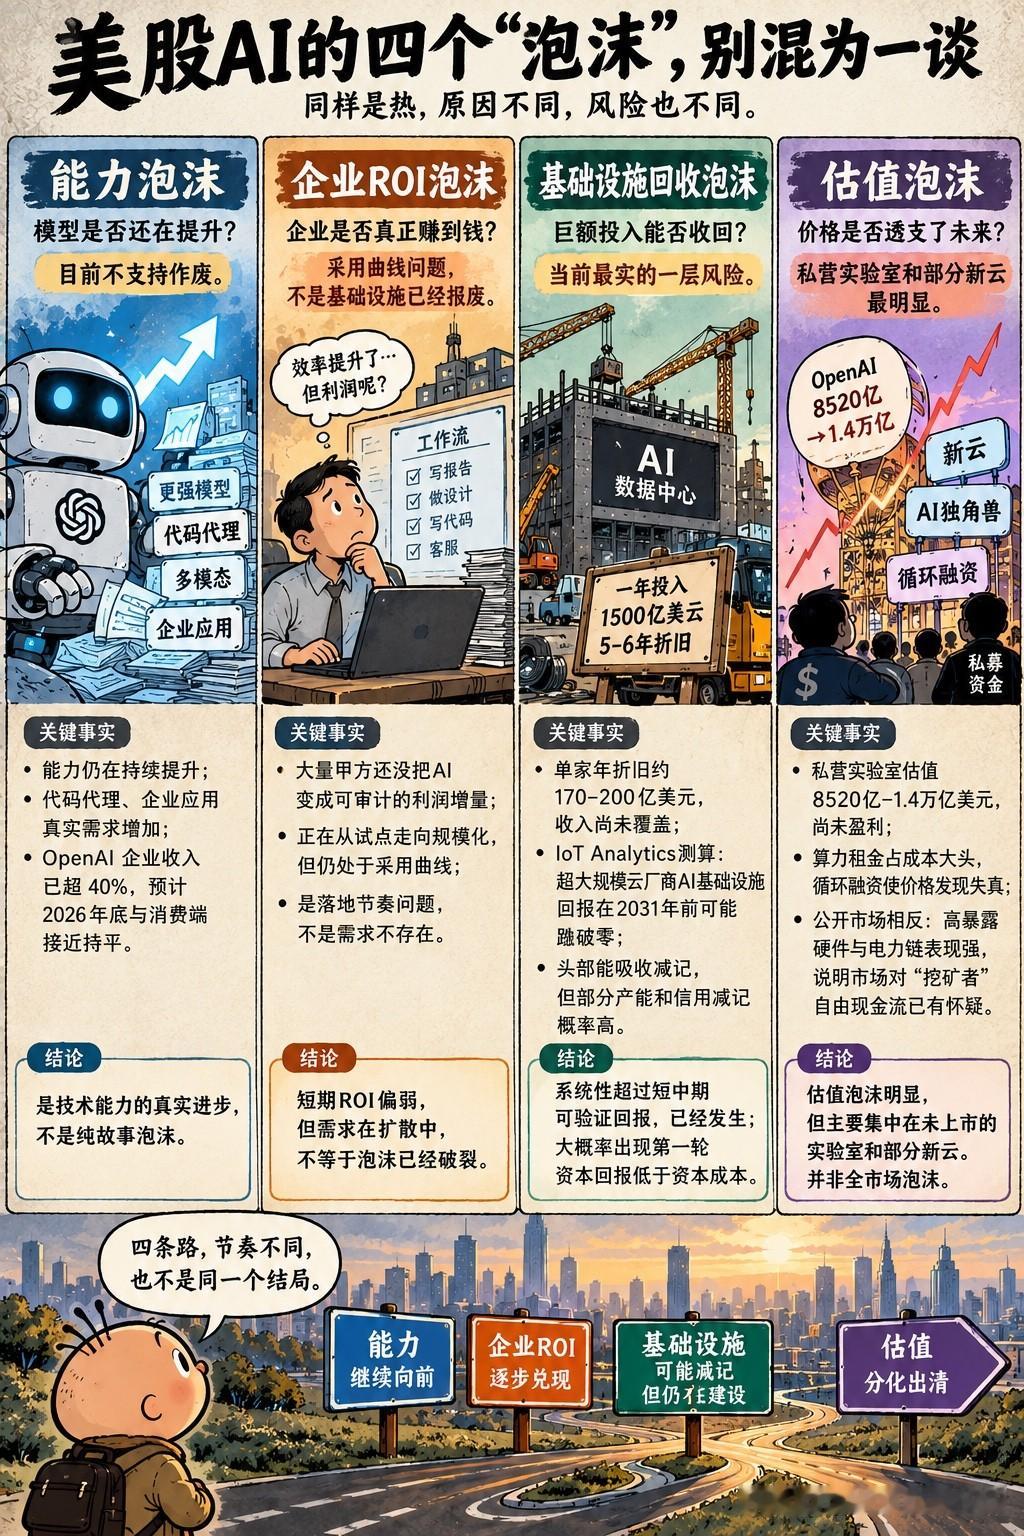
美国AI四个常被混称的“泡沫”
能力泡沫:模型是否还在提升。目前不支持作废。代码代理、企业收入占比上升是真实需求,不是纯故事。OpenAI称企业收入已超40%,并指向2026年底与消费端接近持平。
企业ROI泡沫:多数甲方还没把AI变成可审计的利润增量。这是采用曲线问题,不是基础设施已经报废。
基础设施回收泡沫:这是当前最实的一层。折旧浪潮先于收入。一年花1500亿美元、5–6年折旧,单家年折旧大约170–200亿美元,收入尚未覆盖。IoT Analytics 2026年10月的测算甚至给出超大规模云厂商AI基础设施回报在2031年前可能跌破零,但认为头部能吸收减记,不必然外溢成系统清算。
估值泡沫:私营实验室和部分新云最明显。8520亿到1.4万亿的估值,对应的是尚未盈利、且算力租金占成本大头的实验室;循环融资使价格发现失真。公开市场则相反,2026年以来高暴露硬件与电力链平均回报远高于五家云厂商本身,说明市场在给“卖铲子”定价,对“挖矿者”的自由现金流压缩已经半怀疑。
历史类比应取铁路和光纤。
本轮相对经济体量的开支,与1840年代英国铁路狂热比较。1873年美国铁路破产毁的是发债投机者和超额里程,不是铁路技术。1990年代末光纤点亮率一度只有约2.7%–5%,带宽价格跌去大部分,但暗光纤后来成为云计算的骨干。有用技术可以伴随糟糕的第一轮投资回报。BIS 2026年年报的表述最干净:有用技术在建设领先于需求、并以乐观债务补缺口时,仍会产生糟糕的投资。
因此系统性超过短中期可验证回报,已经发生;“最终形成泡沫型投入”,若定义为第一轮资本回报低于资本成本、部分产能和信用减记,概率高;若定义为技术证伪加全市场清算,证据不足。
基准(概率最高):2026–2028年capex维持高位但增速放缓,推理量继续爆发,单位token价格快速下降。云厂商核心业务利润吸收GPU减记,自由现金流2027–2028年在零附近震荡。新云、私募信贷和单一租户数据中心债出现分化违约,投资级云厂商债不出现系统性违约。中国侧形成“壳子够、有效算力不够”的结构性闲置,西部绿电节点上架率低于东部推理需求。
乐观:代理和企业工作流在2027–2028年把AI收入推过盈亏平衡线。高盛的3000亿美元门槛被推理量而不是训练订阅填上。电力瓶颈使有效供给小于计划供给,利用率维持高位,capex被证明是抢电而不是抢故事。折旧年限延长和自研芯片(Trainium、TPU、Maia、昇腾)压低单位成本。
悲观:2027年指引再次上修,债务占比超过40%,推理价格跌速超过利用率提升。未完工资产(Exponential View 2026年8月称四家云厂商未投产资产已达3150亿美元)转成闲置。减记集中在2028–2030年,云厂商股价和资本开支同时下修,硬件链订单可见度骤降。
左尾风险在于循环融资断裂(供应商停止入股客户)叠加电力无法交付,已订GPU无法上电。私募信贷和数据中心ABS重定价,向银行CRE和保险资金持仓传导。这更接近1873年式“产能债碰到需求低于资本化假设”。
目前头部云厂商资产负债表仍厚,出清主要在外围。