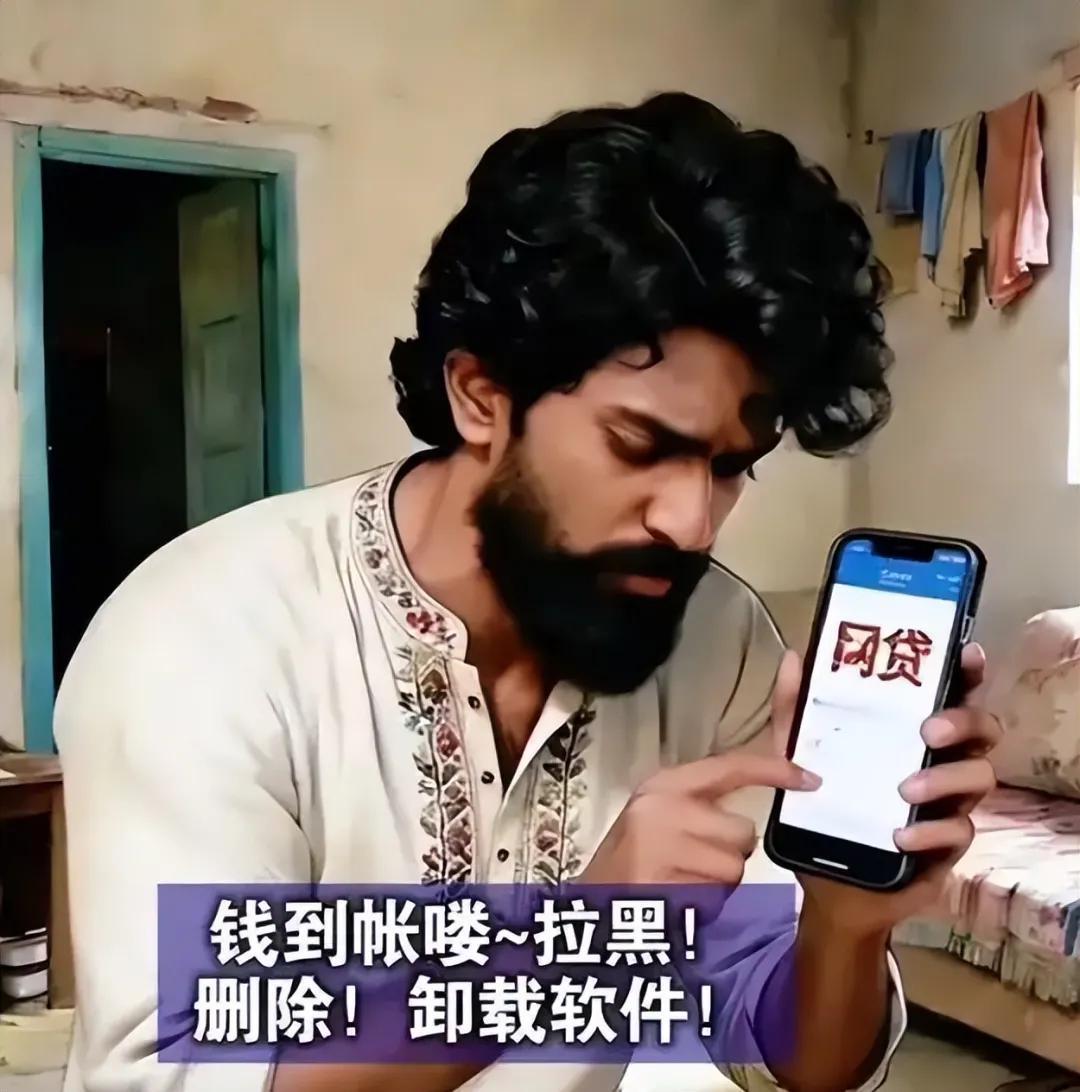
印度人狂撸网贷,拒不偿还加投诉索赔,数百家网贷公司血本无归!
回顾前些年咱们国内重拳整治违规网贷,一批靠着高息、砍头息赚惯了快钱的资本,在国内没了生存空间,眼睛一转就盯上了隔壁印度。
在他们眼里,印度14亿人口,一半人连正规银行账户都没有,信用卡普及率还不到5%,妥妥的未开垦信贷蓝海啊。
把国内那套网贷模式原封不动搬过去,那就是降维打击,躺着都能赚钱。
结果呢?六年过去,脸都被打肿了!
数百家网贷公司浩浩荡荡杀进去,最后灰头土脸跑出来,血本无归。
放出去的钱,人家印度老百姓说不还就不还,不光不还,你敢催债,人家就收集你高利息、暴力催收的证据,组团去监管部门投诉你,反扣一顶“外资放高利贷剥削印度民众”的大帽子。
到最后,公司倒闭的倒闭,跑路的跑路,几百亿资金砸进去,连个水花都没溅起来,好好的放贷生意,硬生生做成了给印度人民发福利。
有人可能不信,说哪这么离谱的事?
告诉你,这都是有权威媒体报道的实打实的事。观察者网、36氪都专门做过深度报道,2019到2025这六年时间,前前后后一共有117家中资背景的网贷金融科技企业扎堆冲进印度市场,行业累计砸进去的资金高达数十亿美元。
小米、360、玖富、拍拍贷,这些在国内响当当的企业,全都布局了。
结果呢?117家进去,112家彻底关停退出,存活率还不到5%。
全行业的坏账率普遍突破50%,中小平台更夸张,直接冲到80%,放出去十块钱,能收回来两块都得谢天谢地。
这就是第一个实打实的案例:百亿资本远征印度,最后近乎全军覆没。
你说这些公司风控差吗?当然不是,在国内的时候,人家的大数据风控、催收体系玩得炉火纯青,坏账率能稳稳控制在5%到8%。怎么一到印度就全面失灵了?
说穿了,你这套玩法能成立,靠的根本不是什么技术牛逼,是国内“欠债还钱天经地义”的社会共识,是征信系统绑定买房、买车、就业的硬约束力,是熟人社会里的羞耻心。
这些最底层的基础,印度底层社会,一样都没有。
印度的征信体系有多薄弱?官方数据显示,全印度只有9%的人查询过信用分,广大农村地区几乎就是零。
你跟他说逾期影响征信,人家根本不在乎,反正这辈子也不打算贷款买房买车,也不指望进大公司上班,征信对他来说就是一张废纸。
你想爆通讯录施压?更没用,人家根本没什么社交面子负担,你打给亲戚朋友,人家不仅不帮着劝,反而还追问在哪借的,转头就拉着全村人一起过来撸贷。
有平台的工作人员公开吐槽,说给一个逾期用户打了二十多通电话催款,结果对方直接拉了五十多个亲戚朋友,在同一个平台注册借款,借完清一色逾期不还。
你说这上哪说理去?到后来都发展成完整产业链了,有专门的“撸贷导师”,建群开课,手把手教你怎么伪造身份信息、怎么用假资料骗过审核、怎么同时在几十个平台借钱、怎么注销账号玩消失。
甚至有人拿自家宠物的照片上传,都能通过审核拿到钱。
你风控再严,架不住人家从根上就没打算还,从注册那一刻起,就想着怎么把你这钱揣进自己腰包。
更绝的是人家还懂反杀。你平台敢收高利息,敢暴力催收,人家全程收集证据,等你催得紧了,反手就向印度监管部门投诉。
印度监管本来就对外资平台卡得严,一告一个准,轻则罚款,重则直接封禁APP、切断支付通道。
2025年印度一口气就封禁了94款中资背景的贷款APP,支付通道全给掐断,好多公司连账上剩下的钱都没来得及转出来,直接就凉了。
司法就更不用提了,几千卢比的小额欠款纠纷,从立案到开庭要三五年,打官司花的钱、耗的时间,比欠款本身多得多。
平台根本耗不起,也打不起。所以到最后,除了自认倒霉,关门跑路,没别的办法。
有人说,这是印度人不诚信。我倒觉得,别站在自己的文化视角里评判别人。每个地方有每个地方的生存逻辑,每个市场有每个市场的规矩。
你去人家的地盘做生意,就得先摸透人家的规矩、人家的观念、人家的底层逻辑,不能想当然地觉得自己在国内玩得转,到了国外也一样横。
说白了,就是这批资本太傲慢了。觉得自己有成熟的商业模式,有先进的技术,去了落后市场就能降维打击、收割韭菜。
结果连最基本的市场调研都没做足,连人家的信用环境、社会观念、司法体系都没摸清楚,就急着砸钱进场,最后被人家上了一课,纯属意料之中。
最后我想说,几百家公司倒闭,几十亿美元打水漂,这个学费交得不可谓不贵。
希望以后出海的企业,能吸取这个教训,少点傲慢,多点务实,先摸清规矩再进场,别总想着降维打击,一不小心,自己就成了被打击的那个。