2005年,中国的年发电量还不到美国的一半;而到了现在,我国发电量已经遥遥领先!
2026年最新统计数据显示,中国年发电量正式突破10万亿千瓦时,占到全球总发电量的三分之一,整体规模已经达到美国的两倍以上。
短短二十一年时间,从追赶到领跑再到拉开成倍差距,电力行业的跨越式发展,最能直接反映整个国家的工业能力和基建水平。
事实上,中国发电量早在2011年就已经超越美国,首次坐上全球第一的位置。从追赶到持平花了几十年,从持平到拉开两倍差距,只用了十五年。这样的增长速度,放在全球电力发展史上都不多见。
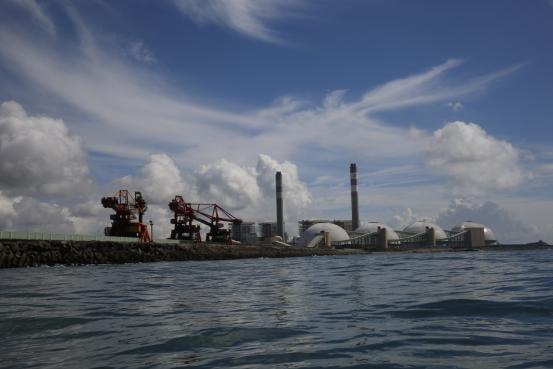
这10万亿千瓦时的电量,不是单一类型电源堆出来的数字,而是不同类型电源共同支撑的完整体系。火电负责保障基础供电稳定,支撑工业生产和民生用电的基本需求;水电、风电、光伏等新能源持续提升装机规模,承担能源转型的主要任务;特高压输电和储能设施解决跨区域电力调配的难题,提升整个电力系统的运行效率。
这三个部分分别对应供电安全、转型进度和运行效率,释放出的信号很明确:中国不仅解决了电力供应总量不足的问题,也在同步推进能源结构升级和系统能力提升。
2005年的时候,国内电力供应紧张是普遍情况。不少地方一到夏季、冬季用电高峰,就会出现拉闸限电,工业企业经常要错峰生产,优先保障居民用电。那时候美国的电力系统已经发展了上百年,装机规模、电网覆盖程度、人均用电量都远高于我们。
二十多年过去,情况已经完全反转。到2026年,中国不仅彻底解决了全国性的电力短缺问题,还建成了全球规模最大的清洁发电体系。
风电、光伏装机量连续十多年保持世界第一,特高压输电线路覆盖全国主要区域,西部的清洁能源可以输送到几千公里外的东部地区,支撑沿海城市的工业生产和居民生活。
发电量的持续增长,和实体经济的发展直接相关。现代经济的竞争,早就不只是GDP数字的对比。每一度电都对应着实际的生产和生活,工厂生产、交通运行、数据运算、居民生活,都离不开电力。
对制造业大国来说,电力供应够不够、稳不稳,直接影响产业的成本和竞争力。这些年中国制造业能保持全球领先地位,能承接住全球产业转移的浪潮,稳定充足的电力供应是重要的基础支撑。
但也要清醒看到,发电量总量高,不代表电力体系没有短板。电力系统规模越大,对运行稳定性的要求就越高。
现在我们依然面临不少实际问题:新能源发电受天气影响大,出力不稳定,给电网消纳带来压力;部分地区用电高峰时段的供电压力依然存在;火电行业低碳转型的任务还很重;新型电力系统的安全防护也需要持续加强。
看待电力数据,不能只看总量数字就盲目乐观,结构优化、效率提升、安全保障,这些方面和规模增长同样重要。
在我看来,这次年发电量突破10万亿千瓦时,是中国电力行业几十年发展积累的阶段性成果,不是发展的终点。只要中国经济保持增长,产业升级持续推进,全社会的用电需求就会继续上升。
拿下全球三分之一的发电量,解决了电力供给规模的问题,但能源转型是长期的过程,不可能一蹴而就。
增加装机规模相对容易,但要建成安全、清洁、高效的新型电力体系,还需要持续的技术投入和机制完善。就像过去从缺电到供电充足走了几十年一样,接下来从电力大国到电力强国,同样需要一步一个脚印往前走。
这也是中国一直推动全球能源合作的原因。
中国发展电力,首先是为了满足自身发展和民生改善的需求,同时也在为全球能源问题贡献解决方案。这些年中国的电力技术、装备和建设经验走向海外,帮助很多发展中国家建设电站、完善电网,解决当地缺电的实际问题。
我们始终认为,能源安全是全球性问题,各国应该通过合作共同应对能源转型挑战,而不是搞技术封锁和阵营对抗。
所以说,这次发电量突破10万亿千瓦时,有实实在在的发展意义,它标志着中国从电力弱国成长为电力大国,但它解决的只是总量层面的节点问题,不是能源发展的全部课题。
真正决定下一阶段中国能源走向的,还是能源结构能不能持续优化,核心技术能不能持续突破,国际能源合作能不能走深走实。只要发展的脚步不停,电力建设和转型的步伐就不会停,这个全球第一的位置,既是发展的底气,也是继续向前的动力。