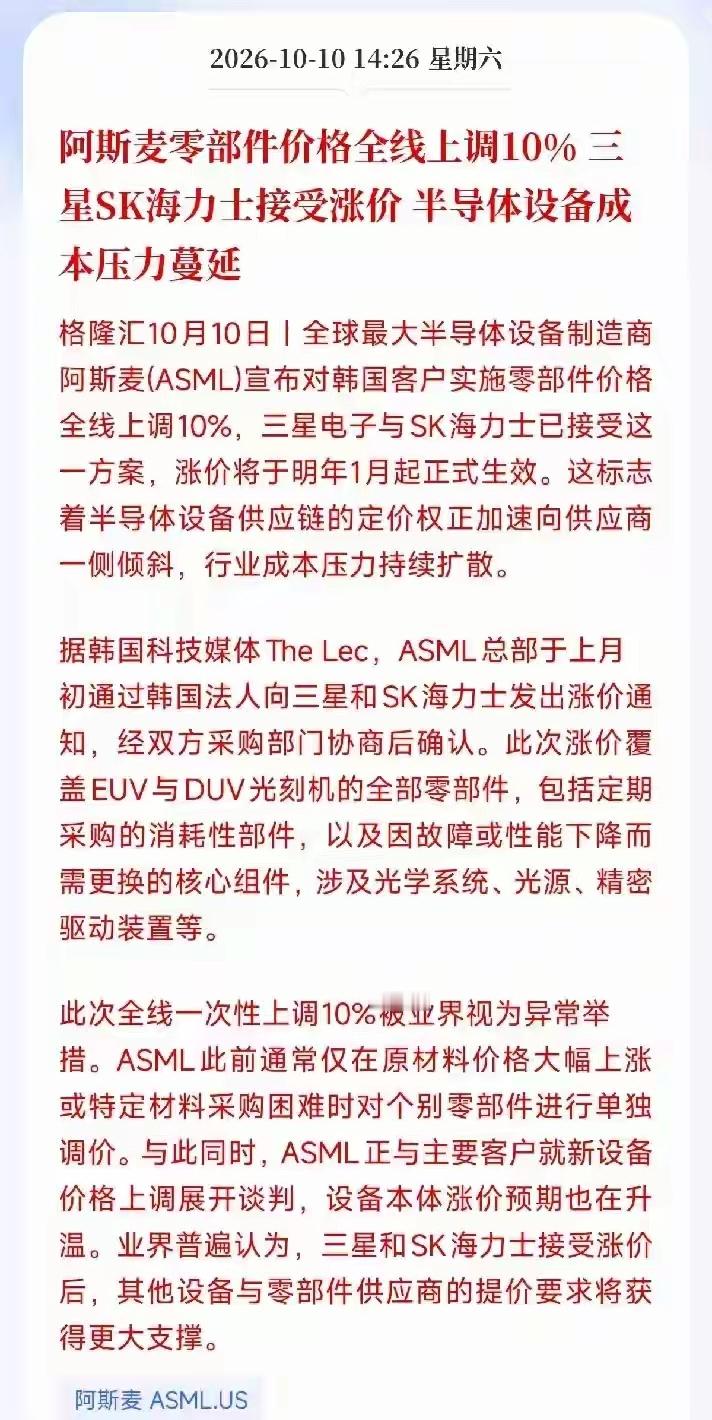
阿斯麦零部件价格全线上调10%三星SK海力士接受涨价半导体设备成本压力蔓延!ASML零部件全线提价10%意味着什么ASML此次将供应韩国市场的EUV与DUV光刻机全部零部件价格统一上调10%,覆盖从日常耗材到光学系统、光源、精密驱动装置等核心组件,自2027年1月起执行。三星电子与SK海力士经过采购部门协商后已接受这一方案。这件事的核心信号不在于10%的涨幅本身,而在于涨价方式的异常性。ASML过去仅在原材料成本大幅上涨或特定材料采购困难时,对个别零部件单独调价,此次一刀切统一提价“实属罕见”。一名业内人士直言:“零部件所用材料普遍涨价确实是一个原因,但客户赚了钱,ASML也想多拿一些利润”。这一底气来自ASML在光刻机领域的结构性垄断:EUV光刻机几乎独家供应,DUV光刻机市场份额也高达80%。客户没有替代方案,设备一旦停机,晶圆厂每小时的损失远超零部件涨价带来的成本增量。更关键的是,备件涨价只是第一步——ASML同时正在与主要客户就新设备售价上调展开谈判。2025年ASML的安装基础管理业务(含售后、备件和升级)营收已达81.93亿欧元,占总营收的25%,且预计今年该业务收入将增长30%以上。备件业务的高增长诉求,正在成为ASML新的利润引擎。二、未来市场影响1. 晶圆制造成本刚性抬升,先进制程首当其冲光刻机是晶圆厂最昂贵的设备资产,EUV单台造价已超2亿美元,High-NA EUV更高达4亿美元左右。备件成本占设备全生命周期运营成本的比重不容忽视。10%的全线备件涨价,意味着三星和SK海力士的EUV产线日常运维成本将系统性上升。考虑到光刻工序在先进制程中的关键地位,这部分成本最终会以更高比例分摊到每片晶圆上。2. 设备供应商跟涨的“多米诺效应”正在形成报道明确指出,三星和SK海力士接受ASML全面涨价后,其他设备和零部件供应商要求涨价的底气将更足。事实上,这一趋势已经显现:应用材料在财报会议上宣布新产品和现有产品均已涨价,东京电子也在调整在售设备价格,美国等离子电源制造商Advanced Energy同样提高了部分产品线价格。ASML的举动相当于为整个设备供应链的涨价行为“定锚”,后续跟涨几乎是确定性事件。3. 下游芯片涨价压力进一步加大半导体设备成本上升会沿着“设备→晶圆代工→芯片设计→终端产品”的链条传导。当前半导体行业本就处于全面涨价周期中:德州仪器涨幅达15%至85%,晶合集成对新产出的晶圆代工产品统一涨价10%,普冉股份等芯片设计厂商调价幅度普遍在10%至20%。ASML的涨价将在设备端进一步推高晶圆制造成本基准线,为下游继续提价提供新的“理由”。OPPO新款手机已涨价约300元,阿里云与百度智能云同步上调AI算力及存储产品价格,最高涨幅达34%。4. 国产替代的战略窗口期被进一步打开ASML设备运维成本的持续攀升,客观上会加速中国半导体供应链对国产设备和零部件的验证与导入。国内已有企业在碳化硅边缘环等关键耗材上实现量产,价格比进口低三成,交付周期从半年缩短至一个月。当进口设备的使用成本和不确定性同步上升时,国产替代的经济性会变得更加突出。三、芯片半导体价格上涨中的不确定性因素第一个不确定性:AI需求的持续性与“虹吸效应”的边界在哪里。本轮芯片涨价最核心的驱动因素是AI产业爆发带来的结构性需求失衡。AI服务器对存储和算力芯片的需求是传统服务器的8至16倍,形成了显著的“产能虹吸效应”。三星、SK海力士、美光等存储厂商将产能向利润更高的HBM倾斜,导致消费级DRAM和NAND供应持续吃紧。但问题在于:如果AI资本开支出现阶段性放缓,高端产能能否快速回流至消费级市场?HBM产能的“锁定效应”可能导致消费级芯片的供应缺口在较长时间内无法缓解,即使AI需求边际走弱,消费电子也未必能迅速受益于产能释放。第二个不确定性:地缘政治对供应链的冲击何时以何种方式兑现。ASML和应用材料等设备商高度依赖稀土材料,设备中包含高精度激光、磁铁等需用到稀土的零件。中国稀土管制措施的升级,可能导致受控材料价格剧烈波动甚至飙升,直接推高设备制造商的生产成本。与此同时,美国《MATCH法案》等出口管制措施正在进一步限制先进设备流向中国市场。地缘政治因素与商业涨价逻辑叠加,使得供应链成本的预测难度大幅上升——企业无法准确判断哪些成本是周期性的、哪些是结构性的。第三个不确定性:终端需求的承受力正在被侵蚀,涨价能否顺利传导存在临界点。东海证券研报明确指出,半导体涨价行情可能压制消费电子需求。汽车行业芯片及内存价格上涨已对利润造成直接冲击,单车半导体成本普遍增加2000元至5000元,但业内人士判断“行业普遍涨价的可能性较小”,车企大概率选择内部消化成本压力。这意味着成本压力在部分下游行业无法完全转嫁,可能会以压缩利润、削减订单或降低配置的方式表现出来,进而反向抑制上游芯片需求。第四个不确定性:产能扩张的节奏与真实需求之间的匹配精度。全球晶圆产能扩张节奏缓慢,8英寸成熟制程晶圆代工价格持续攀升,而汽车和中低端手机恰恰依赖成熟制程芯片。与此同时,前两年下行周期中下游厂商持续去库存,目前行业整体库存处于历史冰点,面对回暖的终端需求,供应链的缓冲能力非常薄弱。如果晶圆厂扩产速度跟不上需求恢复的节奏,供需错配将进一步放大价格波动幅度;但如果扩产过快而需求不及预期,则可能形成新一轮产能过剩。综合来看,ASML的这次全线提价标志着半导体设备供应链的定价权正加速向供应商一侧倾斜。短期内,涨价压力会沿着产业链向下传导,先进制程芯片和存储芯片的价格中枢将继续上移。但中期来看,AI需求的持续性、地缘政治的演变方向、终端市场的承受能力以及产能扩张的节奏,这四个变量中的任何一个发生方向性变化,都可能重塑涨价周期的形态和持续时间。对于下游企业和投资者而言,需要关注的不仅是“涨多少”,更是“谁能在涨价周期中把成本转化为竞争壁垒,谁会被成本压垮”。