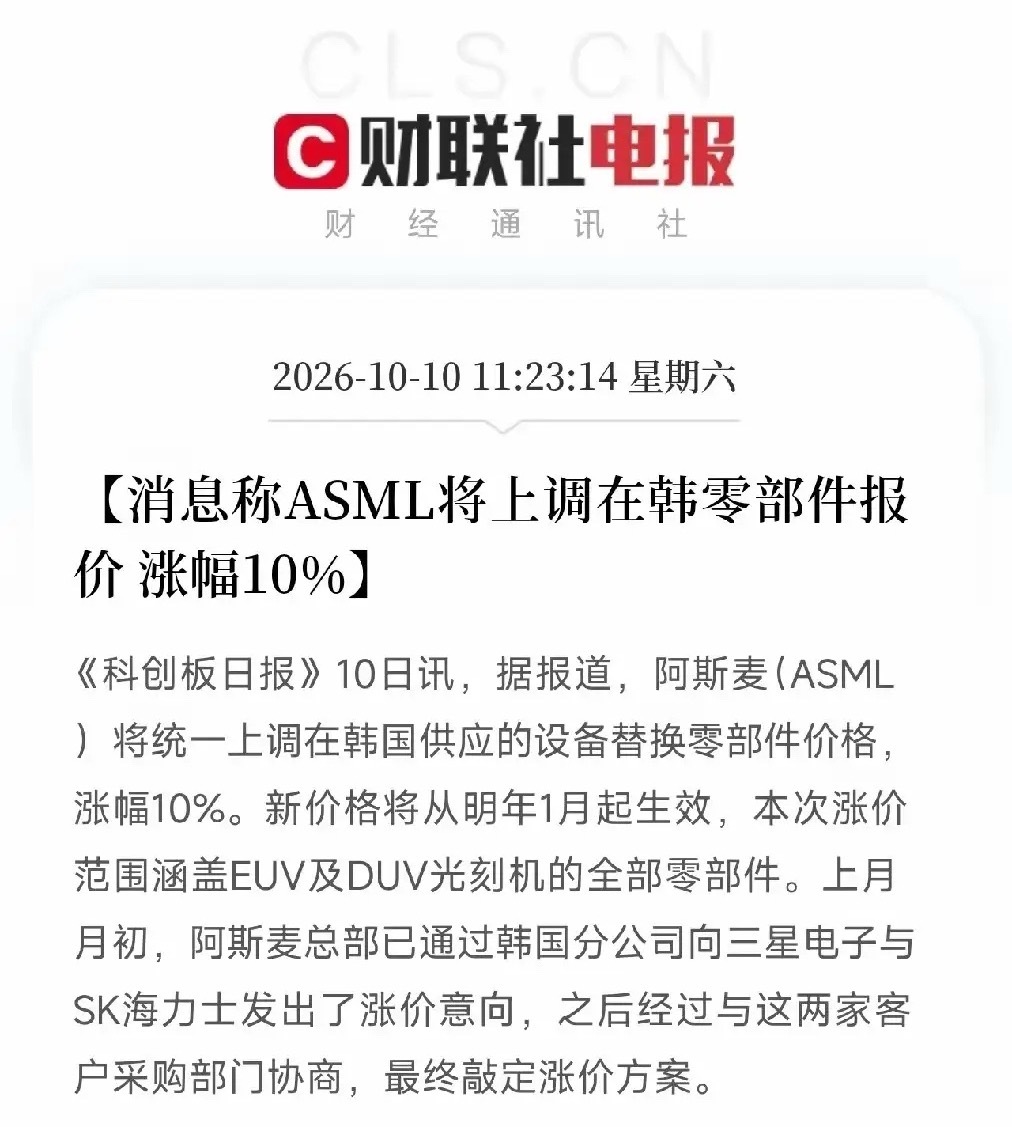
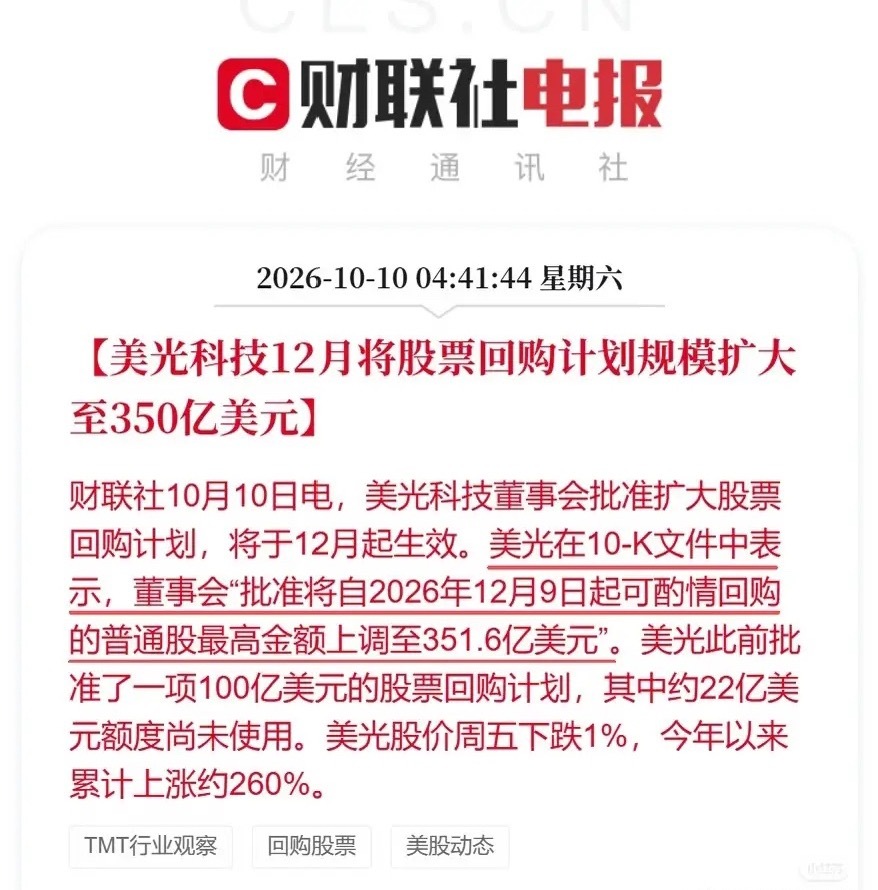
两大重磅消息来了!接下来会疯狂吗? 周末半导体这边爆出来两条重磅消息,一个是ASML涨价,一个美光大手笔回购,或为接下来的半导体板块提供催化。先说第一条,据财联社报道,今日ASML官宣,从明年1月开始给韩国那边的EUV、DUV所有替换零部件统一涨10%,直接给到三星、SK海力士。
很多人第一反应,是不是光刻机供不应求、景气度爆表?
咱们理性一点,这次涨的不是新机,是售后替换零部件。
这里面的信号很有意思:一方面,EUV、DUV设备保有量越来越大,设备的维保、耗材替换,已经变成ASML一块稳定赚钱的现金流业务;另一方面,海外大厂的扩产节奏没停,存量机器持续运转,备件需求刚性很强。
但对三星、海力士来说,成本压力上来了。存储、先进制程的资本开支、维护成本抬升,长期会倒逼海外晶圆厂更加谨慎扩产,供给扩张的节奏放缓。
落到咱们A股,这条消息最直接的指向,就是国产光刻设备、零部件的替代逻辑再次强化。
海外备件越来越贵,国内产线就更有动力去验证、导入本土配套,光刻配套、光学零部件、精密元器件这条线,逻辑又加分。
再看第二条,美光科技直接把股票回购额度拉到351.6亿美元,对比之前的100亿,这个力度相当超预期,12月正式生效。
美光今年本身已经涨了260%,周五当天还跌了1个点,在这个位置放大回购,管理层的态度已经摆得很清楚:公司自己觉得,当前的估值,是有性价比的。
回购不是凭空画饼,背后是存储行业周期的判断。存储芯片这一轮上行周期,价格、订单持续修复,企业现金流持续改善,手里有钱才敢拿出这么大一笔钱回购自家股票。
对于整个存储赛道来说,这是产业龙头用真金白银投票,看好存储周期延续。
对应A股这边,存储芯片、存储模组、配套封测的方向,情绪上会有正向带动。
但这里有个关键点要区分:美光的基本面、客户结构和国内存储厂不一样,回购是美股公司维护股价的常规手段,不要直接简单对标,觉得国内存储标的就要跟着大涨,周期是共振的,但估值节奏不完全一样。
两条消息合在一起总结:整个半导体板块,分化的格局很清晰。上游设备零部件,海外成本抬升,国产替代的长期逻辑加固;存储赛道,龙头现金流回暖,用大额回购印证行业景气度。⚠️提示:仅为个人复盘观点,不构成投资建议,板块波动大,控制仓位优先。