细读行云科技业绩预告|炸裂的数据背后,机遇与周期并存✨
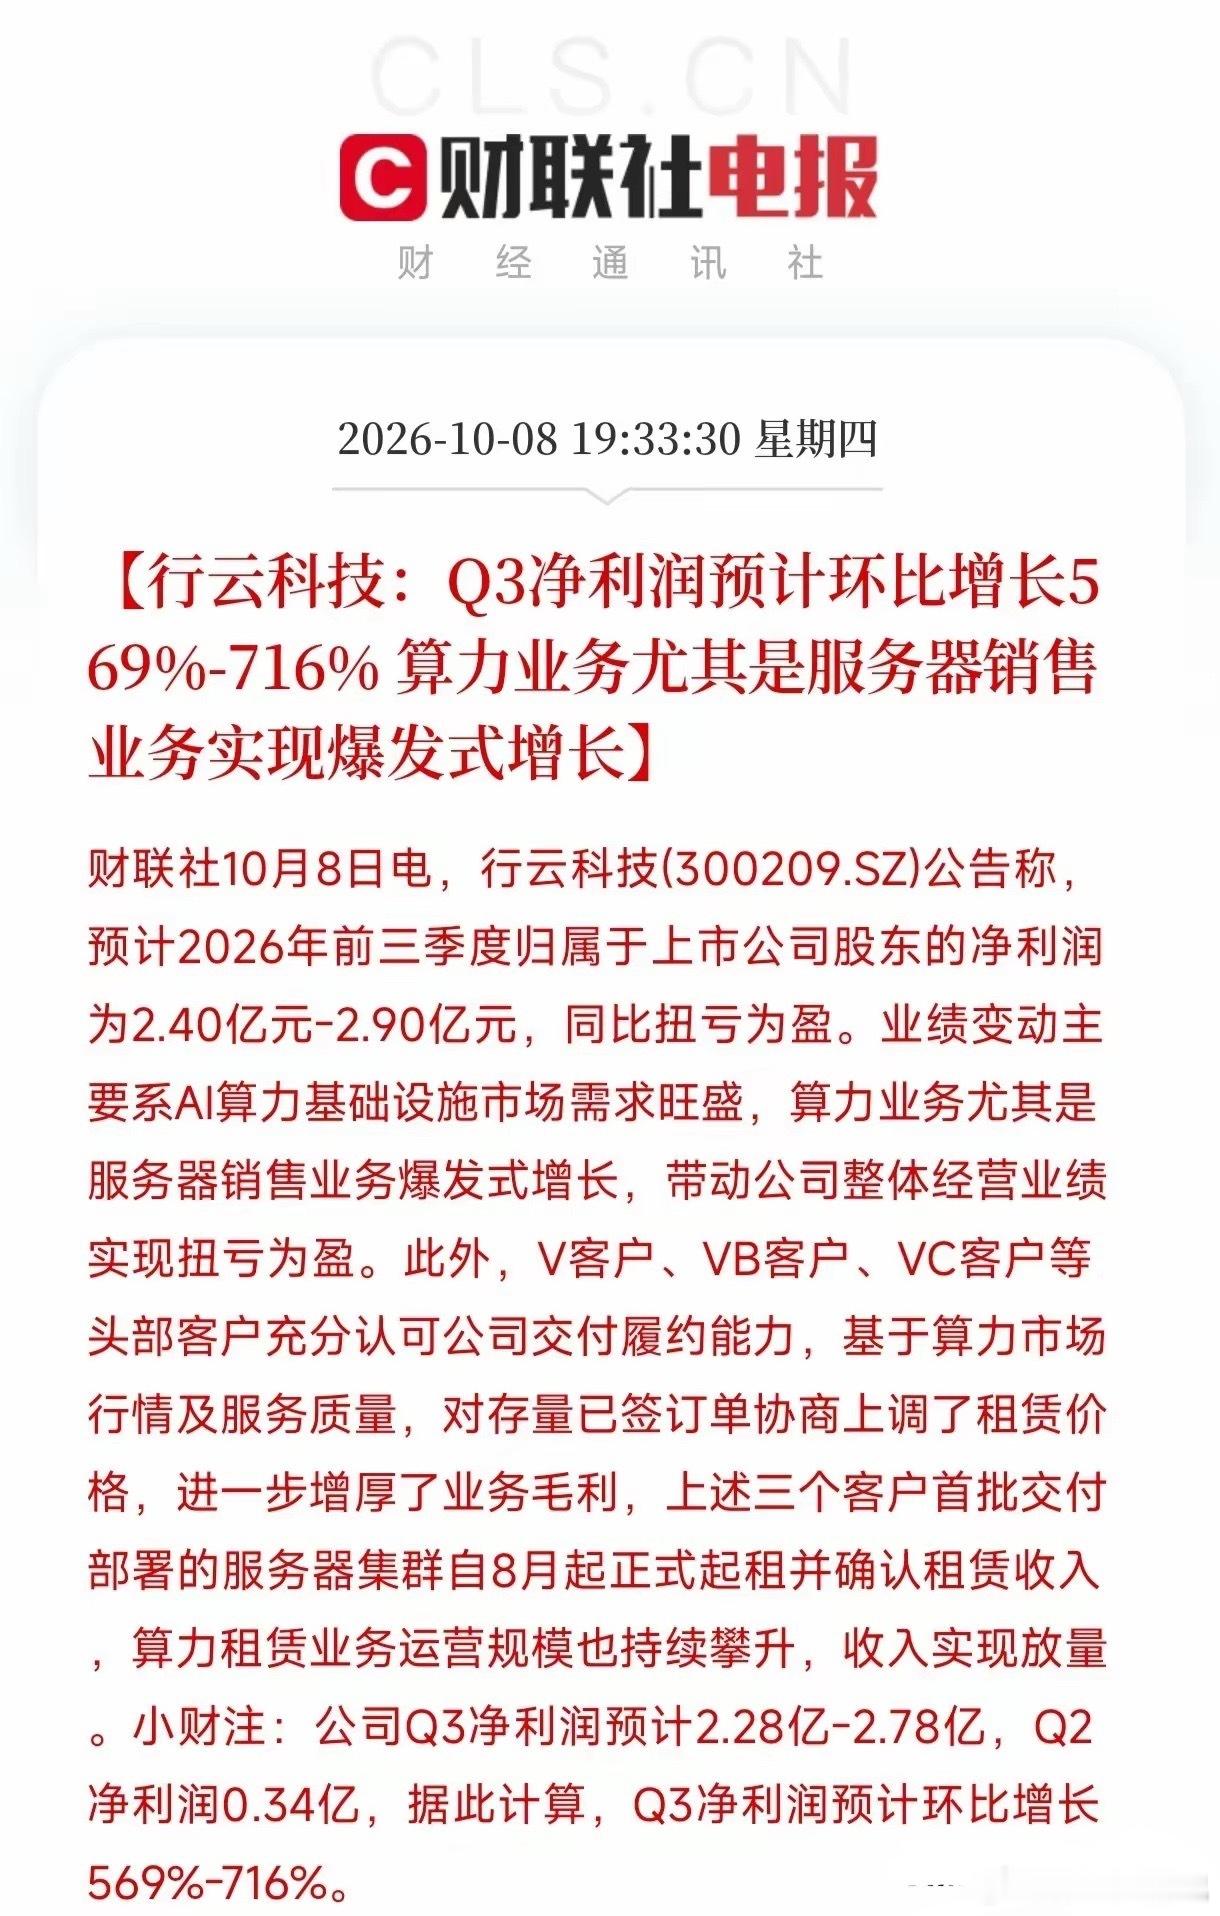
看完行云科技最新的业绩预告,第一反应着实让人惊讶。单季度净利润环比近乎八倍的增幅,已经不只是踩下加速油门,更像是直接开启了火箭式的增长曲线。
这份成绩单最亮眼的突破,是实打实完成扭亏为盈。回看去年前三季度尚且处于亏损状态,而今年预告净利润来到2.4亿‑2.9亿。这份增长,并非依靠变卖资产这类非经常性损益美化报表,核心驱动力来自AI算力基础设施旺盛的市场需求。作为人工智能运行的物理底座,AI服务器相当于大模型的实体载体。当下各大厂商持续迭代大模型,对于硬件算力的需求居高不下,上游硬件端自然而然迎来业绩爆发。不少券商算力产业链研报也提到,2026年依旧属于算力基建高景气兑现阶段,公司的交付能力刚好踩中这一轮产业风口。
公告里面,还藏着一个很有含金量的细节。V客户、VB客户、VC客户这些头部大客户,对已经敲定的存量订单重新协商上调价格。放在实业经营当中,合约落地之后再协商涨价,本身是一件难度极高的事情。这件事侧面印证当下算力服务器供需紧张,卖方拥有较强的议价能力。涨价直接抬升租赁业务的毛利水平。与此同时,三家头部客户首批服务器集群自8月开始正式计租。前期投入的重资产,正式迈入利润收获阶段。硬件销售+算力租赁双轮驱动,也就解释了为什么Q3预计净利润2.28‑2.78亿,对比二季度0.34亿,实现跨越式提升。
不过看到亮眼的数据,还是要保持一份理性,不能被景气热度裹挟。服务器销售加上算力租赁,本质属于重资产、强周期的生意。现阶段超高增速,建立在头部AI厂商大规模资本开支、抢购算力的大背景之上。倘若往后大模型商业化落地不及预期,大厂缩减资本投入,现阶段供需偏紧带来的红利,也有可能快速消退。如此惊人的单季环比增幅固然可以提振市场情绪,但高增长能不能长期维持,非常考验公司后续客户拓展能力,还有整体资金链的稳健程度。
总的来说,这份业绩预告,可以看作公司基本面迎来反转的重要印证。如果考虑参与,后续需要持续跟踪头部厂商排产规划,还有算力租赁报价的持续性,用产业端的变化来验证业绩的延续性。
以上内容仅供参考,不构成投资建议。股市有风险,入市需谨慎。股票财经 算力赛道 A股前瞻