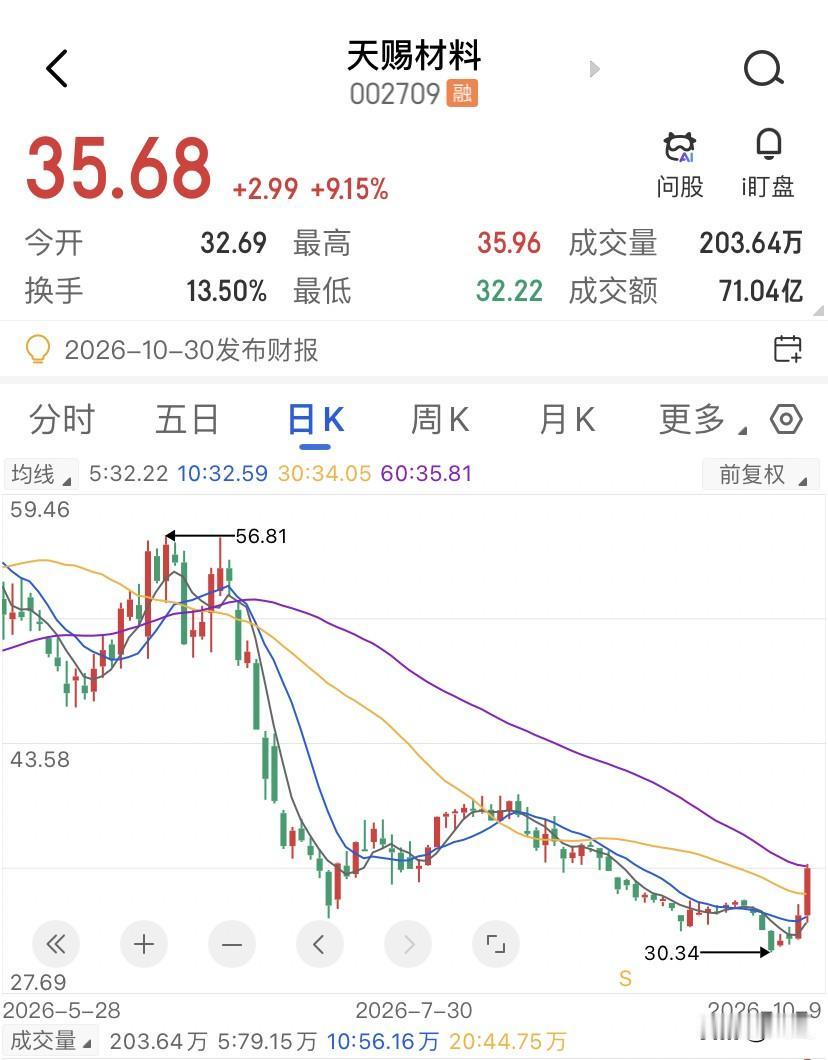
越是龙头公司,越是害怕技术路线的颠覆,天赐材料就是当下最典型的那一个,半年报净利暴涨近十倍,价格却从5月高点64.98块一路砸到30块附近,跌了将近一半。从周线级别看,天赐材料今年走了一个非常经典的M型结构,5月份冲到了64.98块,那是六氟磷酸锂涨价预期打得最满的时候,7月份的业绩预告出来净利预增9到10倍,市场反而开始兑现预期出货。到9月份,价格已经回到33块附近,MACD在0轴下方形成死叉,5日、10日均线空头排列,走势确实不好看。
天赐材料短期支撑位在30.61块,压力位31.27块,市场平均成本大概在31.42块附近。30块这个位置很关键,它是52周低点30.01块,也是24年那波周期底部的密集成交区。如果30块都守不住,技术面会很难看。但如果在这个位置企稳放量,反而可能是一个中期底部。最近机构参与度已经达到45.7%的完全控盘水平,主力成本在33.27块左右,融资余额30亿占流通盘6%,做多氛围已经开始在积累。
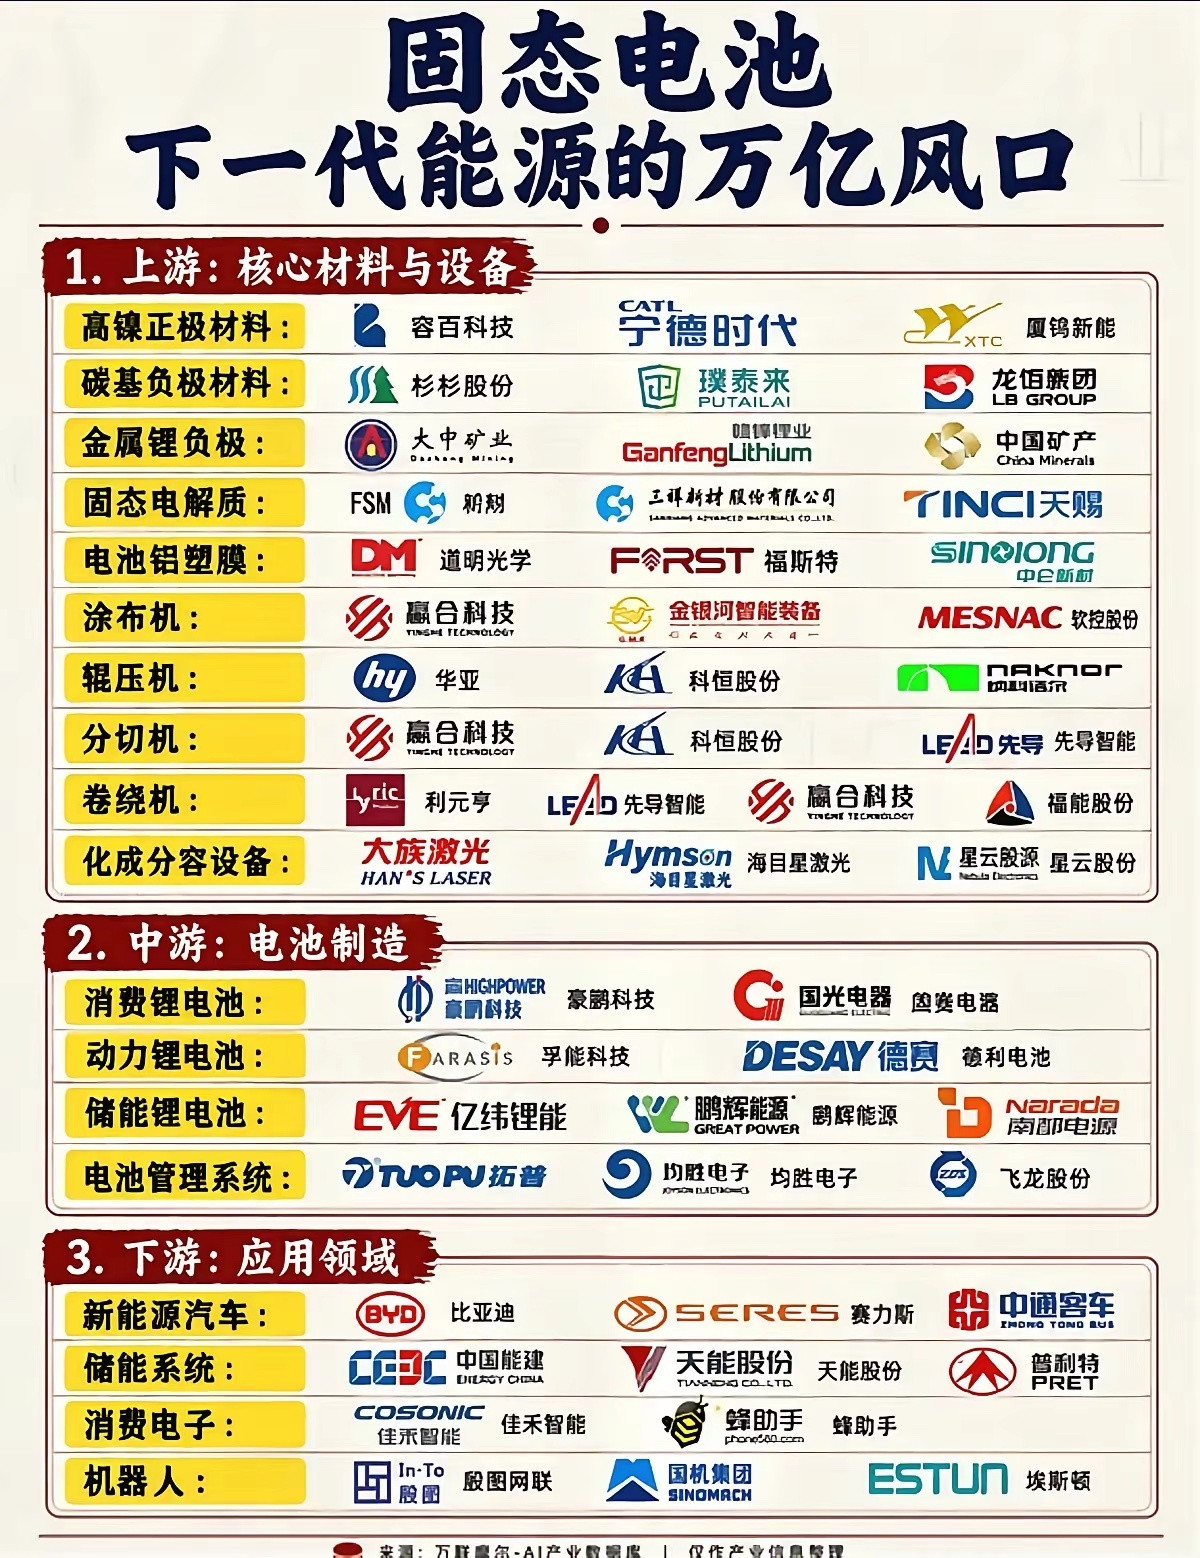
电解液行业正在经历固态电池技术革新的恐惧,但天赐材料的应对方式跟同行完全不一样,大多数电解液公司在固态电池面前的第一反应是什么?是辩解。比如新宙邦,在投资者互动平台上反复强调,固态电池发展还处于早期阶段、液态电解液仍将在主流领域长期占据主导地位之类的话,说白了就是先安抚你,别慌,固态电池还远着呢...
但天赐材料没走这条路。它直接砸了一条产线出来,百吨级硫化锂加固态电解质中试线,三季度已经进入试生产,三星SDI团队8月底还专门跑去九江参观了。这就是区别,新宙邦在口头安抚市场,天赐却是在砸钱下注了。
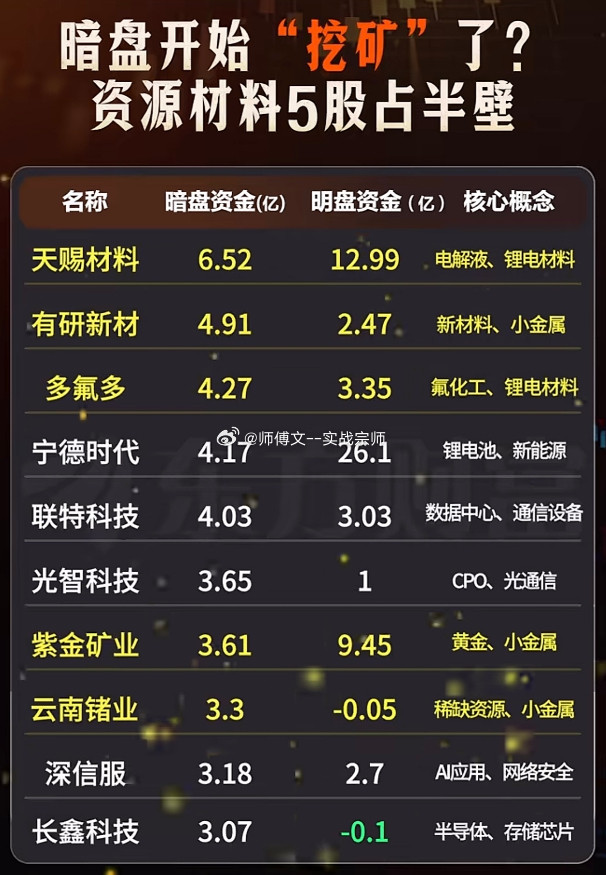
还有一个是多氟多,多氟多在固态电池上选的是聚合物/凝胶路线,董秘在互动平台被反复追问3000吨硫化锂产线是否量产时,始终回避正面回应。这意味着多氟多跟天赐在固态电池上押的是不同的技术方向,天赐材料押硫化物,多氟多押聚合物。如果硫化物最终胜出,天赐材料这一注就是大赢。如果聚合物路线跑出来,天赐的产线就是一个沉没成本。
但说实话,目前全球主流车企和电池厂在固态电池上押得最重的就是硫化物路线,丰田、三星SDI、宁德时代都在是这个方向上砸钱的。
所以天赐材料的战略线路很清楚,与其去争论电解液会不会被淘汰,不如让自己成为淘汰者本身。电解液卖不动了,我就卖固态电解质,液态六氟磷酸锂不需要了,我就卖硫化锂。因为里面的核心能力,电解质材料的合成、提纯、规模化这些都是通用的。
短期来看,天赐材料正处于一个业绩向上、股价横盘的背离窗口,26年上半年营收147亿、净利润28.6亿,六氟磷酸锂产能接近满产,电解液出货量全年预计超100万吨,这个基本面是扎实的。12家机构给出的平均目标价是68.56块,最高华泰给到84.48块,最低52元。
我自己的观察坐标,上方第一目标看36-38块区间,这是天赐材料前期套牢盘最密集的区域,也是日线级别的第一个大压力带。如果六氟磷酸锂价格下半年站上11万元/吨、电解液提价传导顺利,38块突破后可以看52-55块的中期修复空间。下方30块则是生命线了,破了就等27-28块的二次探底。固态电池中试线的进展会是催化剂,如果后续拿到头部客户的验证订单或量产意向,市场会重新给天赐材料定价的。
说到底,天赐材料现在处在一个液态赚钱、固态下注的阶段。赚的钱是真的,赌的未来也是对的。K线短期的难看,反映的是市场对周期股估值和固态叙事之间的纠结,但如果你相信硫化物是固态电池的主流路线,那30多块的天赐,赌注的赔率其实并不差。
评论列表