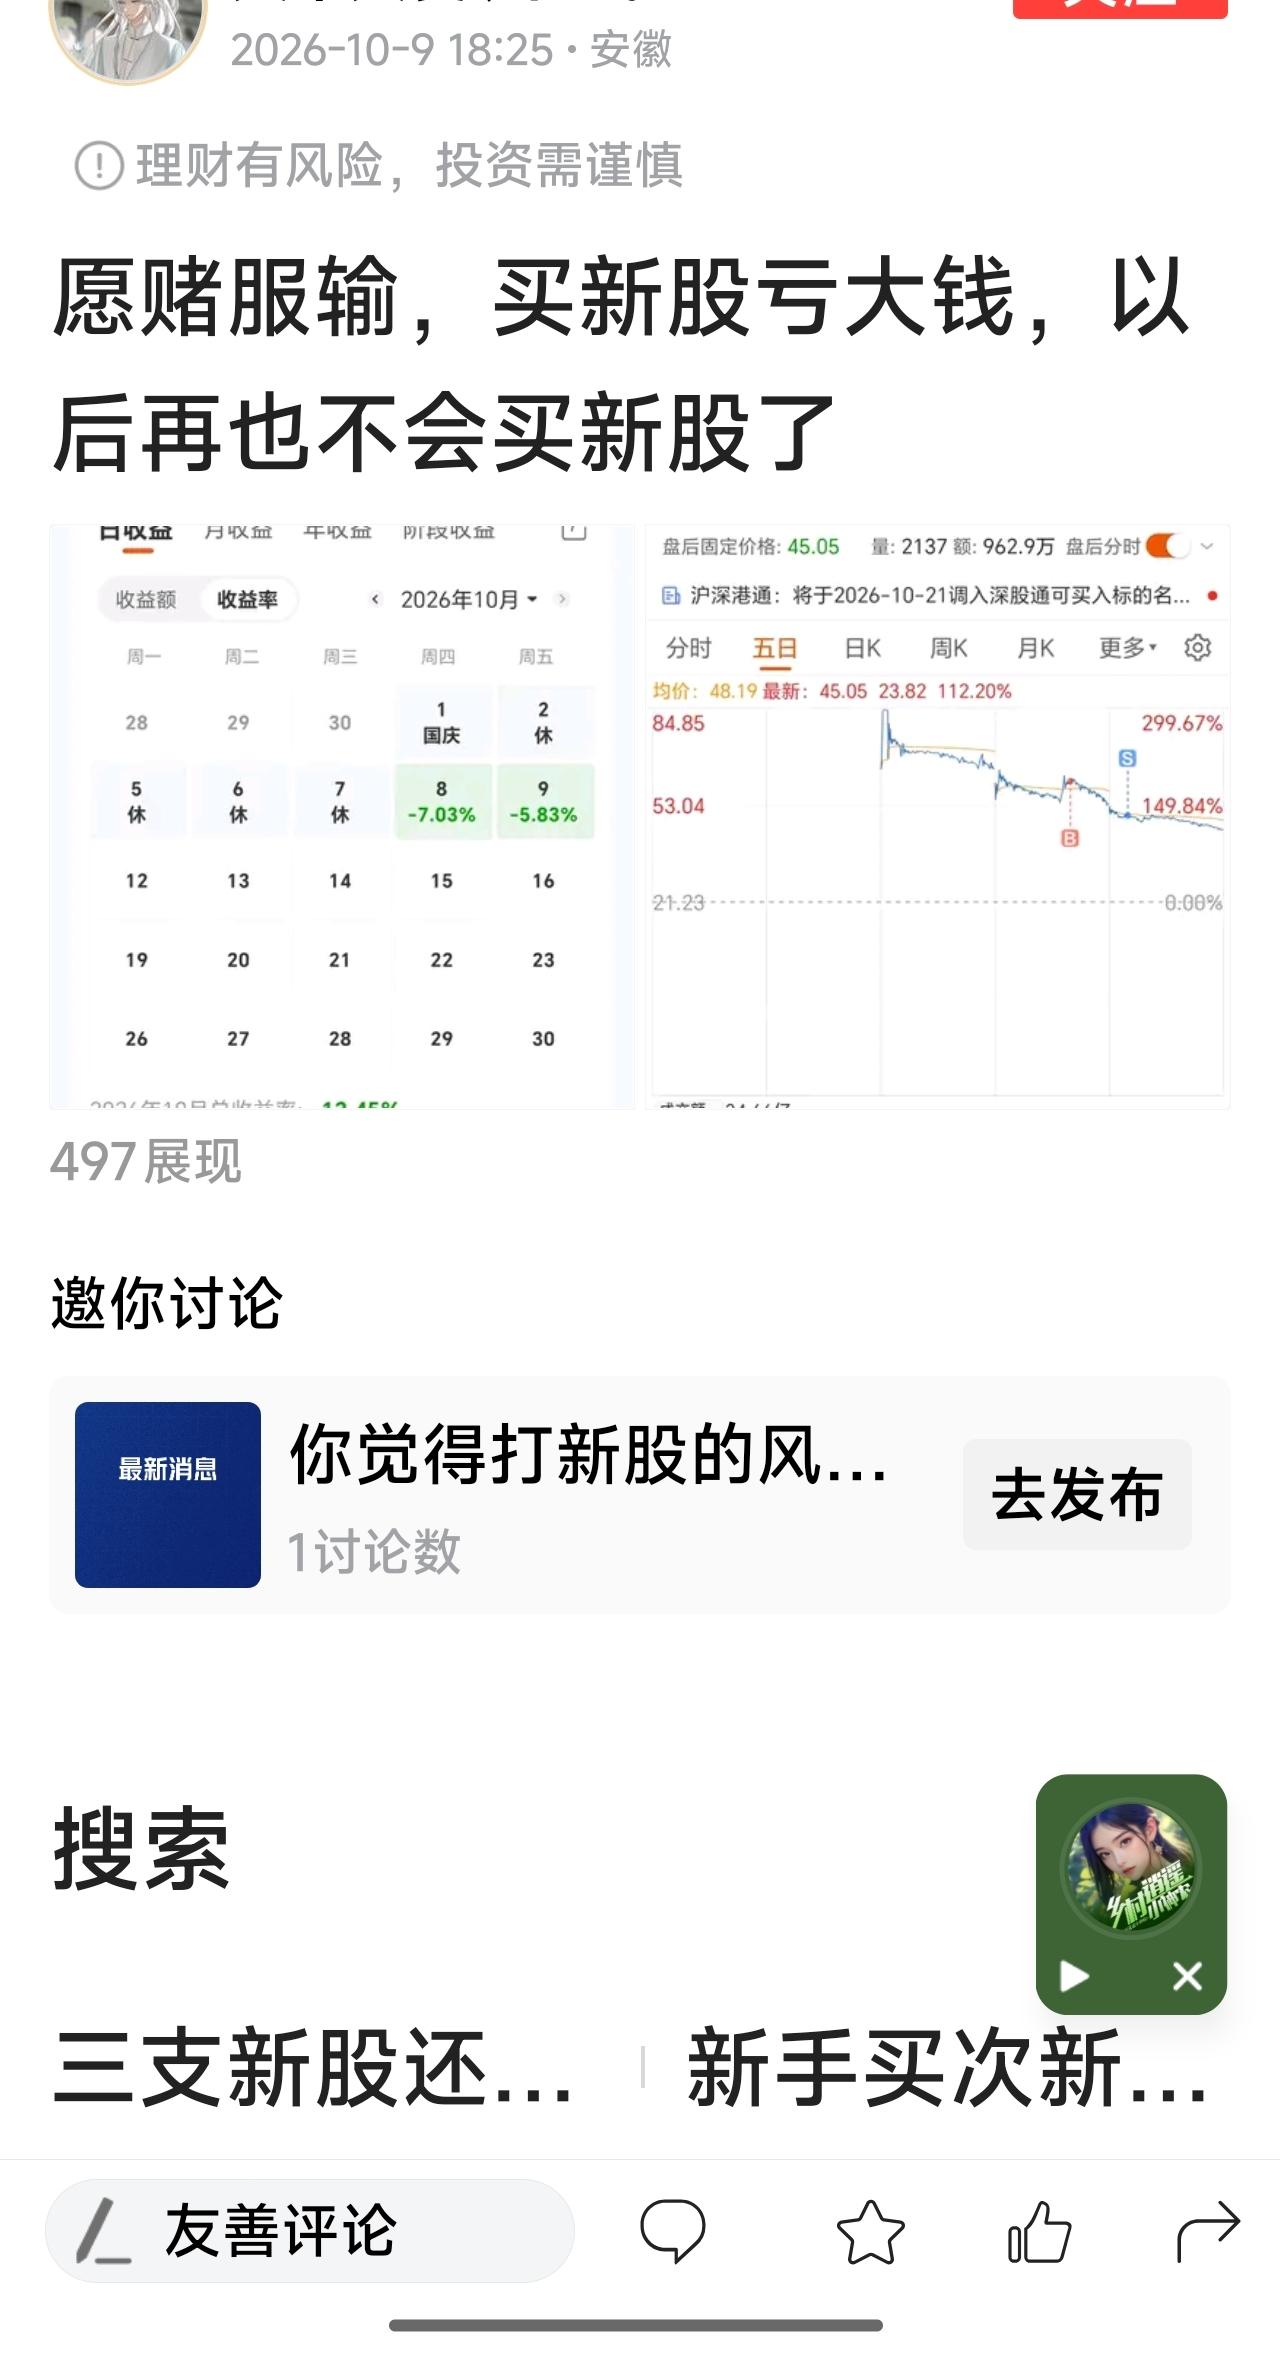
新股就不是散户玩的,看看宇树科技从上市当天1100元跌到如今432,就算是股价已跌了60%多,但谁也不知道这种新股的底在哪里?
我认为,普通散户参与新股交易,最容易吃亏的地方,不是看不懂一家公司的技术,而是太容易把市场热度当成股票价值。
宇树科技的股价走势就很有代表性,一家在机器人领域有技术实力的企业,上市时受到资金热捧,股价一路回落后,又让不少高位买入的投资者陷入被动。
看看公开交易数据就知道了。
宇树科技在8月19日登陆上交所科创板,发行价格是150.80元,上市首日开盘直接冲到1100元,当天收盘还有845元。
到了10月9日,收盘价已经来到432元,从首日开盘价算起,跌幅约60.7%。
短短一个多月,股价就出现这么大的变化,确实值得普通投资者认真琢磨。
可这里有个细节,很多人没有注意到,宇树科技虽然从1100元跌到了432元,但432元仍然比150.80元的发行价高出约186.5%。
也就是说,同样买的是宇树科技,中签的投资者和上市当天追高买入的投资者,面对的可能是完全不同的收益结果。
在我看来,这才是炒新股最值得警惕的问题。公司没有换,股票代码没有换,业务方向也没有换,投资者承担的风险却随着买入价格出现了巨大差别。
为什么会这样?这里得说说新股上市初期的定价机制。
按照上交所的交易规则,科创板新股上市前五个交易日不设置价格涨跌幅限制,后续交易日涨跌幅限制为20%。
这样的安排有利于市场充分交易和发现价格,可对缺少经验的投资者来说,价格波动也可能远远超过自己的心理承受范围。
尤其是那些关注度特别高的科技公司,市场还没来得及认真计算未来能赚多少钱,资金已经开始抢着交易了。
宇树科技就是个典型案例,根据证券时报报道,宇树科技2025年实现营业收入16.99亿元,扣非后净利润5.9亿元。
公司确实有业务、有收入,也有盈利基础,不能简单把它当成靠概念吸引资金的企业。
可问题在于,企业有实力,跟股票在任何价格都值得买,根本不是一回事。
证券时报·数据宝披露,宇树科技发行时的市盈率达到219.23倍,明显高于其所列行业平均水平。
这样高的估值意味着什么?意味着市场已经提前对未来几年的成长给出了相当乐观的价格。
我个人一直觉得,投资科技股最容易犯的错误,就是把技术发展的确定性和企业盈利增长的确定性混为一谈。
机器人产业未来有发展空间,这一点可以讨论,宇树科技能不能持续扩大市场份额,也可以通过财报观察。
可企业未来赚多少钱、竞争对手会不会增加、产品价格会不会下降,这些都不是上市当天就能得到答案的。
市场愿意为想象空间付多少钱,和企业真正能够创造多少利润,中间可能隔着很长一段路。
还有个数据挺值得研究,按照上交所上市公告,宇树科技上市时总股本约4.04亿股,首日上市交易的股份约3008.77万股,占总股本的比例只有约7.4%。
这说明上市初期可以直接参与交易的股份,占全部股份的比例并不高。
在我看来,这个细节比很多热闹的宣传更有分析价值。
当一家企业关注度很高,能够流通的股票却相对有限,短期买卖资金就可能对价格产生较大影响。
市场情绪特别乐观时,股价容易被推得很高;等到追逐热度的资金开始退场,价格也可能快速调整。
这不是说流通盘小的股票一定会跌,而是说,不能把上市初期的交易价格直接当成企业长期价值。
咱们不妨算笔账。
再说说不少股民担心的限售股解禁,宇树科技发行时,部分战略配售股份存在12个月、24个月或36个月等不同锁定安排,未来相关股份满足条件后可能进入可交易状态。
对投资者来说,这确实是需要持续跟踪的信息。
可这里也要弄清楚,解禁不等于减持,更不等于所有股东都会集中卖出。
证监会投资者保护局对此有过明确解释,限售股解除交易限制,并不代表股份一定发生实际出售。
我的看法是,真正需要观察的,不是听说解禁就害怕,而是解禁规模有多大、相关股东有没有披露减持计划、企业经营有没有变化,以及市场能够承接多少交易需求。
我更愿意提醒普通投资者,别把别人的亏损故事当成自己判断股价的唯一依据。
科创板对个人投资者设置了相应的资产和交易经验门槛,本身就说明参与这类交易需要一定的风险识别能力。
达到了准入条件,也不代表已经具备识别高估值风险的本领。
面对新股,真正需要问自己的不是明天会不会涨,而是现在的价格有没有合理依据,万一判断错误,自己能承受多大的损失。
新股并非一律不能投资,优秀企业也值得资本市场给予合理支持。
可再好的公司,也需要合理的买入价格。
对普通人来说,尊重市场规律、认真研究企业、控制投资风险,比追逐上市时的热闹更重要。
投资不是比赛谁胆子大,守住理性,才能更好地保护自己的财富。