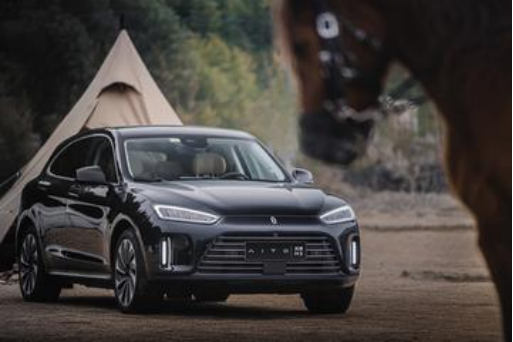
赛力斯 9 月销量出示了,29271 辆,差一点到 3 万辆。但跟小米、蔚来、理想、小鹏相比较,赛力斯还得继续努力。
29271 辆,听着不少对吧?快三万辆了。但你把 9 月所有新势力的成绩单摆在一起看,这个数字就有点尴尬了。
跟理想比,少了两千多辆。跟零跑比,差了七万多辆。七万辆是什么概念?是赛力斯两个多月的销量。
但你要是因为这个就看不起赛力斯,那你就错了。
赛力斯不一样。赛力斯最能打的车型是什么?问界 M9。
M9 卖多少钱?五十大几万起步,顶配选配完能上六十万。就这么一台车,上市 16 周累计交付突破四万辆,稳稳坐在五十万元以上豪华车销量第一的位置。什么概念?在那个价位,BBA 的传统豪华轿车都卖不过它。你花五十万买个豪华 SUV,以前你可能想的是宝马 X5、奔驰 GLE,现在很多人转头就去看问界 M9 了。
这就是赛力斯的底气 —— 我量没你大,但我单车贵啊,我客单价高啊,我在豪华市场站住脚了。
但问题是,光靠一个 M9 撑场面,够吗?
咱们再看那个同比数据。赛力斯 9 月销量 29271 辆,听起来还行,环比还涨了 20% 呢。但同比呢?直接掉了 34.48%。也就是说,跟去年 9 月比,少卖了快一万五千台车。其中问界品牌的主力车型,同比下滑 38.5%,跌得更狠。
去年 9 月是什么光景?问界 M7 改款刚爆火,M9 刚上市,整个问界品牌如日中天,华为光环加持,订单排到半年以后。那时候谁见了不说一句:赛力斯起飞了?
结果一年过去了,销量不增反降三分之一。这就很说明问题了。
第一个原因,产品周期到了。问界 M7 是 2023 年改款的,M9 是 2024 年初上市的。到 2026 年了,这两款车都已经卖了两三年了,新鲜感过去了。消费者是会审美疲劳的。你看小米为什么 9 月能破四万?因为新车型 "澎程" 刚上市,第一个月就交付了一万多台。新车效应嘛,大家都想尝鲜。小鹏也是新车型 GX 持续放量,一个月七千多台。
赛力斯呢?9 月底才刚开启问界新 M8 的预售,真正交付得等下个月甚至年底。中间这几个月,就是青黄不接的空档期。老款卖不动了,新款还没上来,销量自然就掉下来了。
第二个原因,竞争太激烈了。
你想想,三十万到五十万这个价位段,现在挤进来多少玩家?理想 L 系列,蔚来 ES6、ET7,小鹏 GX,极氪 009,小米 YU7 Max 版,还有智界、享界一堆华为系的兄弟品牌在旁边分流量。赛力斯以前靠华为智驾的标签打天下,现在华为自己都把智驾技术下放给别家了 —— 智界用的是同一套乾崑 ADS,享界也是。那消费者凭什么非得买你问界?
以前是 "华为汽车 = 问界",现在是 "华为系有一堆"。赛力斯从独家变成了之一,那份额自然就被摊薄了。
第三个原因,也是最根本的 —— 赛力斯的产品矩阵太窄了。
你看人家零跑,从十万块的小车到二十多万的 SUV,好几个车型覆盖不同价位,东方不亮西方亮。蔚来更厉害,搞了三个品牌 —— 蔚来主品牌打高端,乐道走大众市场,萤火虫做精品小车,三个品牌一起上,怎么都能吃到一部分市场。小米虽然现在只有两款车,但 SU7 和 YU7 覆盖了轿车和 SUV 两个品类,加起来也有四万多台。
这种模式的好处是,抱上大腿了,一下子就起来了。坏处呢?你自己没有什么话语权。华为哪天要是多扶持几个合作伙伴,你赛力斯的独特性就没了。现在不就是这样吗?华为跟奇瑞搞智界,跟北汽搞享界,跟江淮搞尊界,整个鸿蒙智行体系里,问界只是其中一个。
当然了,赛力斯也不是没有翻盘的机会。
9 月底问界新 M8 已经开启预售了,乾崑 ADS 5 SE 智驾系统也更新了版本。M8 是介于 M7 和 M9 之间的中大型 SUV,补的就是那个最走量的三十万到四十万价位段。如果 M8 能像当年 M7 那样爆一把,赛力斯的销量马上就能上去。
而且华为跟赛力斯刚续签了五年的深度合作协议,说明双方还是绑在一起的,短期内不会分家。
但问题是,现在这个市场,光靠一两个爆款是不够的了。零跑为什么能一个月卖十万?人家是十几款车型铺开来打,每个细分市场都有产品。赛力斯要是还靠 M9 一个高端车型撑着,M7 走量,那永远也成不了规模。下个月 M8 上市,看看能不能帮赛力斯把销量再往上推一推。毕竟在这个每月都有新车发布、每个月都有新玩家入场的赛道里,你不进,就是退。新锐领航权益升级