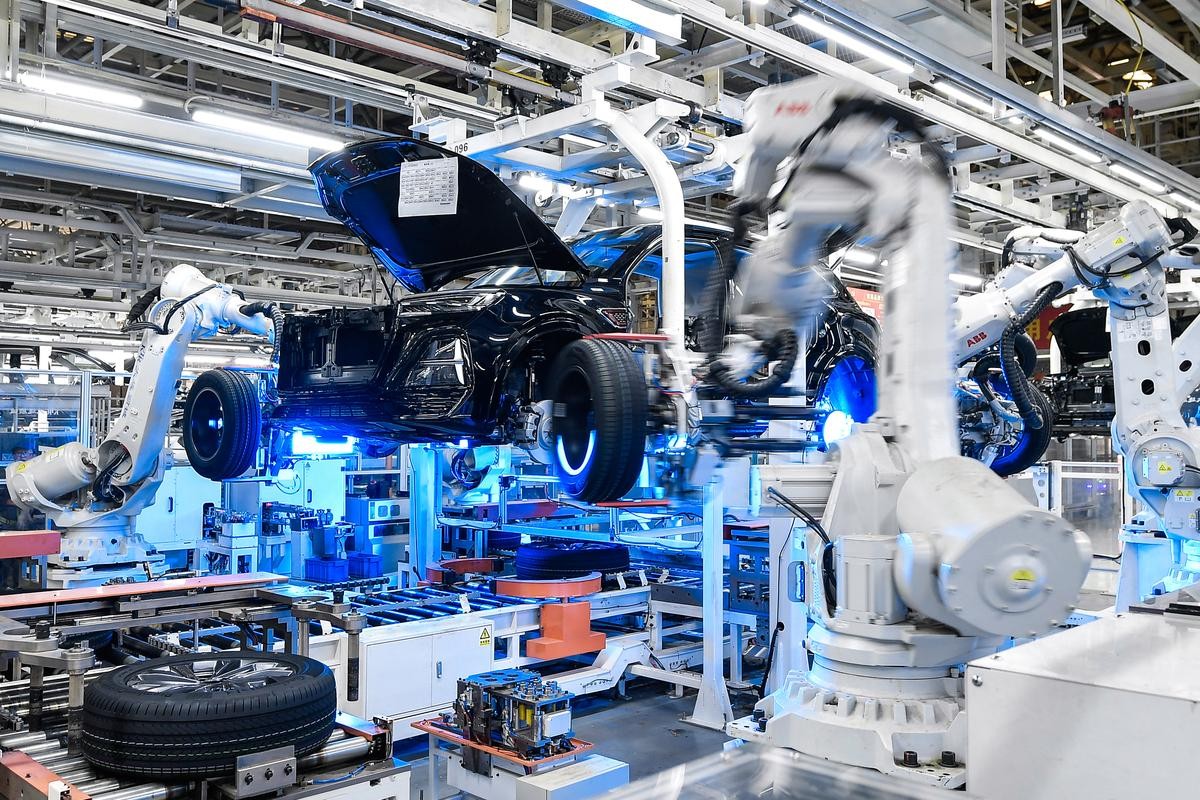
美国人曾买了台比亚迪海鸥运回本土,全部拆开来评估,给出的估价最低也要 8.6 万元。出人意料的是,等他们把各项成本逐一核算完,却陷入了沉默。
不过,如果只把这件事理解成“美国人发现中国车便宜”,其实把问题看小了。
时间来到2026年10月,比当初那次拆车已经过去两年多。比亚迪刚刚公布的9月销量达到46.36万辆,其中海外乘用车和皮卡出货接近18万辆,同比增加153.9%。今年前9个月,比亚迪海外销量已经超过133万辆。换句话说,当年摆在美国工程师面前的那只“小海鸥”,如今背后的整套中国新能源汽车制造体系,正在越来越快地走向海外。
我觉得,回头再看当年的拆车,真正值得琢磨的不是一辆车省了多少钱,而是美国工程师突然发现:很多他们认为很难同时做到的东西,中国车企正在放到一起完成——价格低、配置够用、工业化程度还不差。
两年后的答案,早已不在实验室里
2024年,美国汽车工程公司Caresoft Global弄来一辆比亚迪海鸥,在底特律附近进行拆解研究。
这不是普通消费者买车,而是专业工程公司干的“逆向体检”。车身怎么连接,零件怎么布置,线束为什么这么走,哪些地方能够少一个部件,都会被研究。
最终让美国汽车行业真正紧张的,并不是发现海鸥用了多么神奇的技术。
恰恰相反,它大量使用的都是成熟技术。
美国媒体当时举过一个很有意思的小例子:海鸥前挡风玻璃只用一根雨刮器。少一根雨刮,看上去不起眼,却意味着少一个零件、少一些连接件、少一点重量,也少一道成本。这样的优化如果整辆车有几十处、几百处,再叠加几十万辆的销量,效果就完全不同了。
这就是我认为海鸥最有意思的地方。
它不是靠“少给东西”来便宜,而是在设计阶段就问一句:这个东西到底有没有必要存在?
传统车企往往先有复杂结构,再慢慢想办法降成本;中国新能源汽车企业越来越习惯先从成本、重量、空间、效率一起考虑。
一前一后,看起来只是设计思路不同,最后反映到售价上,差距就出来了。
真正便宜的不是人工,而是整个体系
很多人以前解释中国汽车价格优势,习惯归结为人工便宜。
现在这么说已经明显不够了。
新能源汽车成本里真正值钱的部分,是动力电池、电机、电控、芯片、车身、软件和供应链。比亚迪自己生产动力电池,同时在电机、电控、汽车半导体等领域拥有较深的产业布局,这种垂直整合能力,让整车设计能够少很多供应商之间的反复协调。
更重要的是规模。
汽车行业有一个很现实的规律:同样一套模具、研发平台、工厂和测试体系,做10万辆和做100万辆,每辆车承担的固定成本完全不同。
到2026年9月,比亚迪单月新能源汽车销量已经超过46万辆。海外销量占比也在快速提高。
这说明一个变化:中国新能源汽车过去主要依靠国内超大市场形成规模,现在开始把这种规模带向全球。
这才是一些传统汽车强国真正需要认真面对的地方。
因为一辆便宜车很好模仿,一套成熟的供应链却不是买几台设备就能复制。
你可以买同样的冲压机,也可以买同样的机器人,可上游电池、材料、零部件,中游整车制造,下游物流,以及周围成百上千家供应商形成的配合效率,不可能几年之内凭空出现。
关税挡得住进口,却造不出另一只海鸥
美国当然已经采取措施。
2024年,美国把来自中国的电动汽车301额外关税税率提高到100%。到了2026年,美国贸易代表办公室又启动了第二轮四年期审查,相关贸易限制仍然是美国汽车产业政策的重要组成部分。
从美国自身产业政策角度说,这么做有保护本土汽车企业的考虑。
但作为一个中国人,我更关心另外一个问题:高关税能不能真正解决美国汽车成本高的问题?
答案恐怕没有这么简单。
一堵关税墙可以决定某辆中国汽车能不能便宜进入美国,却不能替美国车企降低电池成本,也不能让一条供应链突然变短,更不能让整套研发体系自动提高效率。
这就是制造业最现实的一面。
市场可以隔开,技术可以限制,政策也可以调整,但生产效率最终还是要在工厂里一点一点干出来。
而且,中国新能源汽车产业自己也并不是没有压力。2026年国内市场竞争依然非常激烈,比亚迪国内销量也面临压力,越来越依赖海外增长。
所以我并不认为中国汽车已经可以高枕无忧。
恰恰因为别人已经开始认真研究、拆解甚至限制中国汽车,中国企业更应该明白:今天领先的成本优势,明天未必天然存在。只有继续把电池、智能化、制造效率和全球服务体系往前推,优势才守得住。
再回头看那辆被美国工程师拆开的海鸥,我反而觉得,它最重要的意义不是证明谁“造不起”一辆小车。
而是让更多人看见,中国制造已经发生了变化。
过去我们追赶的时候,总在拆别人的产品。
如今,越来越多人开始拆中国的产品。
从被研究别人,到成为别人研究的对象,这中间隔着的,不只是一个比亚迪海鸥的价格。