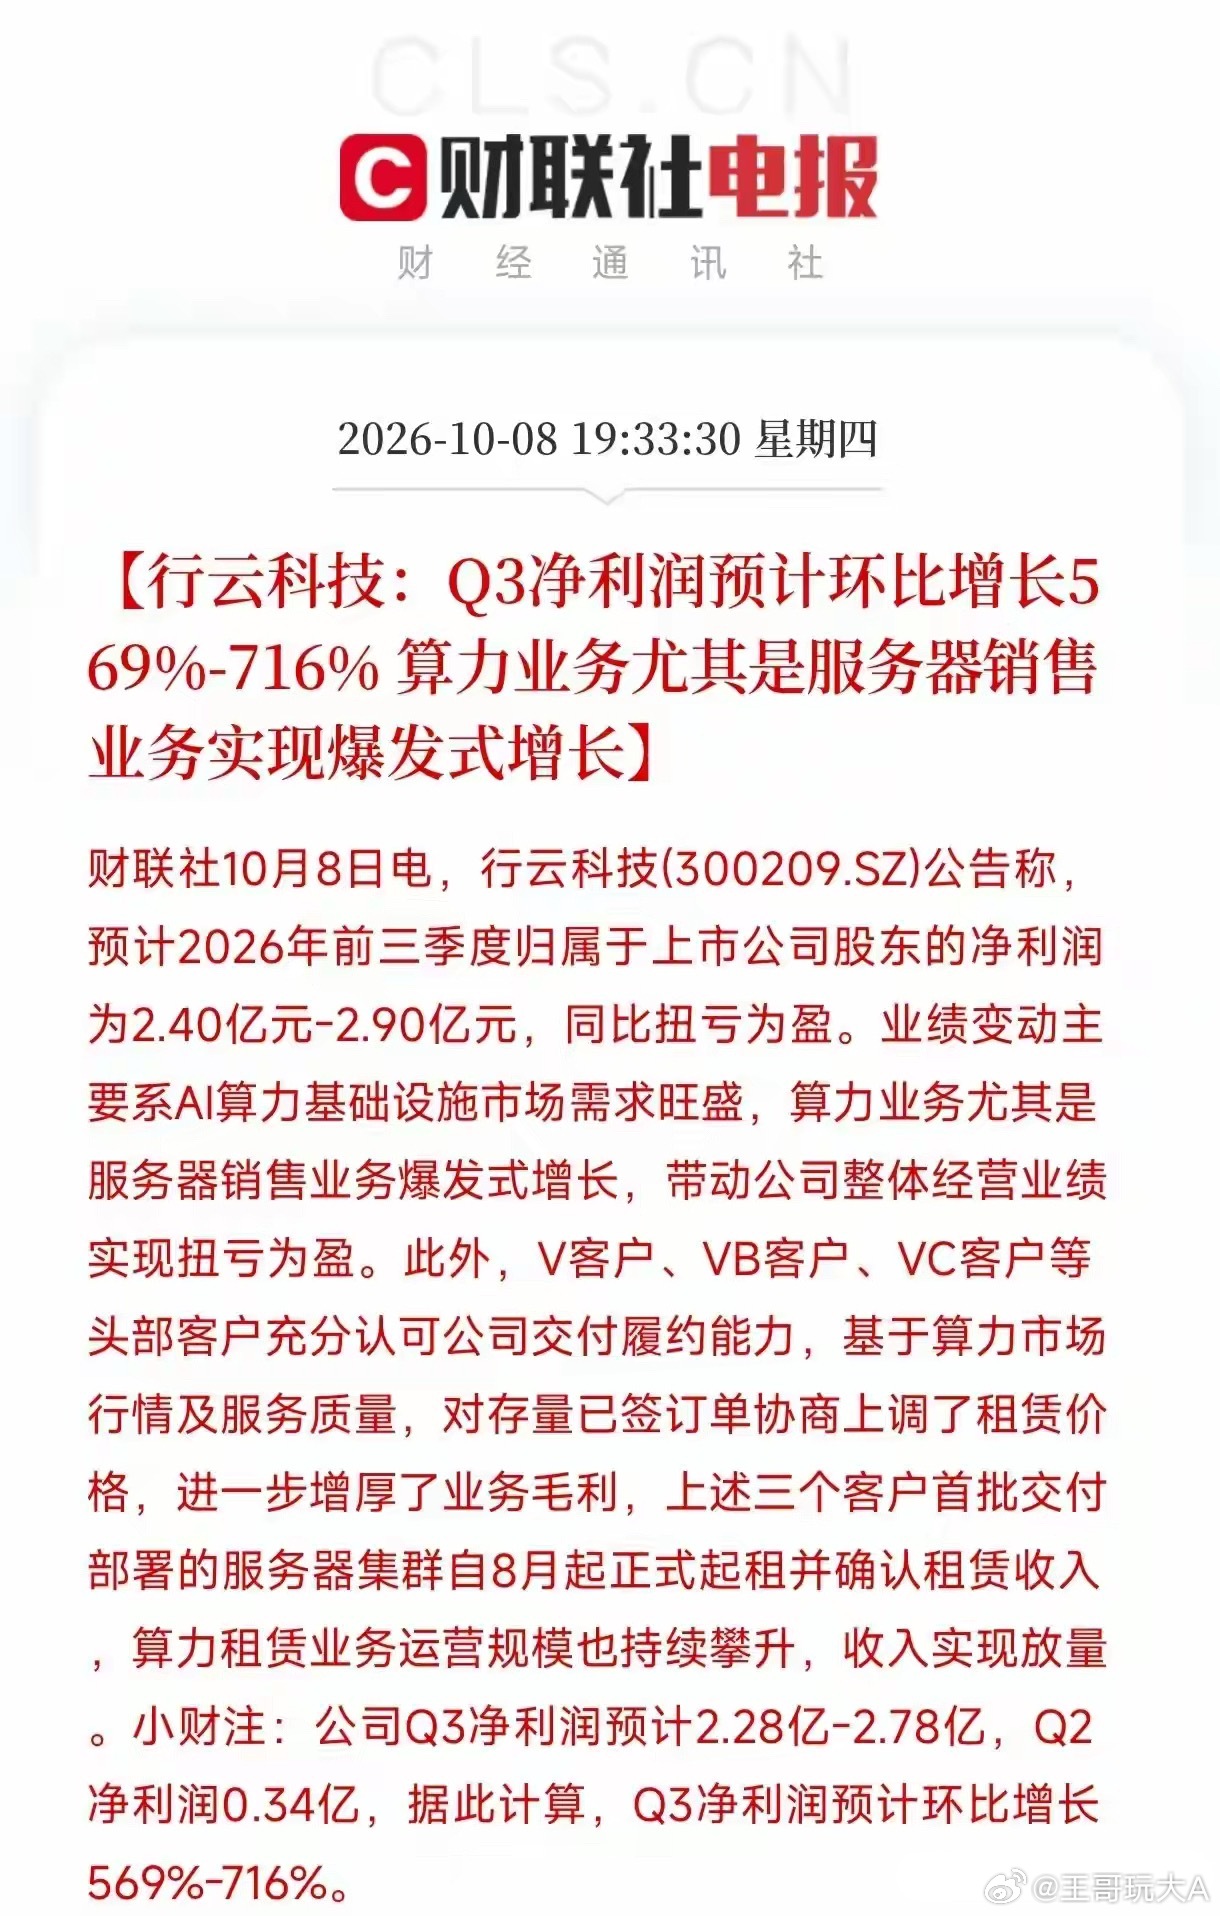
看着行云科技这份最新披露的业绩预告,我差点以为看错了小数点。一家公司单季净利润环比猛翻将近八倍,这哪里是踩油门,分明是直接按下了火箭发射键。
行云科技这份成绩单最硬核的地方,是它实现了真正的扭亏为盈。去年前三季度还亏着钱,今年直接预计赚2.4亿到2.9亿。这背后的动力不是变卖资产之类的财技,而是AI算力基础设施(就是支撑人工智能跑起来的物理底座)的市场需求实在太过饥渴。尤其是服务器销售(你可以把服务器理解为AI大脑的物理躯壳),现在各家大模型都在疯狂迭代,对硬件算力的消耗毫无减弱。这种需求下,卖硬件的业绩自然呈爆发式增长。近期不少券商针对算力产业链的深度研报都指出,2026年依然处于算力基建的高景气兑现期,行云科技的交付能力恰好踩中了风口。
真正让我觉得这家公司迎来质变的,是公告里藏着的一个关键细节。V客户、VB客户和VC客户这些头部大客户,对已经签好的存量订单进行了协商涨价。做过实业的人都知道,签完合同还能让客户同意加价,这比登天还难。这只能说明一件事:当前的算力服务器供不应求,卖方掌握了绝对的议价权。价格上调直接拉高了租赁业务的毛利。这三个大客户首批部署的服务器集群从8月起正式起租。前期砸下去的重资产,终于进入了利润收割期。硬件销售和租赁收入双轮驱动,解释了为什么Q3一个季度(预计2.28亿到2.78亿)的利润就能干到前面大半年(Q2仅0.34亿)的好几倍。
账面数据确实炸裂,但我习惯在狂热中保持一份清醒。算力租赁和服务器销售是一门重资产、强周期的生意。当前极高的业绩增速建立在头部大厂不计成本抢购算力的基础上。一旦未来大模型的商业变现不及预期,大厂收缩资本开支,这种供需错配的红利就会迅速消退。单季近六倍的环比增长能在短期极大提振市场情绪,后续能否持续交出这样的成绩,极其考验公司的客户拓展能力和资金链健康度。
行云科技用一份极度夸张的预告证明了算力赛道当下的滚烫。我偏向于认为,这是一次基本面反转的确认,但投资者若想上车,还得盯紧后续大厂的排产和算力租赁价格的持续性。