你有没有发现,最近想升级电脑或者买台新笔记本,钱包总在隐隐作痛?这不是错觉。一场由AI引发的“内存风暴”正席卷全球,而你我这样的普通消费者,正不知不觉为这场技术革命“买单”。
DRAM内存条价格在短短几个月内飙升了30%到40%,某些型号甚至翻倍。一根256GB的服务器内存条售价可高达5万元,一盒百根装的价格足以在一线城市换套小公寓。这背后并非简单的市场波动,而是一场深刻的产业变革——AI算力需求正在重塑整个半导体行业的规则。
AI如何悄悄掏空你的钱包
AMD首席执行官苏姿丰近期明确表示,未来几年芯片需求将保持“非常旺盛”的状态,即便公司持续扩产,需求依然远超供应。AMD计划在2027年“大幅增加供应”,但强调“还需要更多”。无独有偶,存储巨头美光也发出警告:存储器供应短缺情况不仅会持续,还会在2027年和2028年“进一步加剧”。高盛的分析同样指出,到2027年,传统DRAM、NAND和HBM的供需状况将比2026年更为紧张,且这种态势将延续至2028年。
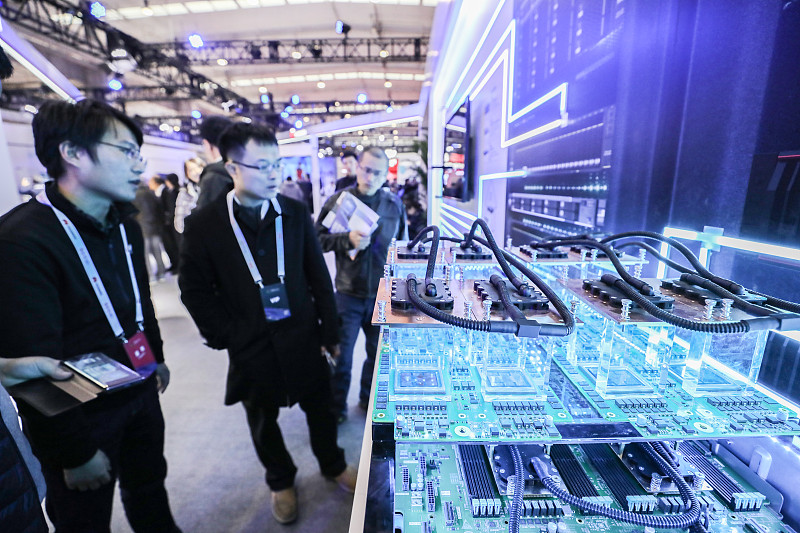
问题的核心在于,AI服务器堪称“存储黑洞”。一台AI服务器对内存的需求是普通服务器的8到10倍。训练一个千亿参数级别的大模型,需要的内存容量可达数TB,相当于数百台普通服务器的内存总和。这些AI服务器正在“成建制地吞噬全球存储产能”。
HBM:AI时代的“超级内存”与产能挤压
AI的胃口为何如此之大?关键在于一种名为HBM(高带宽内存)的特殊存储技术。与传统内存平铺在电路板上不同,HBM采用垂直堆叠结构,通过硅通孔技术实现超高带宽,是传统GDDR内存的5倍以上。这使它成为AI芯片的“完美搭档”,尤其适合处理大模型训练和推理中海量数据的高速传输需求。
巨大的商业利益促使三星、SK海力士和美光这三大巨头将新增产能的80%到90%转向HBM生产。然而,生产1GB HBM所消耗的硅晶圆产能,相当于生产3到4GB普通DRAM。这意味着,每生产一片晶圆的HBM,就意味着消费电子、PC和工控领域少了3到4倍的普通DRAM供给。这并非增量分配,而是存量产能的“改道”。
结果显而易见:HBM产能占比从2024年的9.6%攀升至2026年一季度的18.1%,预计2027年将升至22.5%。全球三大原厂已将超80%先进产能转向HBM和高端DDR5,并陆续停止接受LPDDR4X等消费级产品的订单。普通消费者需要的DDR4、DDR5内存,正成为这场“产能争夺战”的牺牲品。
消费者的“账单”与未来的挑战
这场短缺的终端效应已经开始显现。PC平均售价预计上涨,手机、笔记本等电子产品难以降价。数据中心每增加一块HBM,你的下一部手机可能就得多付几百块。这并非短期现象。美光CEO Sanjay Mehrotra坦言,公司已承诺2027年超过75%的出货量,甚至客户为保障供应已将讨论推进到2030年。三星电子也预计,存储器供应短缺将持续至2028年,2027年的供应限制将比2026年更严峻。
面对这场“AI盛宴”,消费者似乎成了“局外人”。产业视角看到的是AI创造的新价值、提升的生产力,而消费者视角看到的却是不断上涨的账单。企业赚取了效率提升的红利,而产能短缺的成本压力却沿着供应链传导至终端。这哪里是技术革命,分明是一场悄无声息的“内存掠夺战”。
未来三年:数学题而非预测题
展望未来,情况可能更加严峻。高盛预测,2026年至2028年全球DRAM供需缺口将分别达到5.0%、5.9%和3.9%。摩根大通则判断,AI需求占全球DRAM总市场的比例将从2023年的9%飙升到2026年的37%,2028年预计达到53%。即便新建产能陆续在2028年上线,由于生产设施的爬坡需要时间,供需平衡可能难以在短期内实现。
对于普通用户而言,这已不是预测,而是基于供需关系的简单数学。未来三年,电子产品价格居高不下可能成为新常态。如果你有升级计划,或许需要重新评估必要性;如果你是企业采购方,则可能需要考虑签订长期协议来锁定成本。
AI无疑正在改变世界,但这场变革的成本与收益却并不均衡。产业巨头的乐观宣言背后,是消费者日益沉重的负担。在AI与人类的关系这场宏大叙事中,或许我们也该思考:技术进步的红利,究竟该如何更公平地分配?内存芯片行情 内存价格疯涨 AI算力平民化