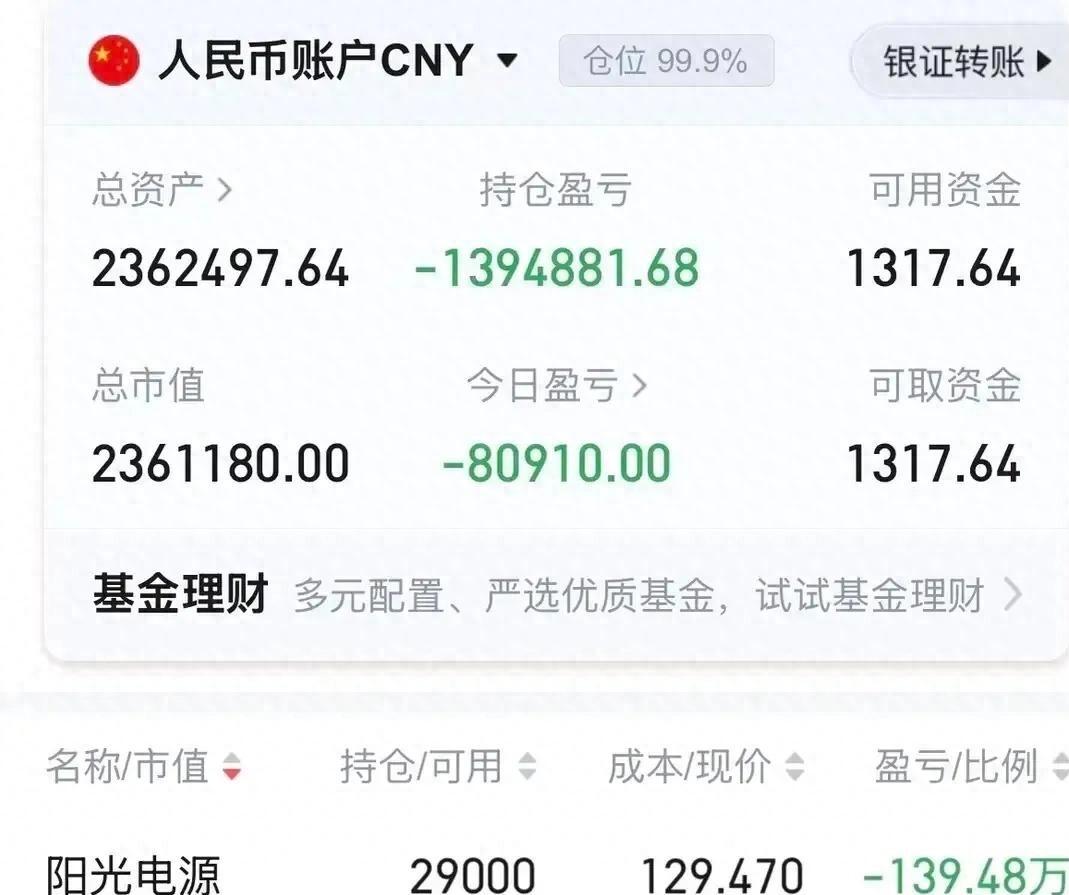
一位上海股民,375万本金,29000股阳光电源,成本价129块4毛7。现在浮亏140万,亏损幅度37.39%。满仓一只票,这操作够狠。
我认为,这件事最值得讨论的,不是一个股民亏掉了140万,而是一个人在看好某家公司的时候,到底该拿出多少钱去证明自己的判断。
股票选错了,可以重新研究,买入时机不对,也有调整的余地。
可一旦把资金全部押上去,市场稍微不按预期走,投资就容易变成一场拼耐心的消耗战。
有个数字值得大家琢磨,亏损37.39%,究竟需要上涨多少才能回本?
答案不是37.39%,而是接近60%。
假设一笔投资从100万元跌到62.61万元,少掉了37.39万元。
想从62.61万元重新回到100万元,需要赚回原有资金的约59.7%。
跌幅达到50%,回本需要上涨100%。跌幅达到80%,就得上涨400%。
我觉得不少股民对亏损存在一个误解,总觉得跌下去多少,涨回来多少就能解决问题。
市场可不管你的买入价是多少,股票接下来能涨多少,只取决于未来的经营表现、资金定价和市场预期。
阳光电源这家公司,过去确实有过不错的发展成绩。
它不仅经营光伏逆变器,还涉及储能系统、新能源电站等业务,算得上国内新能源产业链里有代表性的企业。
可企业有竞争力,跟股票在任何价格都值得买入,是完全不同的两件事。
翻看公开财报,2025年阳光电源实现营业收入891.84亿元,同比增长14.55%,归母净利润134.61亿元,同比增长21.97%。全年业绩还在增长,单独看第四季度,情况就变了。
2025年第四季度,公司营业收入227.82亿元,同比下降18.37%,归母净利润15.80亿元,同比下降54.02%。年报公布后的首个交易日,股价收跌10.82%。
这说明什么?我更愿意说,资本市场买的不是企业过去赚过多少钱,而是未来还能保持多大的赚钱能力。
一家公司前面跑得很快,只要市场发现后面的增长没有预期那么好,估值就可能重新调整。
到了2026年,经营压力还没有完全过去。一季度归母净利润22.91亿元,同比下降40.12%。
上半年营业收入309.12亿元,同比下降28.99%,归母净利润52.59亿元,同比下降32.01%。
这组数据放在一起看,至少说明企业遇到的不只是股价波动,经营端也确实面临压力。
可我不赞成仅凭利润下滑,就直接给阳光电源贴上经营不行的标签。
半年报还显示,公司整体毛利率达到35.92%,同比提高1.56个百分点,经营活动现金流量净额同比增长8.75%。
第二季度归母净利润29.67亿元,较第一季度也有所回升。
收入下降、利润下降是真的,部分经营指标有所改善也是真的。
看上市公司,不能只挑自己愿意相信的那一半数据。
我个人更看重投资中的一个能力,就是承认自己有可能看错。
研究得再充分,也无法提前知道原材料价格、行业竞争和企业订单会发生什么变化。
有人可能会问,手里留着现金,股价跌下来再补仓,不就能降低成本了吗?没那么简单。
补仓确实可以降低平均持仓成本,但它不会自动减少原有亏损,更不能保证未来一定赚钱。
假如企业经营持续恶化,越跌越买,反而可能把更多资金放进同一个风险里。
现金真正的价值,不是保证你能抄到最低点,而是在判断改变的时候,你还有机会重新安排资金。
还有一点需要说清楚,浮亏不等于已经实现的亏损,可浮亏也不是不存在的损失。
是否卖出,应当重新评估公司的经营、估值和个人资金需求,不能仅仅为了不承认亏损就一直持有。
同样,卖出亏损股票也不一定是错误。
假如投资依据已经发生根本变化,及时调整可能比守着买入价更合理。
拿129.47元作为唯一判断标准,本质上还是让过去的决定左右未来。
在我看来,优秀的投资者不一定每次都能买对,更重要的是买错以后,账户还有没有承担后续风险的能力。
真正成熟的投资方式,不是一次判断就决定全部结果,而是给不确定性留下足够的位置。
375万元不是一个小数字,140万元的账面亏损也值得认真对待。
阳光电源后续能不能改善业绩、股价能不能回到某个位置,还要由经营数据和市场来回答。
普通投资者更应该记住的是,尊重市场、理性分析、量力而行。
赚钱需要判断力,守住长期积累的财富,更需要风险意识。