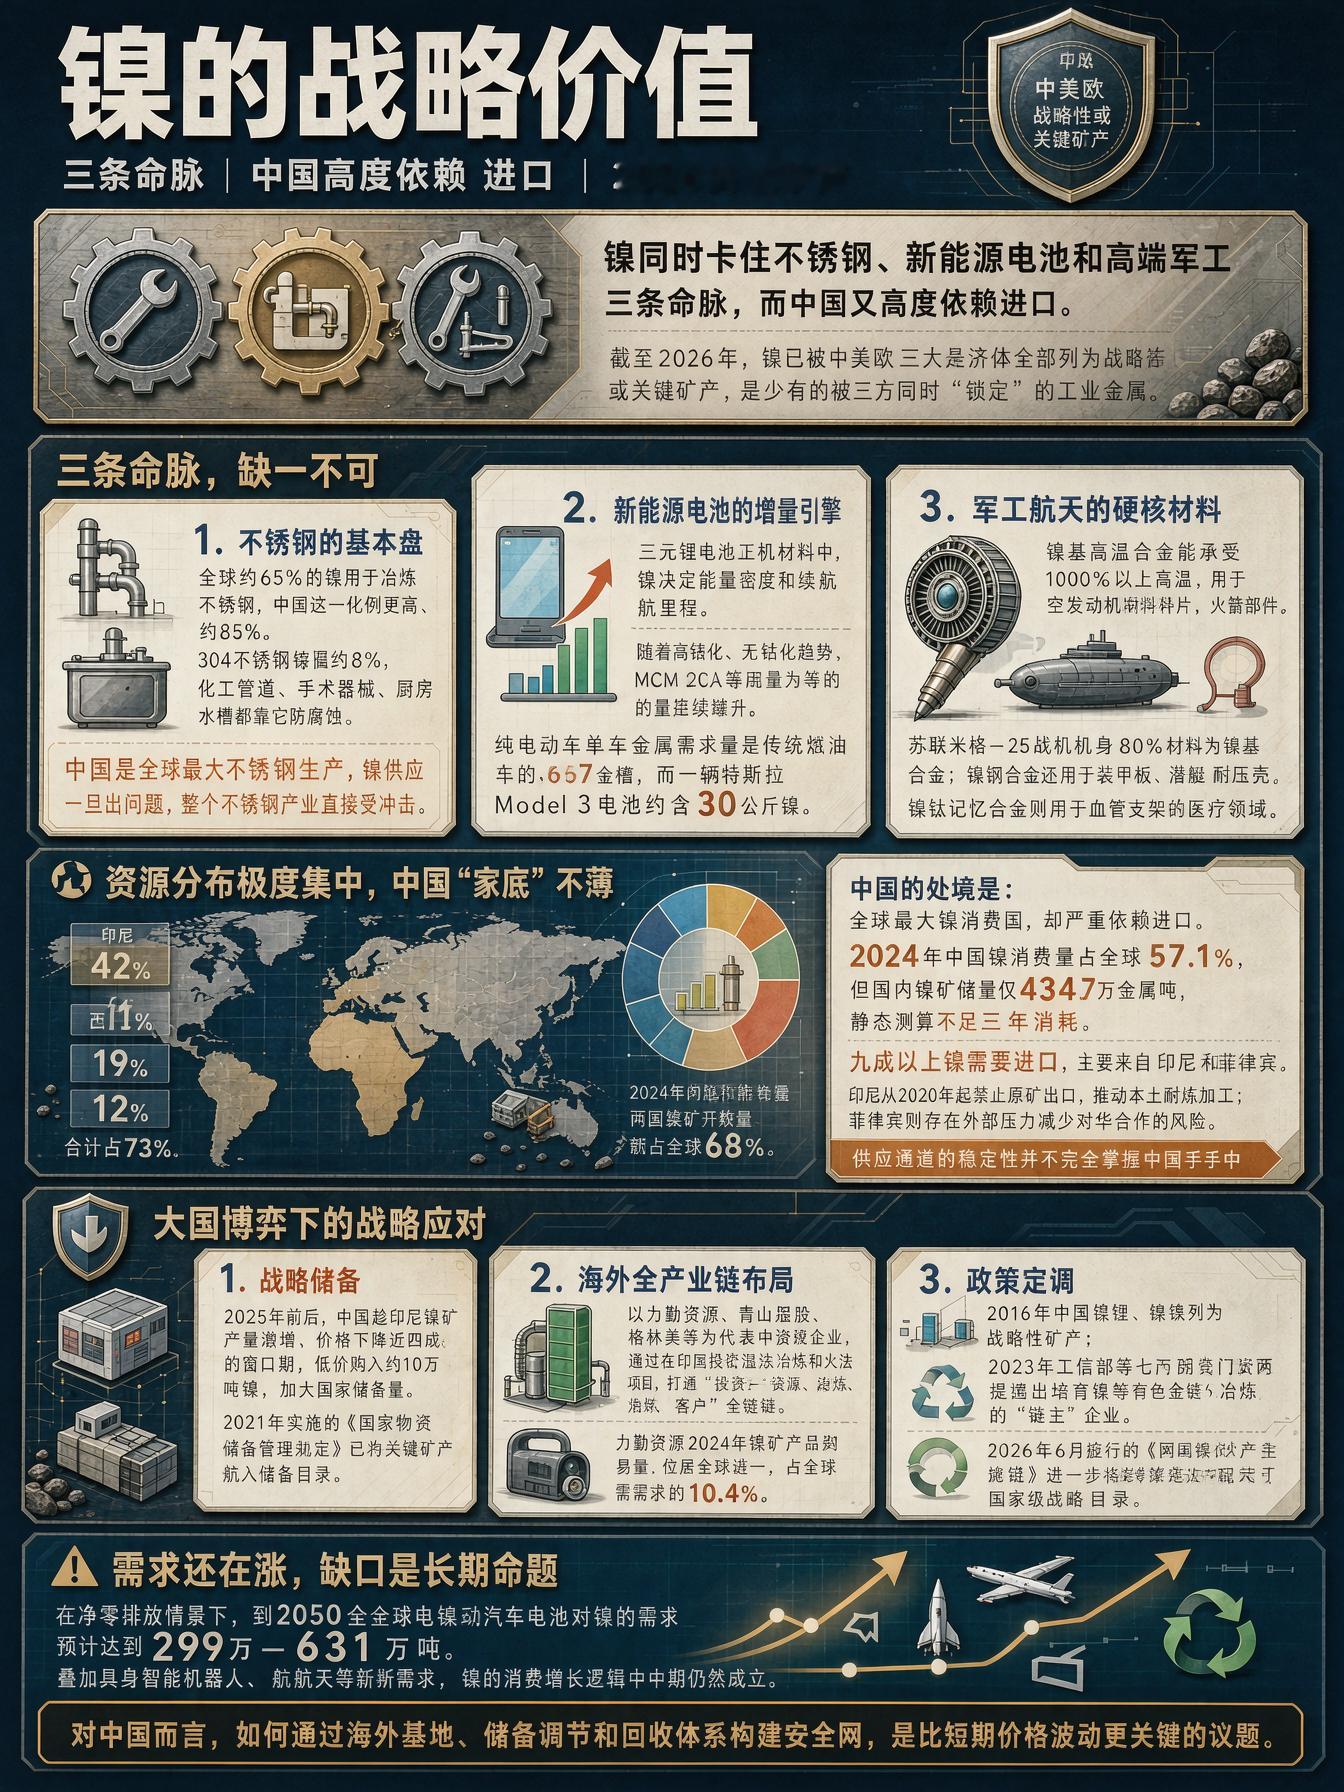
不可或缺的战略底牌:金属镍
镍的战略价值,核心在于它同时卡住了不锈钢、新能源电池和高端军工三条命脉,而中国又高度依赖进口。
截至2026年,镍已被中美欧三大经济体全部列为战略性或关键矿产,是少有的被三方同时“锁定”的工业金属。
三条命脉,缺一不可
1. 不锈钢的基本盘:
全球约65%的镍用于冶炼不锈钢,中国这一比例更高,约85%。304不锈钢含镍约8%,化工管道、手术器械、厨房水槽都靠它防腐蚀。
中国是全球最大不锈钢生产国,镍供应一旦出问题,整个不锈钢产业直接受冲击。
2. 新能源电池的增量引擎:
三元锂电池正极材料中,镍决定能量密度和续航里程。
随着高镍化、无钴化趋势,NCM811、NCA等配方对镍的用量持续攀升。
纯电动车单车金属需求量是传统燃油车的6—7倍,而一辆特斯拉Model 3电池约含30公斤镍。
3. 军工航天的硬核材料:
镍基高温合金能承受1000℃以上高温,用于航空发动机涡轮叶片、火箭部件。
苏联米格-25战机机身80%材料为镍基合金;镍钢合金还用于装甲板、潜艇耐压壳。
镍钛记忆合金则用于血管支架等医疗领域。
资源分布极度集中,中国“家底”很薄
全球镍矿储量主要集中在印尼(42%)、澳大利亚(19%)、巴西(12%),合计占73%。
2024年印尼和菲律宾两国镍矿开采量就占全球68%。
中国的处境是:
全球最大镍消费国,却严重依赖进口。2024年中国镍消费量占全球57.1%,但国内镍矿储量仅434.7万金属吨,静态测算不足三年消耗。
九成以上镍需要进口,主要来自印尼和菲律宾。
> 印尼从2020年起禁止原矿出口,推动本土冶炼加工;
菲律宾则存在受外部压力减少对华合作的风险。
供应通道的稳定性并不完全掌握在中国手中。
大国博弈下的战略应对
正因为如此,镍的储备和海外布局已经上升到国家层面:
1. 战略储备:
2025年前后,中国趁印尼镍矿产量激增、价格下降近四成的窗口期,低价购入约10万吨镍,加大国家储备量。
2021年实施的《国家物资储备管理规定》已将关键矿产纳入储备目录。
2. 海外全产业链布局:
以力勤资源、青山控股、格林美等为代表的中资企业,通过在印尼投资湿法冶炼和火法项目,打通“资源—贸易—冶炼—客户”全链条。
力勤资源2024年镍产品贸易量位居全球第一,占全球市场需求10.4%。
3. 政策定调:
2016年中国就将锂、钴、镍列为战略性矿产;
【2023年工信部等七部门发文明确提出培育镍等有色金属产业链的“链主”企业】;
2026年6月施行的《矿产资源法实施条例》进一步将关键矿产列入国家级战略目录。
需求还在涨,缺口是长期命题
在净零排放情景下,到2050年全球电动汽车电池对镍的需求预计达到299万—631万吨。
叠加具身智能机器人、航空航天等新增需求,镍的消费增长逻辑在中长期仍然成立。
对中国而言,如何通过海外基地、储备调节和回收体系构建安全网,是比短期价格波动更关键的议题。