存储芯片+半导体基板节后第一天要被两颗炸弹点着了,明天开盘这资金要是还敢砸,那真就是把黄金当废铁捡。
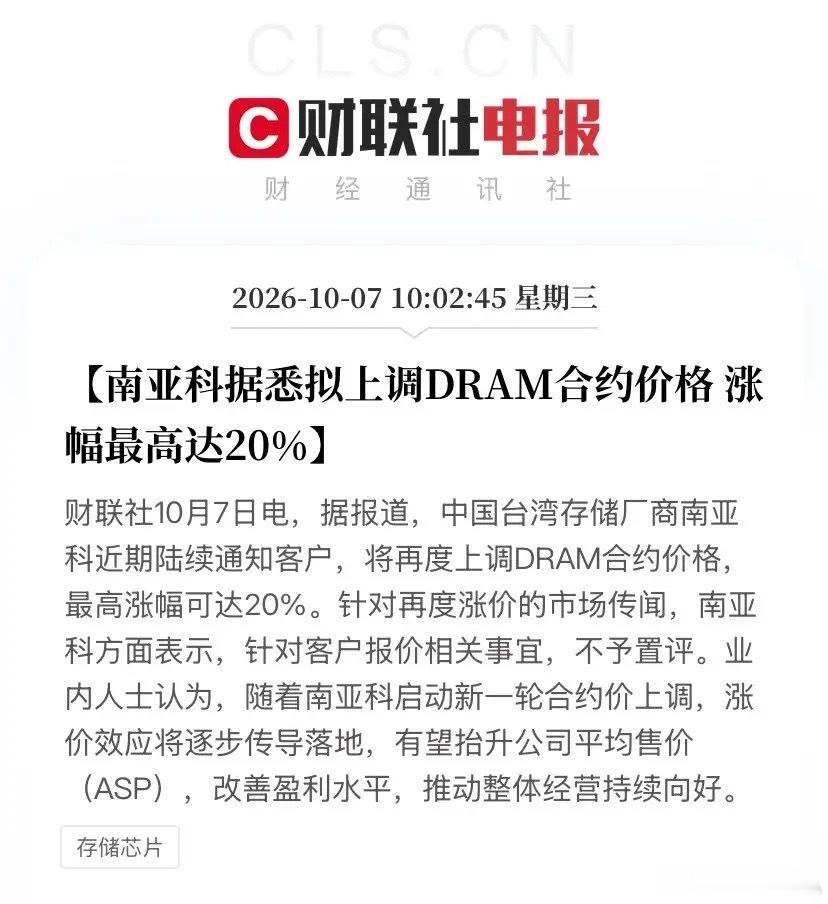
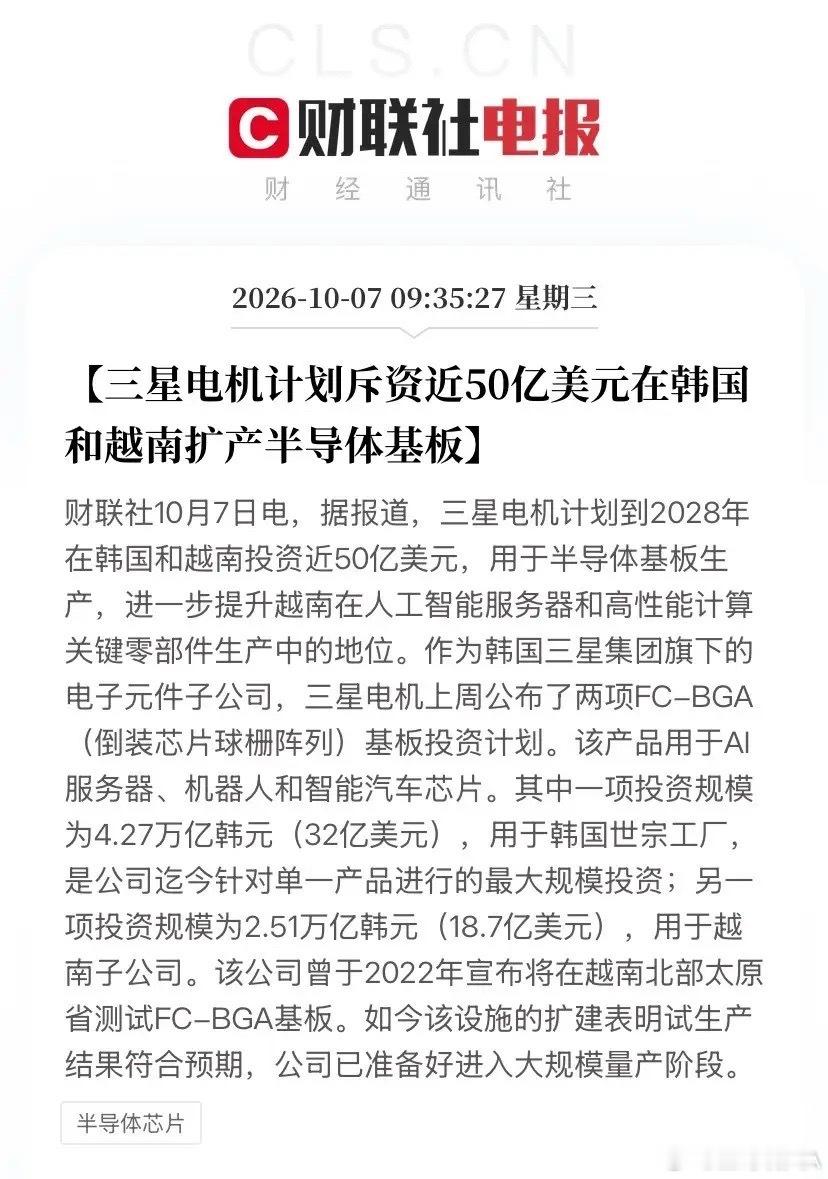
早上10点02分,台媒经济日报扔出一条:南亚科已经在陆续通知客户,DRAM合约价再度上调,最高涨幅20%。公司嘴硬说"不予置评",但业内都懂,不予置评就是默认。几乎同一时间翻出来的另一条大新闻——三星电机9月底刚官宣的,合计砸6.78万亿韩元(差不多50亿美元),在韩国世宗和越南两地疯扩FC-BGA封装基板,世宗那笔4.27万亿韩元是它家史上单一产品最大手笔。
很多人一看"涨价20%"就觉得是老套路,看完新闻就划走。这次不一样,我给你拆三层硬逻辑。
第一层,这不是消费级小打小闹,是定价权彻底翻篇。
TrendForce自己的判断是,2026年四季度普通DRAM合约价环比还要涨10%-15%,消费级因为三大厂主动减产、供给几乎全靠中国台湾厂商扛着,涨幅只会更凶。南亚科敢一把喊到20%,说明下游客户根本没有议价底气,只能接。威刚董事长更早放话,Q3内存和NAND价格"再度大幅上调",上升通道还在加速。
第二层,也是最狠的一层——为什么DRAM会缺成这样?被AI"抢食"了。
这才是真正的产业拐点。你记住一个数字:3比1,甚至4比1。生产1GB HBM高带宽内存吃掉的晶圆产能,大约是普通DDR5的3到4倍。而2026年光AI服务器的HBM加企业级DDR5,就已经吃掉了全球差不多50%的DRAM晶圆产能,2027年这个比例要干到60%。三大原厂(三星、海力士、美光)现在产能优先喂给利润最厚的HBM和服务器颗粒,通用DRAM和消费级内存自然被挤成了结构性短缺。
更关键的是,这事短期解不了。新晶圆厂从动土到爬坡要两三年,HBM封装良率、高端设备交付全是瓶颈,北京君正自己调研口径都明说:DRAM代工产能真正松口气,要等到2027年下半年。TrendForce已经把2027年HBM均价涨幅上调到121%。缺货周期一旦跨过两年,就不是股价炒情绪,是利润表真金白银往上堆——长鑫科技上半年从去年亏23亿直接干到赚776亿,江波龙中报净利92到110亿、同比增长几百倍,佰维、德明利半年赚六七十亿,这就是周期的厚度。
第三层,三星电机50亿美元扩FC-BGA,点的是"芯片底座"的国产替代炮。
FC-BGA是什么?就是AI服务器GPU、CPU下面那块倒装芯片球栅阵列基板,芯片和主板之间数据全靠它高速搬运,是AI算力、机器人、智能汽车芯片缺一不可的"地基"。这个东西长期被日本揖斐电、韩国三星电机、新光电气几家寡头锁死,技术壁垒比想象中高。三星电机越南厂是2022年才开始试产,现在直接加倍投,说明试产良率过关、要大规模放量了——这反过来证明AI服务器基板需求是真实的、要爆的,不是PPT故事。
映射到A股,就是四条线,按业绩弹性排:
一是存储原厂和IDM,长鑫科技这种国产DRAM独苗,直接吃涨价+国产替代双击;二是模组厂,江波龙、佰维存储、德明利这种,库存低价颗粒现在全变成涨价资产,业绩弹性最猛;三是存储封测,深科技沛顿已经做到8层LPDDR堆叠量产、16层良率99.7%,汇成股份这类跟着水涨船高;四是封装基板,深南电路FC-BGA高端产品已经在多个客户那里规模量产,兴森科技刚定增39亿砸高阶mSAP和IC载板三期,2026年上半年利润直接翻2.8倍——这才是基板国产替代最正的标的。
说句实在话。今天早盘你会发现,港股那边澜起跌6个点、江波龙跌2个点,A股半导体上午反而在调整。别一看利好出货就慌——节前这波科技股已经涨了一大段,资金借利好兑现、洗一洗浮筹太正常了。真正要盯的是:涨价函能不能在Q4落到合约价上、模组厂三季报库存收益兑现多少、FC-BGA国内客户送样进度。这三个数据不证伪,中期趋势就没坏。
往根上想,这轮存储+基板行情,表面是涨价,里子是AI把整个半导体上游的产能分配规则重写了:最上游硅片和特气、到光刻和刻蚀设备、再到晶圆制造、HBM堆叠封测、最后是FC-BGA基板和高端CCL覆铜板,每一环节都在从"过剩"切向"缺货"。真正卡住脖子的从来不是模组组装那一道,是能把ABF膜、mSAP精密线路、16层以上堆叠封装良率做上去的材料和设备端。
那么问题来了:你手里捏的那些票,到底是真站在产能紧缺的那个环节上,还是只是名字里带"存储""基板"四个字跟着蹭概念?这个问题的答案,决定你接下来是吃这轮超级周期的红利,还是站在高岗上替别人接盘。
(以上仅为行业逻辑梳理与个人观察,不构成任何投资建议,据此操作风险自担。)