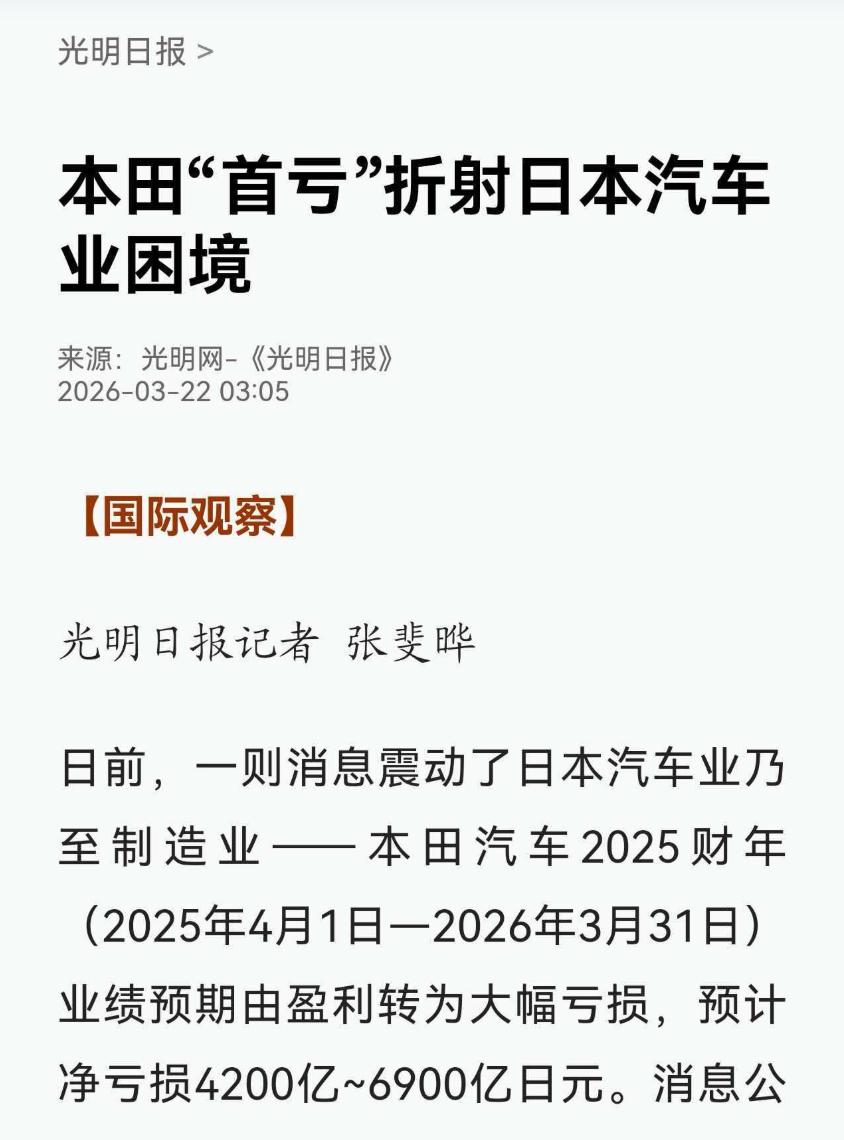
想象一下,一个行业风光了一百年,忽然间跌穿了祖宗留下的底线。2026年上半年,全球汽车业就是这样一出大戏:纯汽油车销量历史性地滑落到全球新车市场的49%。
别小看这1%的分界线,这几乎就是写在行业额头上的“倒计时”。再也不是下滑,是要有人退场。
站在这个风暴眼里的,是在燃油车时代呼风唤雨的日本车企。现在的局面,是等船票的人还没下船,船已经开始漏水了。
燃油车的黄金时代宣判终结,日系品牌被集体推向退场边缘。数据早就敲锣打鼓地宣布:大头已经变天。
Mobility Global这一轮统计,把全球新车销量里纯汽油车的占比直接拍到49%,距离2021年激情岁月的73%,断崖式甩掉了24个百分点。
这不是普通下行,纯汽油车市场上半年又缩水10%,比整体车市收缩多出一倍。别的类型车都能喘口气,惟有汽油车一路急刹,刹到轮胎冒烟。
尤其中国市场,变化最猛,汽油车销量一年暴跌26%,欧洲也没好到哪里去,13%的跌幅让所有车企直冒冷汗。
数据最扎心的还得看日本品牌。曾经,日系车在中国被视作省油耐造的“理财产品”,日牌一哥丰田和老二本田不止赚着眼前的利润,更养着日本汽车产业的半壁江山。
2020年,日系车在中国市占率还在23.1%,2026年上半年,直接掉到8.7%。丰田今年上半年只卖了69.47万辆,同比丢了17.1%的市场,本田更惨,暴跌34.7%,还交出了自1956年上市以来第一份巨额年度亏损单,亏掉4239亿日元。
谁还记得那句金科玉律:“中国市场是日本车企的奶牛”。现在的中国市场,俨然成了日本车企的失血口。燃油入场券还没烧完,底下的地基已经塌得见底缝。
车市不认爹娘的速度,全球电动化让日本既急又无力还嘴硬。说脱离燃油投入新能源,看似谁都想转型,实际谁都离不开中国的这根救命稻草。
拿电池说话,全球电池制造中国市场份额超过70%,正极材料更是接近全包,负极材料占比也在80%以上,简直像是全世界的动力电池都装在中国厂子的货架上。
全球60%的电池产能,地理位置全都扎堆在中国。丰田那些在中国卖得最响的新能源车,比如bZ3X,零部件国产化率接近90%,堪称中国工厂的“样板间”。
接班车型bZ5、bZ7,里面的中国零件堆得甚至比老本田的“中日混血”饭盒更彻底。厂商嘴上老喊着“多元化供应链”,实际生产线已经长在中国肚皮里。
要是断了中国供应链,不说别的,日本人造出来的电动车,不是生生贵出一大截,就是直接造不出来。
更刺眼的短板,是日本想自己干一条电池产业链,砸几千亿日元,搞出的东西却怎么都带不上“高端感”这顶帽子。
2024年全球十大锂电池工厂,中国企业直接包了九个座,松下这位全球老大,如今眼瞅着都排不进前十。本土产业没起色,燃油车巨头都想找点新饭吃,问题在于,谁也没有谁的命。
日本从发动机厂到变速箱厂,三百万岗位连成的钢铁长城,电动车一进场,就意味着大批传统工厂是要断粮的。
谁敢动这层“体系性蛋糕”,背后反弹比卖车还快。这就像在拉面铺子街头推行咖啡,老板自己都说不出口,嘴硬心软脚底下打转。
速度上的差距,几乎让日本喘不过气。中国零部件厂商从接单到批量生产,摁表计时十个月内可以上线。而在日本,从一纸订单到正式下线,光研发和改线磨蹭都要用掉十八个月。
新一代电动车讲究升级换代快,卡谁的脖子都不如卡时间要命。中国新能源一边狂奔一边升级,日系车还在磨刀霍霍,正赶上仗快打完了刀还没磨亮。
老优势累赘成天堆,想干新饭不见成效,这就是产业断层带的尴尬。
问题来了,留给日本的选择并不多。要么死守燃油路线,看着自己的市场份额越磨越薄,最终沦为消费者挑剩下的边角料;要么破釜沉舟,老老实实站队中国产业链。
电池、原材料、零部件、整车组装,这一长串都要“全面合资”,某种意义上说,就是放下老脸别装大爷,吃中国这碗新饭。
有人还记得,丰田2009年同样吃过大亏,但靠着北美、东南亚的需求反弹,这家百年企业把自己拉了回来。
可这回,本田社长三部敏宏的原话就像当头一棒:当初拼的是谁兜里有钱,现在拼的是产品进化差距,已经不是一个时代的较量。
日系车的电动化迟迟迈不出那一步,像极了“智能手机大战翻盖机”。
世界车市这条大船,早已经不是慢吞吞的轮渡了,而是在加速驶向下一站,日系车的黄金船票就剩一张。窗口在眼前慢慢合上,再犹豫半秒,最后只能站在岸边看别人出发。
百年燃油荣耀画上句号,新时代规则已改写,谁还想用老路数去走未来,只会错过全场最宝贵的那一步。
信源:本田“首亏”折射日本汽车业困境2026-03-22 03:05来源:光明网-《光明日报》