俄罗斯真正的对手,从来就不只是乌克兰。别盯着前线那点战报看了,战壕里倒下的是乌克兰士兵,可在后方源源不断给俄罗斯放血的,是德国的军工生产线。这场仗打到今天,说白了就是俄罗斯一家的军工产能,在跟整个西方的工业体系掰手腕,而德国,就是这套体系里最有劲的那台发动机。
截至 2025 年底,德国向乌克兰提供的援助总额接近 1000 亿欧元,其中军援约 550 亿,欧洲排第一,全世界仅次于美国。2026 年,德国又把援乌预算提到 115 亿欧元,比上一年多了 30 亿。
钱只是表面,关键是德国把自己的军工体系整个绑上了乌克兰的战车。莱茵金属,欧洲最大的军火商之一,这两年业绩像坐了火箭。2026 年预计营收 140 到 145 亿欧元,同比增长四成以上,营业利润率冲到 19%。
这钱很大一部分是乌克兰战场喂出来的,2025 年 8 月,莱茵金属在德国下萨克森州翁特吕斯开了一座新弹药厂,号称欧洲规模最大的弹药生产基地。投产仪式上,德国副总理、国防部长、北约秘书长全部到场。
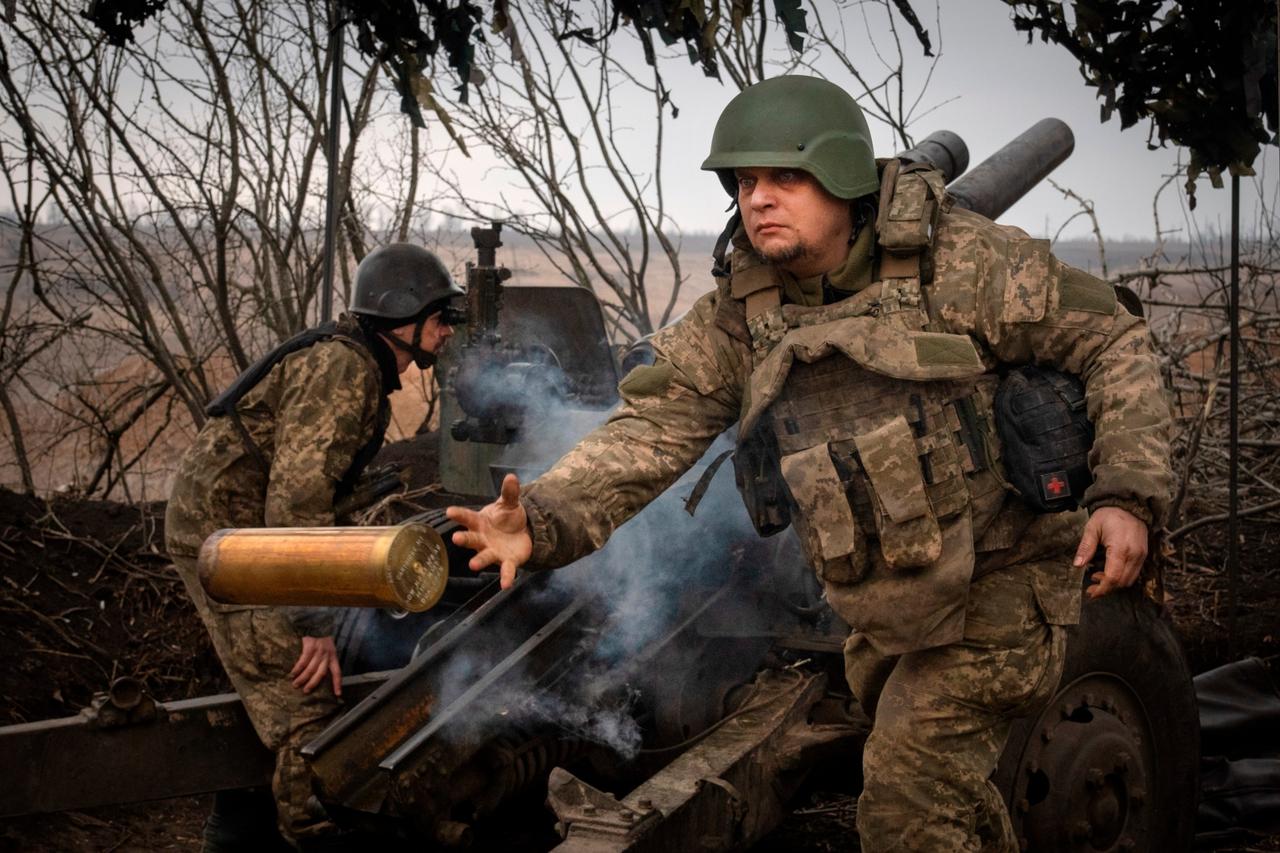
这座工厂专门造 155 毫米大口径炮弹,2026 年 7 月,第一批翁特吕斯出产的炮弹正式交付乌克兰。莱茵金属的目标更吓人:到 2027 年,炮弹年产量要做到 150 万发。这还只是一家公司一座厂的规划。
再看俄罗斯,爱沙尼亚对外情报局的报告显示,2025 年俄罗斯生产了大约 700 万发各类炮弹、火箭弹和迫击炮弹,是 2021 年的 17 倍 —— 开战前一年,俄罗斯一年才造 40 万发。
普京自己在军备会议上也报过账,坦克产量翻 2.2 倍,轻型装甲车 3.7 倍,军机 4.6 倍,火箭炮和导弹 9.6 倍,通讯和电子战设备 12.5 倍,消耗量最大的弹药产量超过 22 倍。
两边一对账,俄罗斯 700 万发对西方计划中的 200 多万发,纸面产量俄罗斯占优。但有个细节容易被忽略:俄罗斯的 700 万发是举国体制砸出来的,背后是经济向战时倾斜、民用工业被挤占。
而德国的 150 万发,只是莱茵金属一家的商业产能,还在按市场化节奏扩张。俄罗斯是把整个国家拧成一股绳在生产,德国只是开动了一部分工业机器。这两种模式的可持续性,完全不在一个层面。
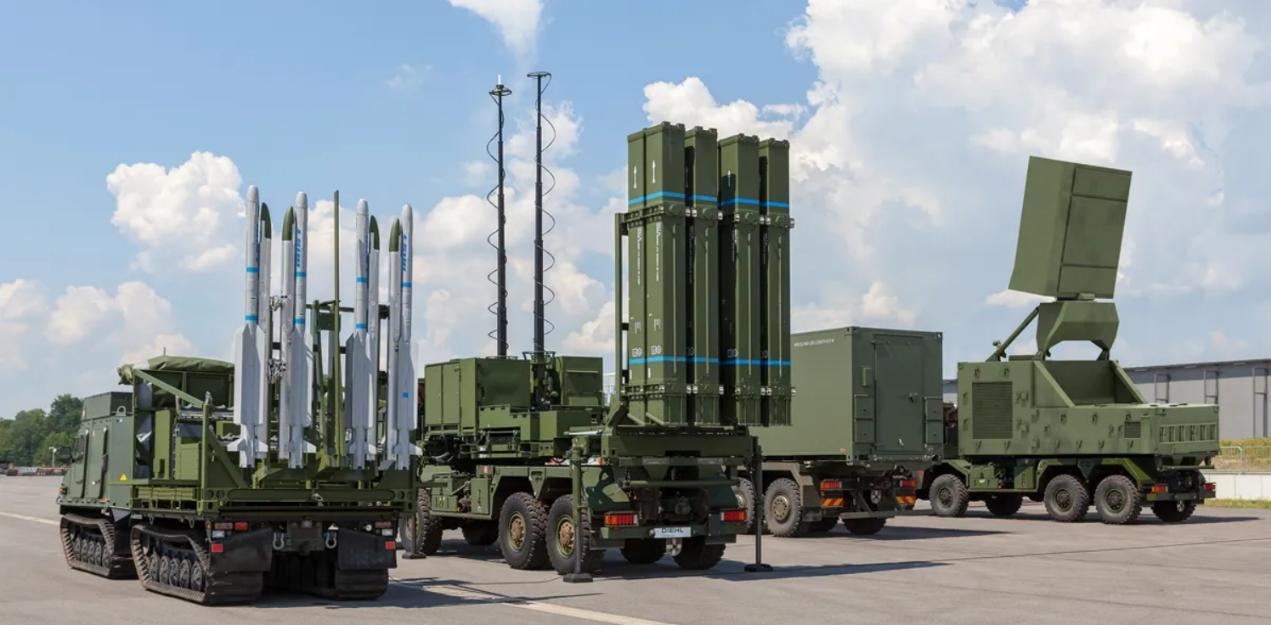
防空领域更能看出德国的分量,德国已向乌克兰交付至少 10 套 IRIS-T 防空系统、3 套爱国者系统,还有猎豹防空坦克。迪尔公司正把 IRIS-T 产能从每年 4 套提到 10 套,德国一次就承诺给乌克兰 4 套。
无人机这块,德国也在从 "援助" 转向 "联合生产"。2026 年 5 月,德乌宣布联合生产航程最远达 1500 公里的远程无人机。9 月,德国企业已开始量产 5000 多架 AI 制导打击无人机,订单约 3 亿欧元。
就在几天前,10 月 5 日,德国总理默茨第二次访问基辅,带着经济代表团。双方企业当场签了超过 60 亿欧元的防务合作协议,涉及防空导弹、卫星技术、无人机研发。德国还额外承诺再给 10 亿欧元军援。
这些动作串起来看,德国的角色已经不是 "帮忙送武器" 了。它是在把乌克兰的国防需求,直接接入德国的军工产业链。从炮弹到防空导弹,从无人机到无人战车,德国企业拿乌克兰的订单扩产、迭代、验证新装备。
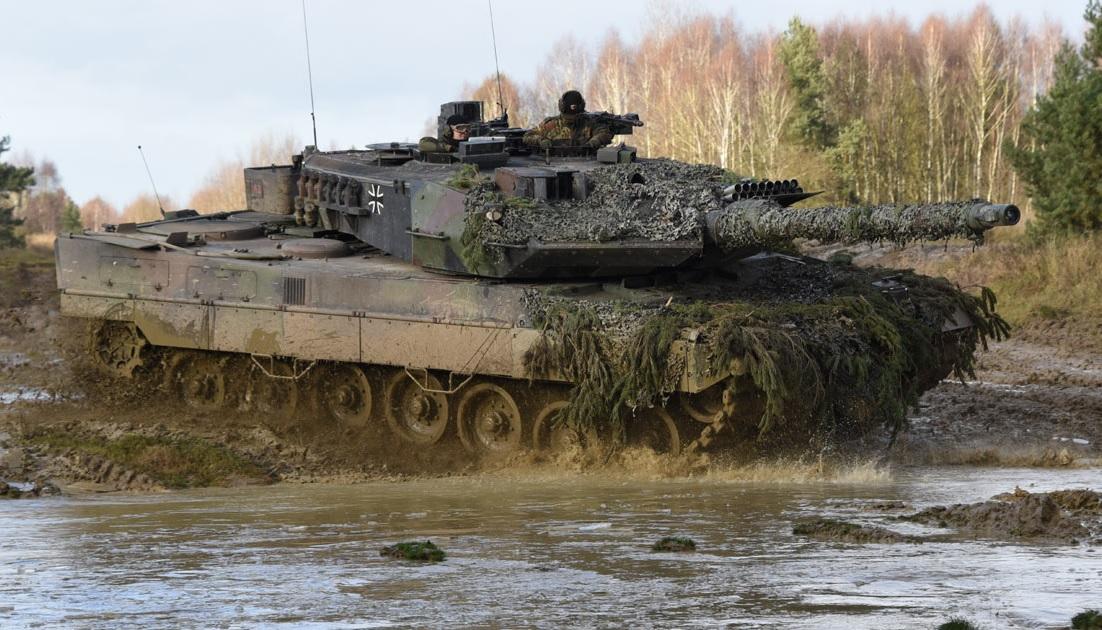
这就解释了为什么说德国在给俄罗斯 "放血",俄罗斯每打掉一辆豹式坦克,德国生产线就多一份订单;俄罗斯每消耗一轮炮弹,莱茵金属就多一轮产能扩张。战场成了德国军工最好的试验场和广告位。
但这盘棋也有软肋,德国军工的扩张速度,目前还跟不上俄罗斯的战时动员节奏。炮弹缺口、防空导弹缺口,乌克兰前线一直喊缺。西方工业机器马力虽大,但启动慢、决策链条长,和平时期的产能惯性不是说转就能转。
更深一层看,这场消耗战真正比的不是谁现在造得多,而是谁能一直造下去。俄罗斯靠国家意志和资源倾斜,德国靠工业基础和市场机制。前者爆发力强,后者续航力久。打了四年多,胜负取决于哪种模式先撑不住。