俄罗斯不再藏着掖着,直接把对华天然气价格亮出来!普京这次是真给中国面子,欧洲看到这个价格估计要郁闷坏了。
10月2日塔斯社引述俄罗斯联邦预算文件,把对华管道天然气均价直接摊开,2026年预计每千立方米247.9美元,2027年251.3美元,2028年247.8美元,2029年246.4美元,四年都在246到251之间来回,几乎成了一条直线。
同一份文件给中国以外非独联体市场2026年均价562美元,2027年450美元,其后逐步下行到2029年323.2美元。
两相对照,很多人立刻喊俄罗斯够意思,欧洲要吃亏。账面反差大,底层逻辑却不是人情。
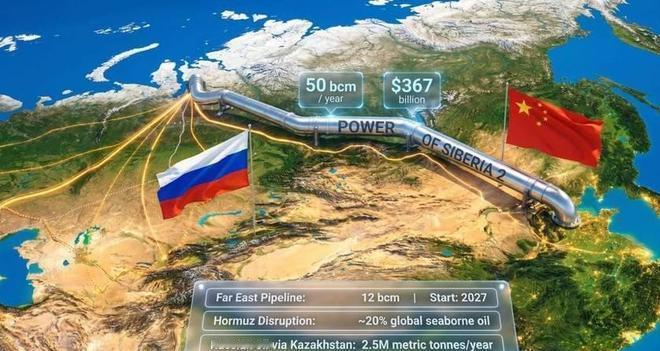
俄罗斯副总理诺瓦克在2026年9月东方经济论坛说得直白,中俄在筹备远东天然气线路,同时继续谈经蒙古的贝加尔力量也就是西伯利亚力量2号,目标年输500亿立方米、期限30年。
人民网披露,2025年中俄已把西伯利亚力量1号年量从380亿立方米提到440亿立方米,远东线从100亿立方米提到120亿立方米,后者计划2027年1月供气。
2025年该管道对华供气388亿立方米,首次超过对欧洲供应量,陆上送气省掉液化、跨海运输、再气化这些环节,成本天然比海运现货稳,加上长协公式挂钩油价、调价滞后,买卖双方都把波动锁住,价格自然平。
2026年中东动荡把海运弱点放大,上海证券报数据,9月18日我国进口现货液化天然气到岸价25.78美元每百万英热单位,较年初9.22美元上涨约180%,9月10日一度27.13美元。
卡塔尔因霍尔木兹通行不稳把不可抗力延到11月,亚洲和欧洲抢船货,欧盟那边又在去俄化,理事会法规要求2026年底停止俄液化天然气、2027年9月底前停止俄管道气。
欧盟委员会数据称,俄罗斯在欧盟管道气进口份额从2021年约40%降到2025年约6%,总进口占比约13%,挪威占30.9%,美国占29.2%,欧洲不是被中国低价气气坏,而是自己把便宜管道拆了,回头买更贵的海运货。
站在买方立场看,247.9美元绝不是单方让利,俄罗斯东西伯利亚气田、管道、压气站已经重资产沉下去,不找长期大客户就成闲置;
中国给的是规模、付款、长周期合同,换回稳定折扣,这才是议价权。值得警惕的是另一头,单一陆上通道占比过高也有隐患。
经蒙古新线涉及第三国过境,地缘摩擦或税费变动都可能卡流量;长协挂钩油价,若未来原油大涨,所谓低价也会跟着抬头。
能源圈一直有两派意见,一派主张继续扩大俄气比例换安全,一派坚持保留中亚、海湾液化天然气、国产气和新能源多重组合,避免被任一卖家反向拿捏。
真正稳妥的算法不是谁便宜买谁,而是永远留第二套、第三套方案。俄气越稳定,越要拿来当筹码而不是当唯一底牌。
低价是结果,结构自主才是根本,等到西伯利亚力量2号全面通气,中国陆上进气还会增加,可如果国际油价长期高企、蒙古过境费重新谈判、中东海运又恢复平稳,那时该继续锁死俄气长协,还是把更多仓位放回海湾与中亚,这笔账留给所有人慢慢掂量。