技术难题就是个借口!俄罗斯到现在都不肯,痛快修一条直通中国的天然气管道,真不是差钱,也不是工程干不了,背后的算盘响的很。
这条俄罗斯念叨了好多年的“西伯利亚力量2号”,卡到2026年还没真正痛快铺开,最难的从来就不是冻土,不是山脉,也不是钢管。
真正难的是两个字:价格。
9月,事情又摊到桌面上了。
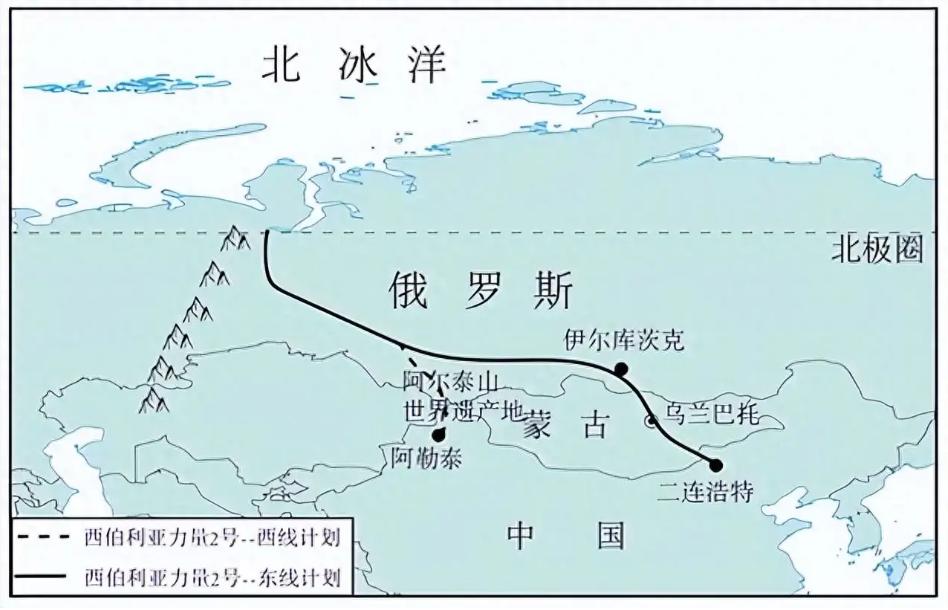
俄方已经把这条规划中的管道改称“贝加尔力量”,全长大约2600公里,计划经蒙古国进入中国,每年输气能力达到500亿立方米。
俄罗斯能源部长还说,项目已经到了“转向建设的最后阶段”。可几天之后,另一边传来的消息却是,中俄围绕供气价格的谈判再次陷入停滞。
这就有意思了。
管道名字都快换好了,气价还没谈明白。
据《南华早报》9月9日引述知情人士的说法,中方希望价格至少接近俄罗斯国内工业用气水平,大约每千立方米120至130美元;
俄方则希望参照现有“西伯利亚力量1号”,大约每千立方米250至260美元。双方开价中间那条沟,可不是多送两车土豆就能填上的。
有人说,那俄罗斯有的是天然气,少赚一点不就行了?
事情哪有这么简单。
天然气管道和卖石油不一样。
油轮今天去中国,明天还能往别处开。可一条几千公里的输气管道一旦修到中国边境,几百亿立方米天然气的出口方向基本就固定了。
尤其“西伯利亚力量2号”准备输送的是西西伯利亚、亚马尔方向的天然气。这部分资源过去很重要的出口方向是欧洲。俄欧天然气贸易大幅萎缩以后,俄罗斯当然急着往东找市场。
问题来了。
往东这么一拐,最大的买家就是中国。
管子铺下去以后,俄罗斯面对的不是一群买家,而是一个超级大客户。
我觉得这才是俄方真正舍不得轻易松口的地方。
价格要是压得太低,再签上几十年的长期合同,今天看是把天然气卖出去了,明天就可能变成自己把议价权锁进了钢管里。
2025年,中俄确实签过有关“西伯利亚力量2号”和蒙古段“东方联盟”管道的具有约束力的备忘录,设计规模就是每年500亿立方米。
但到了2026年5月,两国领导人会晤后,具体商业协议仍没有完全落地,俄方当时也承认,项目实施并没有明确时间表。
所以别看“备忘录”“路线”“建设准备”这些词一个接一个。
真正决定挖掘机什么时候大规模进场的,还是那张长期购气合同。
多少钱?
买多少?
买几年?
谁出建设资金?
如果需求没达到约定量,谁承担风险?
这些东西不写死,俄罗斯当然不愿意先一口气砸下巨资。
而中国这边为什么不着急?
因为咱们手里的牌比俄罗斯多。
2025年,现有“西伯利亚力量1号”已经向中国输气38.8亿——准确说是388亿立方米,超过原定380亿立方米的年度水平。
俄远东另一条对华输气路线计划2027年开始供气,而且双方已经商定继续提高现有线路的能力。
更关键的是,中国天然气来源不是只有俄罗斯一家。
国内天然气产量在增加,海上还有LNG,陆上还有中亚管道。2026年3月至6月,中国天然气需求同比甚至下降约4%,国内产量增加的同时,LNG进口同比下降约12%。
这意味着什么?
卖家着急出货,买家却没有急到非买不可。
做过生意的人都知道,这时候谁更难受。
我站在买东西的一方看,这账太正常了。
俄罗斯天然气可以要,稳定的陆上能源通道当然也有价值,但既然几十年合同摆在桌上,那就该一分钱一分钱谈。
今天每千立方米贵几十美元,乘上几百亿立方米,再乘几十年,那就不是零钱,是天文数字。
当然,反过来看俄罗斯也不是傻。
莫斯科拼命推动这条管道,恰恰说明它需要中国市场;可越需要,就越不愿让外界觉得自己“非卖不可”。
否则谈判桌上的价格还怎么守?
所以我看,这条管道拖这么久,最值得看的根本不是工程技术,而是双方手里的筹码发生了变化。
俄罗斯有气,而且非常想找到稳定的大市场。
中国需要气,却不缺选择。
俄罗斯希望把欧洲市场丢掉的一部分销量接回来。
中国则要避免能源进口过度押在任何单一供应方身上。
哥伦比亚大学全球能源政策中心的研究就指出,如果这条500亿立方米级管道全部投产,俄罗斯在中国天然气进口中的占比会明显上升,这本身就是北京需要权衡的风险。
所以最后就成了今天这个局面。
俄罗斯不是造不了。更不是不知道怎么造。
第一条“西伯利亚力量”2014年签大合同,2019年就已经开始输气,这么大的跨国能源工程,人家早干过一遍了。
现在第二条迟迟没有彻底落锤,技术只是桌面上的一部分。
桌子底下真正较劲的是钱,是几十年的订单,是未来谁离不开谁。
这才是“西伯利亚力量2号”真正难修的地方。