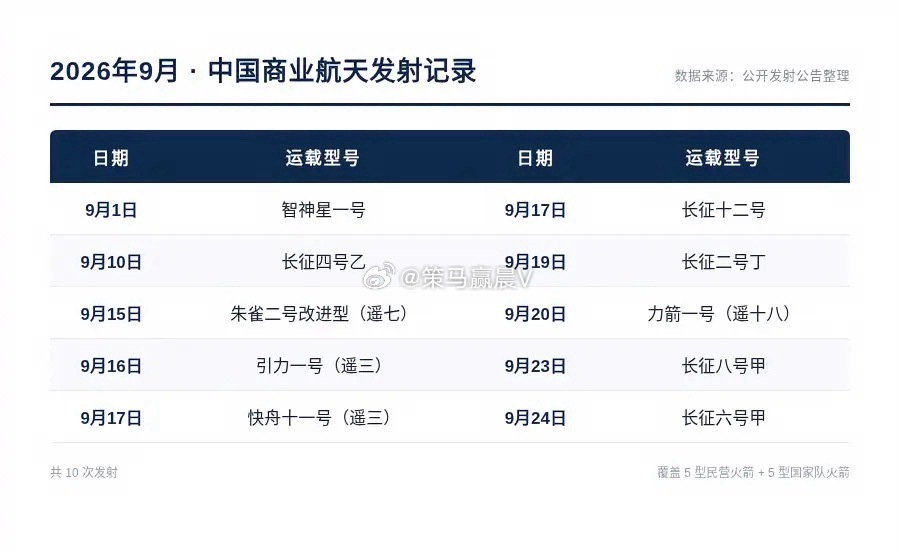
商业航天板块节后将迎来从概念炒作到订单兑现的重估窗口——前三季度70次发射创历史同期新高,火箭总装周期从3个月压到15天,产业拐点已经落地,不再是主题炒作,而是产能与订单的真实兑现。
先看硬数据:截至9月底,我国今年已执行70次火箭发射,去年同期是59次,同比多了11发、增速约19%。去年全年92次,今年三个季度就干到70发,四季度密集排期下,全年冲百发基本板上钉钉。
更关键的不是数量,是质量变了。
信息面:从"一发一个坎"到"月月有班次"
以前发射是新闻,现在发射是常态。9月14日到20日,一周内6次发射、30多颗卫星入轨;力箭一号遥十八一箭九星送9颗星上天,中科宇航已经做到"月月出厂、月月发射"。
一枚火箭总装周期,从3个月硬生生压到15天。怎么做到的?学汽车流水线——脉动式生产,一发火箭拆成六七个工位,不同工位并行作业,模块化总装。这不是加班堆出来的,是工业化量产体系真正跑通了。
政策面:顶层定位直接升维
2026年政府工作报告首次把航空航天列为"新兴支柱产业",卫星互联网单独成段写进去。4月份国家航天局联合市监局发布《商业航天标准体系1.0》,覆盖"箭星场用治"全链条千余项标准。翻译成大白话:以前是放开让你跑,现在是画好赛道、配好规则,规模化发展的地基打完了。
赛迪智库的数据更直白:2025年商业航天市场规模2.83万亿,2026年预计冲到3.5万亿,增速连续两年超20%。
资金面:地方政府真金白银在押注
海南,全国唯一商业航天发射场,建成不到两年23发全部成功。9月29日二期主体完工启动合练,三、四号工位年内形成发射能力,四个工位跑起来年发射能力直接破60次,转场加发射最短只要3天。海上回收船已安放龙骨,"发射—测控—回收"闭环正在成型。
江苏无锡走另一条路:1小时产业圈,特种合金铸件、精密结构件、专用元器件、测试工装全在周边,研发方案出来几天就能出样机。无锡高新区组了180亿规模的商业航天产业基金集群,近三年孵化航空航天企业20多家。海南卡发射端,江苏卡制造端,两个产业集群一南一北把产业链兜住了。
催化点:回收技术两个月连破两道大关
7月长征十号乙全球首次海上网系回收,8月朱雀三号遥二完成我国首次入轨级火箭一子级陆地回收。行业判断很直接:重复使用跑通后,5到10年内单公斤发射成本追平国际水平。成本一下来,星座组网就是指数级放量。
映射方向在哪?
产业链三段看清楚:
• 上游最硬:星载T/R芯片、抗辐射元器件、碳纤维复合材料、发动机高温合金内壁——壁垒最高、最先兑现订单的环节,卫星一批产,芯片和材料先受益;
• 中游最紧:火箭总装、箭体结构件、发射服务——总装周期缩到15天意味着产能瓶颈正在打开;
• 下游最远但想象空间最大:卫星运营、地面设备、手机直连卫星、太空算力——这是3.5万亿市场真正的终局。
市场逻辑已经变了:上半年还在炒概念,9月开始订单向卡位明确的上游配套集中,板块从事件驱动切到业绩兑现阶段。
说到底,商业航天真瓶颈从来不是"能不能发上去",而是能不能像民航一样便宜、准时、可重复地发。当总装15天、回收双突破、发射场年产能冲到60次这三件事同时落地,旧的"小作坊式航天"就算触顶了。
那么问题来了:你手里盯着的那些标的,是真卡在上游材料和核心元器件的订单放量上,还是只沾了个"航天"概念在蹭情绪?答案决定节后拿的是产业红利,还是追高接盘。
以上为行业观察与学术探讨,不构成任何投资建议。文中数据来自公开报道,不涉及个股推荐。
商业航天火箭发射卫星互联网低空经济A股节后策略商业航空航天航天发展行情A股航天板块A股杨超越 李柱延