美光交出历史最好的财报,股价却在剧烈震荡。
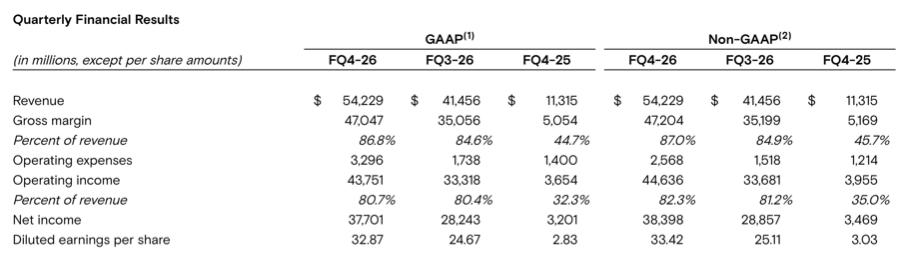
财报数字确实漂亮得不像话。第四财季营收 542.3 亿美元,同比增长 379%,环比增长 31%,连续六个季度创纪录;全年营收 1331.9 亿美元,归母净利润同比增长 895%。公司还签下 26 份长期合约,明年 75% 的产能已经被锁定。
问题是,市场不买账。
这说明投资者算的不是现在,是拐点。业绩越好,越像周期顶部该有的样子。存储这行当有个老规矩,赚钱最猛的时候,往往就是扩产最凶的时候,而扩产出来的产能,三年后会砸在价格上。美光自己说,2027 和 2028 财年存储供需紧张程度将远超 2026 财年——听着像利好,细想是另一回事:紧张意味着价格还要涨,也意味着下游和监管的压力在累积。
这轮跟前两轮还有个不一样的地方。AI 需求把 HBM 产能吃掉了大半,存储从消费电子的配件,变成算力基础设施的一部分。需求底盘确实比过去厚,但"更厚"不等于"不周期"。市场的犹豫说的是:好日子还在,只是定价已经提前跑完了。
对普通人来说,这条线的影响很具体。内存涨价的传导,会一层层落到手机、笔记本、SSD 上。今年旗舰手机集体涨价,最直接的成本项就是它。
你觉得这轮存储行情,是还有下半场,还是已经到顶了?