💬"孩子的意外险不就是磕了碰了能报销嘛,挑个便宜的不就行了"
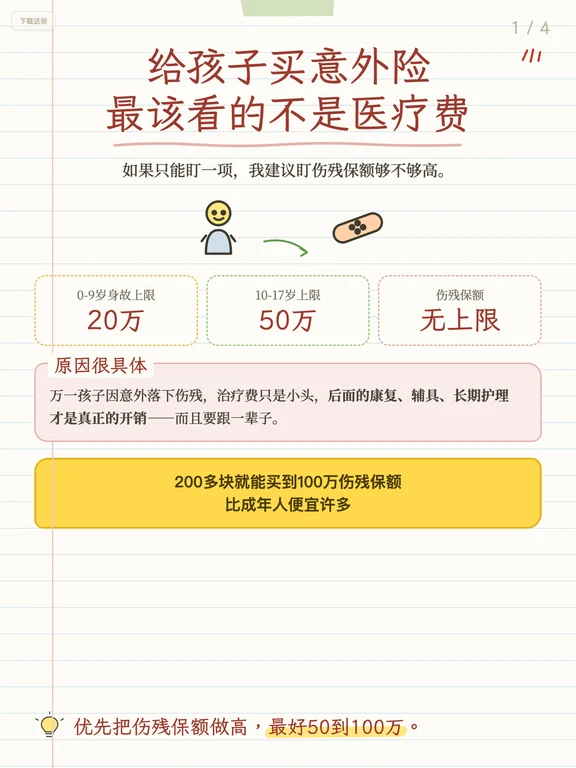
我建议盯的不是意外医疗额度,而是伤残保额够不够高⚠
万一落下伤残,治疗费只是小头,康复、辅具、长期护理才是大头,而且要跟一辈子😔
— — —
⚖身故和伤残,是两套完全不同的规则
身故保额有监管上限📏
0到9岁最多20万,10到17岁最多50万。
给8岁孩子买100万保额,真发生身故一般也只能赔20万。
但伤残没有这个上限🔓
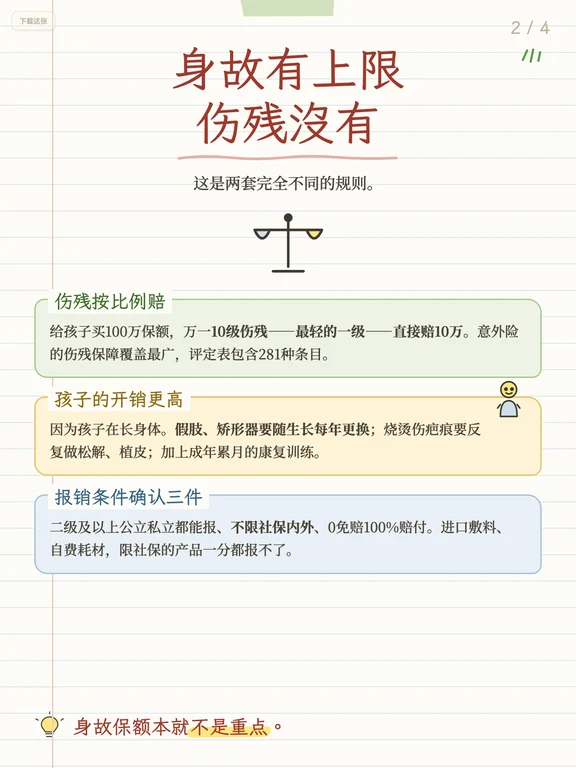
100万保额万一导致10级伤残——最轻的一级——直接赔10万,足够支撑后续的康复和心理疏导。
意外险的伤残保障是所有险种里覆盖最广的,评定表包含281种条目📋
为什么孩子的伤残开销比成年人更高?因为孩子在长身体🌱
假肢、矫形器要随生长发育每年更换,烧烫伤的疤痕要反复松解、植皮,加上成年累月的康复训练。
好消息是不贵💰
200多块就能买到100万伤残保额,比成年人便宜许多。
— — —
💵预算怎么分配
🔹一百来块:60万伤残保额
🔹两百多:100万伤残保额。有款还能花几十块附加高端医院保障,拓展特需和国际部
🔹再加二三十块:每天100元的住院津贴,不需要发票、直接给付,对家长请假很实在
报销条件确认三件事✅
二级及以上公立私立医院都能报、不限社保内外、0免赔100%赔付。
"不限社保"最关键——孩子烫伤的进口敷料、骨折的自费耗材,限社保的产品一分都报不了🚫
— — —
🎒买了学平险,还要不要买意外险
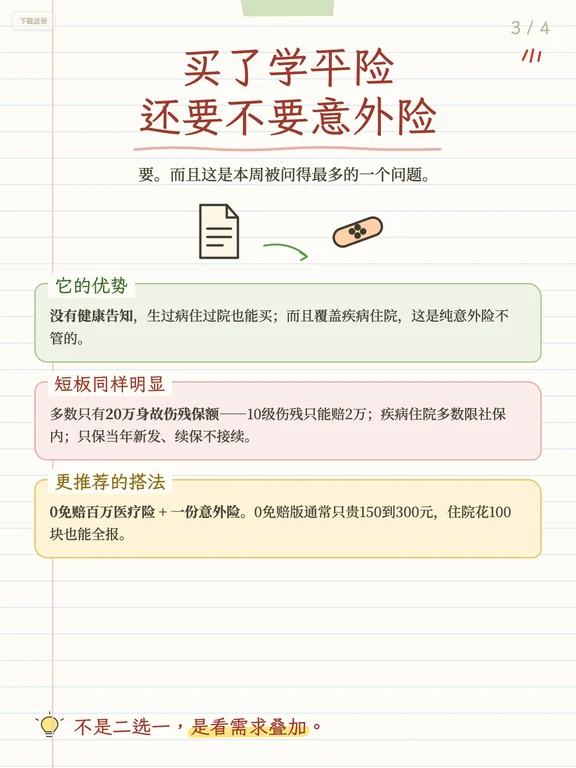
要✅
学平险的优势是没有健康告知,生过病住过院也能买,而且覆盖疾病住院。
但短板同样明显👇
🔹多数只有20万身故伤残保额,对应10级伤残只能赔2万
🔹疾病住院多数限社保内,自费药有比例或额度限制
🔹只保当年新发的疾病和意外,续保不接续。万一是要治三五年的儿童白血病,次年就算能续也不能接着报
所以更推荐的搭法是:0免赔百万医疗险+一份意外险🧩
0免赔版比1万免赔版通常只贵150到300元,相当于多了份小额医疗险💡
— — —
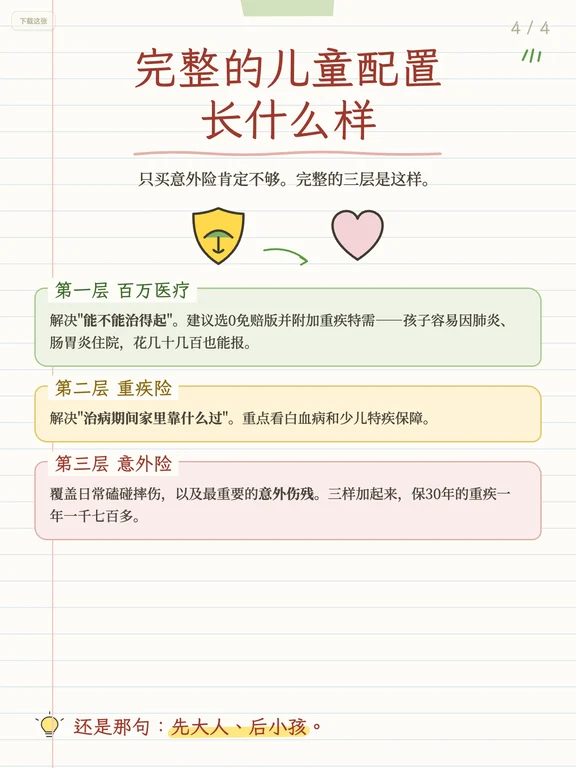
🧱完整的儿童配置是三层
🔹百万医疗险解决"能不能治得起"
🔹重疾险补生病期间家长的收入损失,重点看白血病和少儿特疾
🔹意外险覆盖磕碰摔伤和最重要的意外伤残
预算有限按这个顺序补💵
先大人、后小孩。孩子身上没有家庭经济责任,大人身上有房贷、有赡养、有抚养。
#儿童保险 #意外险 #学平险 #伤残保额 #保险科普