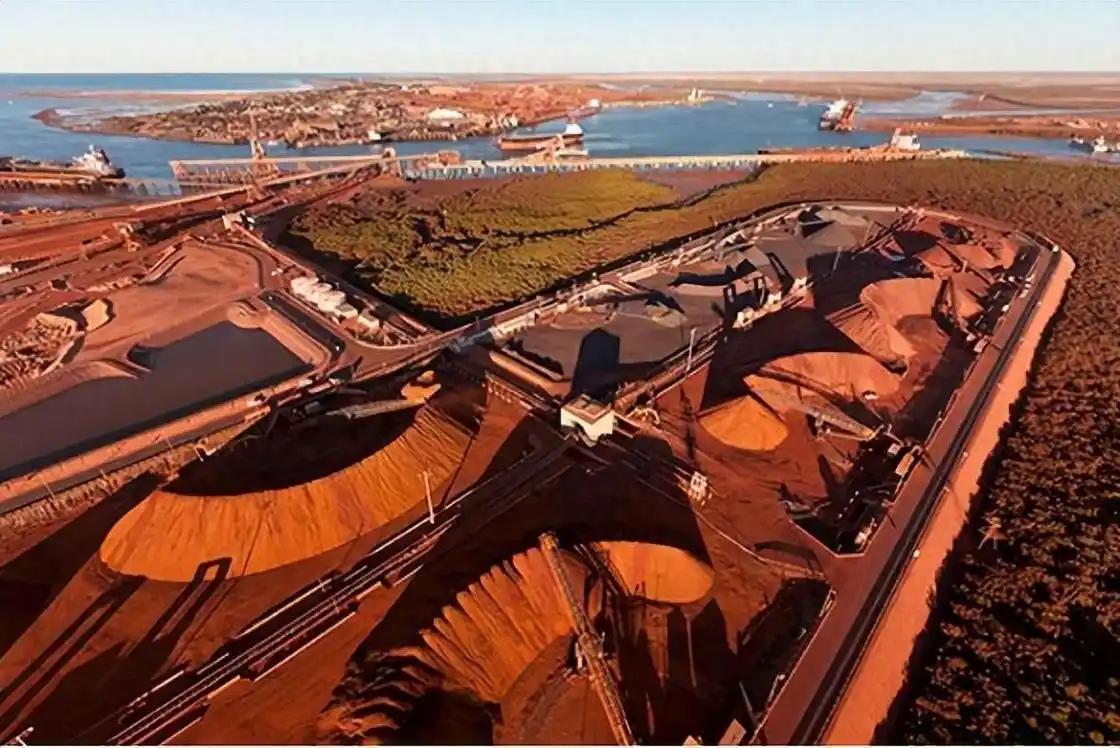
当初澳大利亚铁矿一直拿捏中国,后来我们是怎么破的局?其实根本没有破局,只是换了个方式让澳大利亚老实而已。
很多年前,中国经济快速发展,基础设施建设、房地产建设、装备制造等领域持续扩大,对钢铁的需求不断增加。而钢铁生产离不开铁矿石,恰恰在这个关键环节,中国曾经长期依赖海外进口。
澳大利亚凭借自身资源优势,成为中国铁矿石进口的重要来源。它拥有大量高品位铁矿,开采成本较低,运输距离相对较近,在全球铁矿石贸易中占据重要位置。
于是,过去国际铁矿石市场形成了一种特殊格局,供应端集中在少数大型矿业企业手中,而中国作为全球最大的钢铁生产国,对稳定铁矿供应有着巨大需求。
当初澳大利亚铁矿一直拿捏中国,背后并不是简单的一场贸易冲突,而是资源、产业和市场规则之间的长期博弈。
但后来,中国并没有选择等待,而是开始调整布局。所谓“破局”,并不是短时间内完全摆脱澳大利亚铁矿,而是通过改变供应体系,让单一来源不再决定整个产业链。
铁矿进口格局改变,中国开始增加选择过去,中国钢铁行业对进口铁矿石依赖较高,一个重要原因就是国内部分铁矿资源存在品位偏低、开发成本较高的问题。
这种情况下,进口高品位铁矿成为钢铁生产的重要补充。不过,中国很早就开始推动铁矿石来源多元化,除了澳大利亚之外,巴西、南非、印度等多个国家都是中国铁矿石进口来源。其中,巴西淡水河谷长期是全球主要铁矿石供应商之一,随着贸易合作不断推进,巴西铁矿在中国进口结构中的比例保持较高水平。
根据中国海关总署公布的数据,2024年中国进口铁矿砂及其精矿约12.37亿吨,进口来源仍然保持多元化趋势。澳大利亚虽然依然是重要供应国,但已经不是唯一选择。
这种变化的意义在于,中国不再把产业安全寄托在单一市场,而是通过全球采购体系提高稳定性。
与此同时,几内亚西芒杜铁矿项目也成为近年来全球铁矿领域的重要事件。该项目拥有世界级优质铁矿资源,未来投产后将增加全球铁矿供应,为中国企业参与国际资源合作提供新的渠道。
过去依靠少数矿区供应的格局,正在被新的资源布局慢慢改变。国内挖潜加快,钢铁产业寻找新路径除了增加海外来源,中国也没有停止对国内资源的开发。
过去,中国铁矿资源并不少,但部分矿山存在开采难度大、经济价值不足等问题。随着采矿技术、装备水平不断提高,一些过去开发难度较高的资源正在得到利用。
同时,中国钢铁行业也在调整生产方式。废钢资源利用,就是其中一个重要方向。钢铁生产并不只有依靠铁矿石这一条路径,废钢经过加工处理后,可以成为炼钢的重要原料。
近年来,中国持续完善废钢回收体系,提高资源循环利用水平。2022年,中国钢铁工业协会提出,到“十四五”末,钢铁行业综合废钢比力争达到30%左右。
提高废钢利用比例,可以降低部分铁矿石需求,也能减少资源供应波动带来的影响。从这个角度看,中国应对铁矿石问题,并不是简单寻找替代品,而是在重新构建整个产业链。
从价格接受者到市场参与者,规则正在变化铁矿石贸易长期以来存在一个问题,就是价格形成机制复杂,国际大型矿业企业在市场中拥有较强影响力。
为了提升市场话语能力,中国也在推动铁矿石贸易方式更加多元。2022年,中国企业与国际矿业企业开展人民币结算铁矿石交易,相关货物运抵山东港口。
这类交易探索,为大宗商品贸易增加了新的结算选择。与此同时,中国钢铁行业也在不断优化产业结构,提高资源利用效率。当然,现实情况是,澳大利亚依然是中国重要铁矿石供应来源之一。
由于长期形成的产业联系和资源优势,短时间内完全替代并不符合市场规律。
但区别已经出现。过去,如果国际铁矿市场发生变化,中国钢铁企业需要承受更大的外部压力。如今,通过多元供应、国内开发、循环利用和贸易方式调整,中国拥有了更多应对空间。
所以,当初澳大利亚铁矿一直拿捏中国,后来我们是怎么破的局?准确来说,不是简单地把澳大利亚铁矿排除在外,而是换了一种方式。
中国没有选择被动接受单一供应格局,而是一步步扩大选择范围,提高自身产业韧性。当供应渠道更多,当国内能力更强,当市场参与方式更加丰富,任何单一资源优势都很难再形成过去那样的影响。