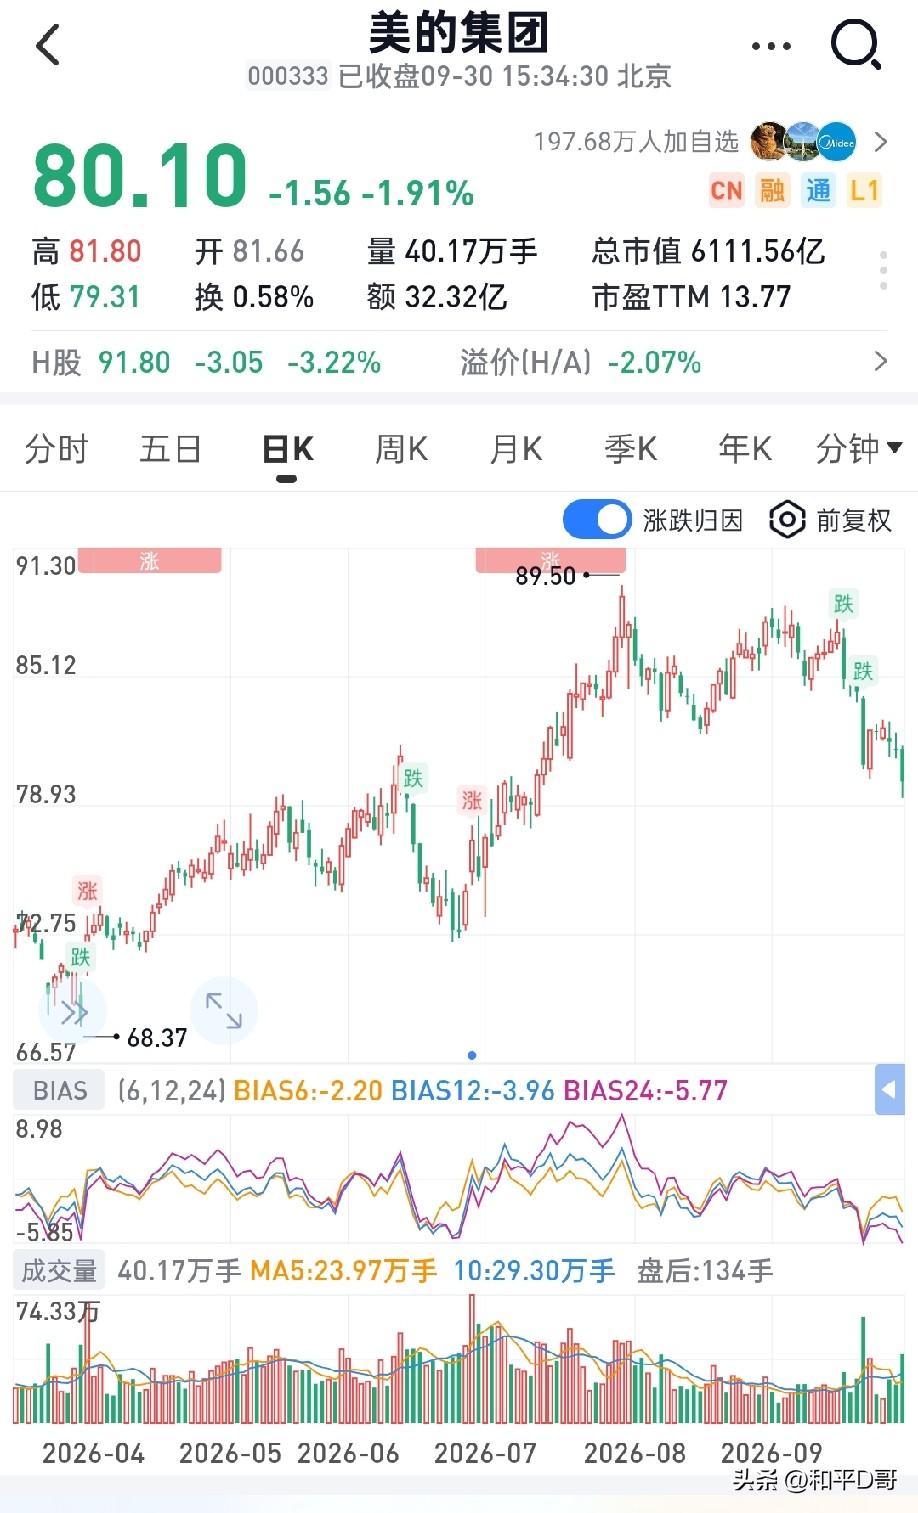
有人2023年在30元买入格力股票,即便后续格力营收出现下滑,持仓依然实现了盈利;也有人2021年在100元追涨买入美的股票,哪怕美的营收持续向上,最终依旧是亏损收场.....美的和格力,谁的营收增长、谁的营收下滑,固然是重要的基本面参考,但真正决定股民盈亏的是在什么价格入场!
再看几组真实案例:2022年40元布局美的的投资者,到现在收益已经翻倍有余;2020年60元进场格力的投资者,至今依旧被套。
对比两家企业强弱,理应站在同一个时间维度去衡量。如果一个选在历史高点,另一个挑在阶段低点,这样的对比本身就没有太大参考价值。就拿2021年至今来看,格力回撤16%,美的回撤2%,美的相对格力跑出14%的超额收益,这样横向对比,两家的强弱才一目了然。
当然也要看到,如果美的股价反复冲击89元关口始终无法突破,市场就会逐步重新给它定价,把它从成长股的叙事,划入衰退股的估值体系。恕我直言,格力当下就处在这样的困境之中,一旦落入衰退预期,无论用哪种口径,10倍以上市盈率都很难支撑。到那个时候,哪怕是80元进场的资金,同样会面临亏损。
未来究竟是衰退还是企稳,没有人能够提前预判。从逻辑上不难看出,选择89元追美的,本质是博弈股价上涨;而37元布局格力,核心是吃股息回报。这是两套完全不一样的投资体系,底层逻辑不同,自然很难达成共识。
很多不懂投资的人,热衷于拿营收增减来互相争辩打口水仗。哪怕嘴上吵赢了,账户的真金白银却实实在在亏出去了。