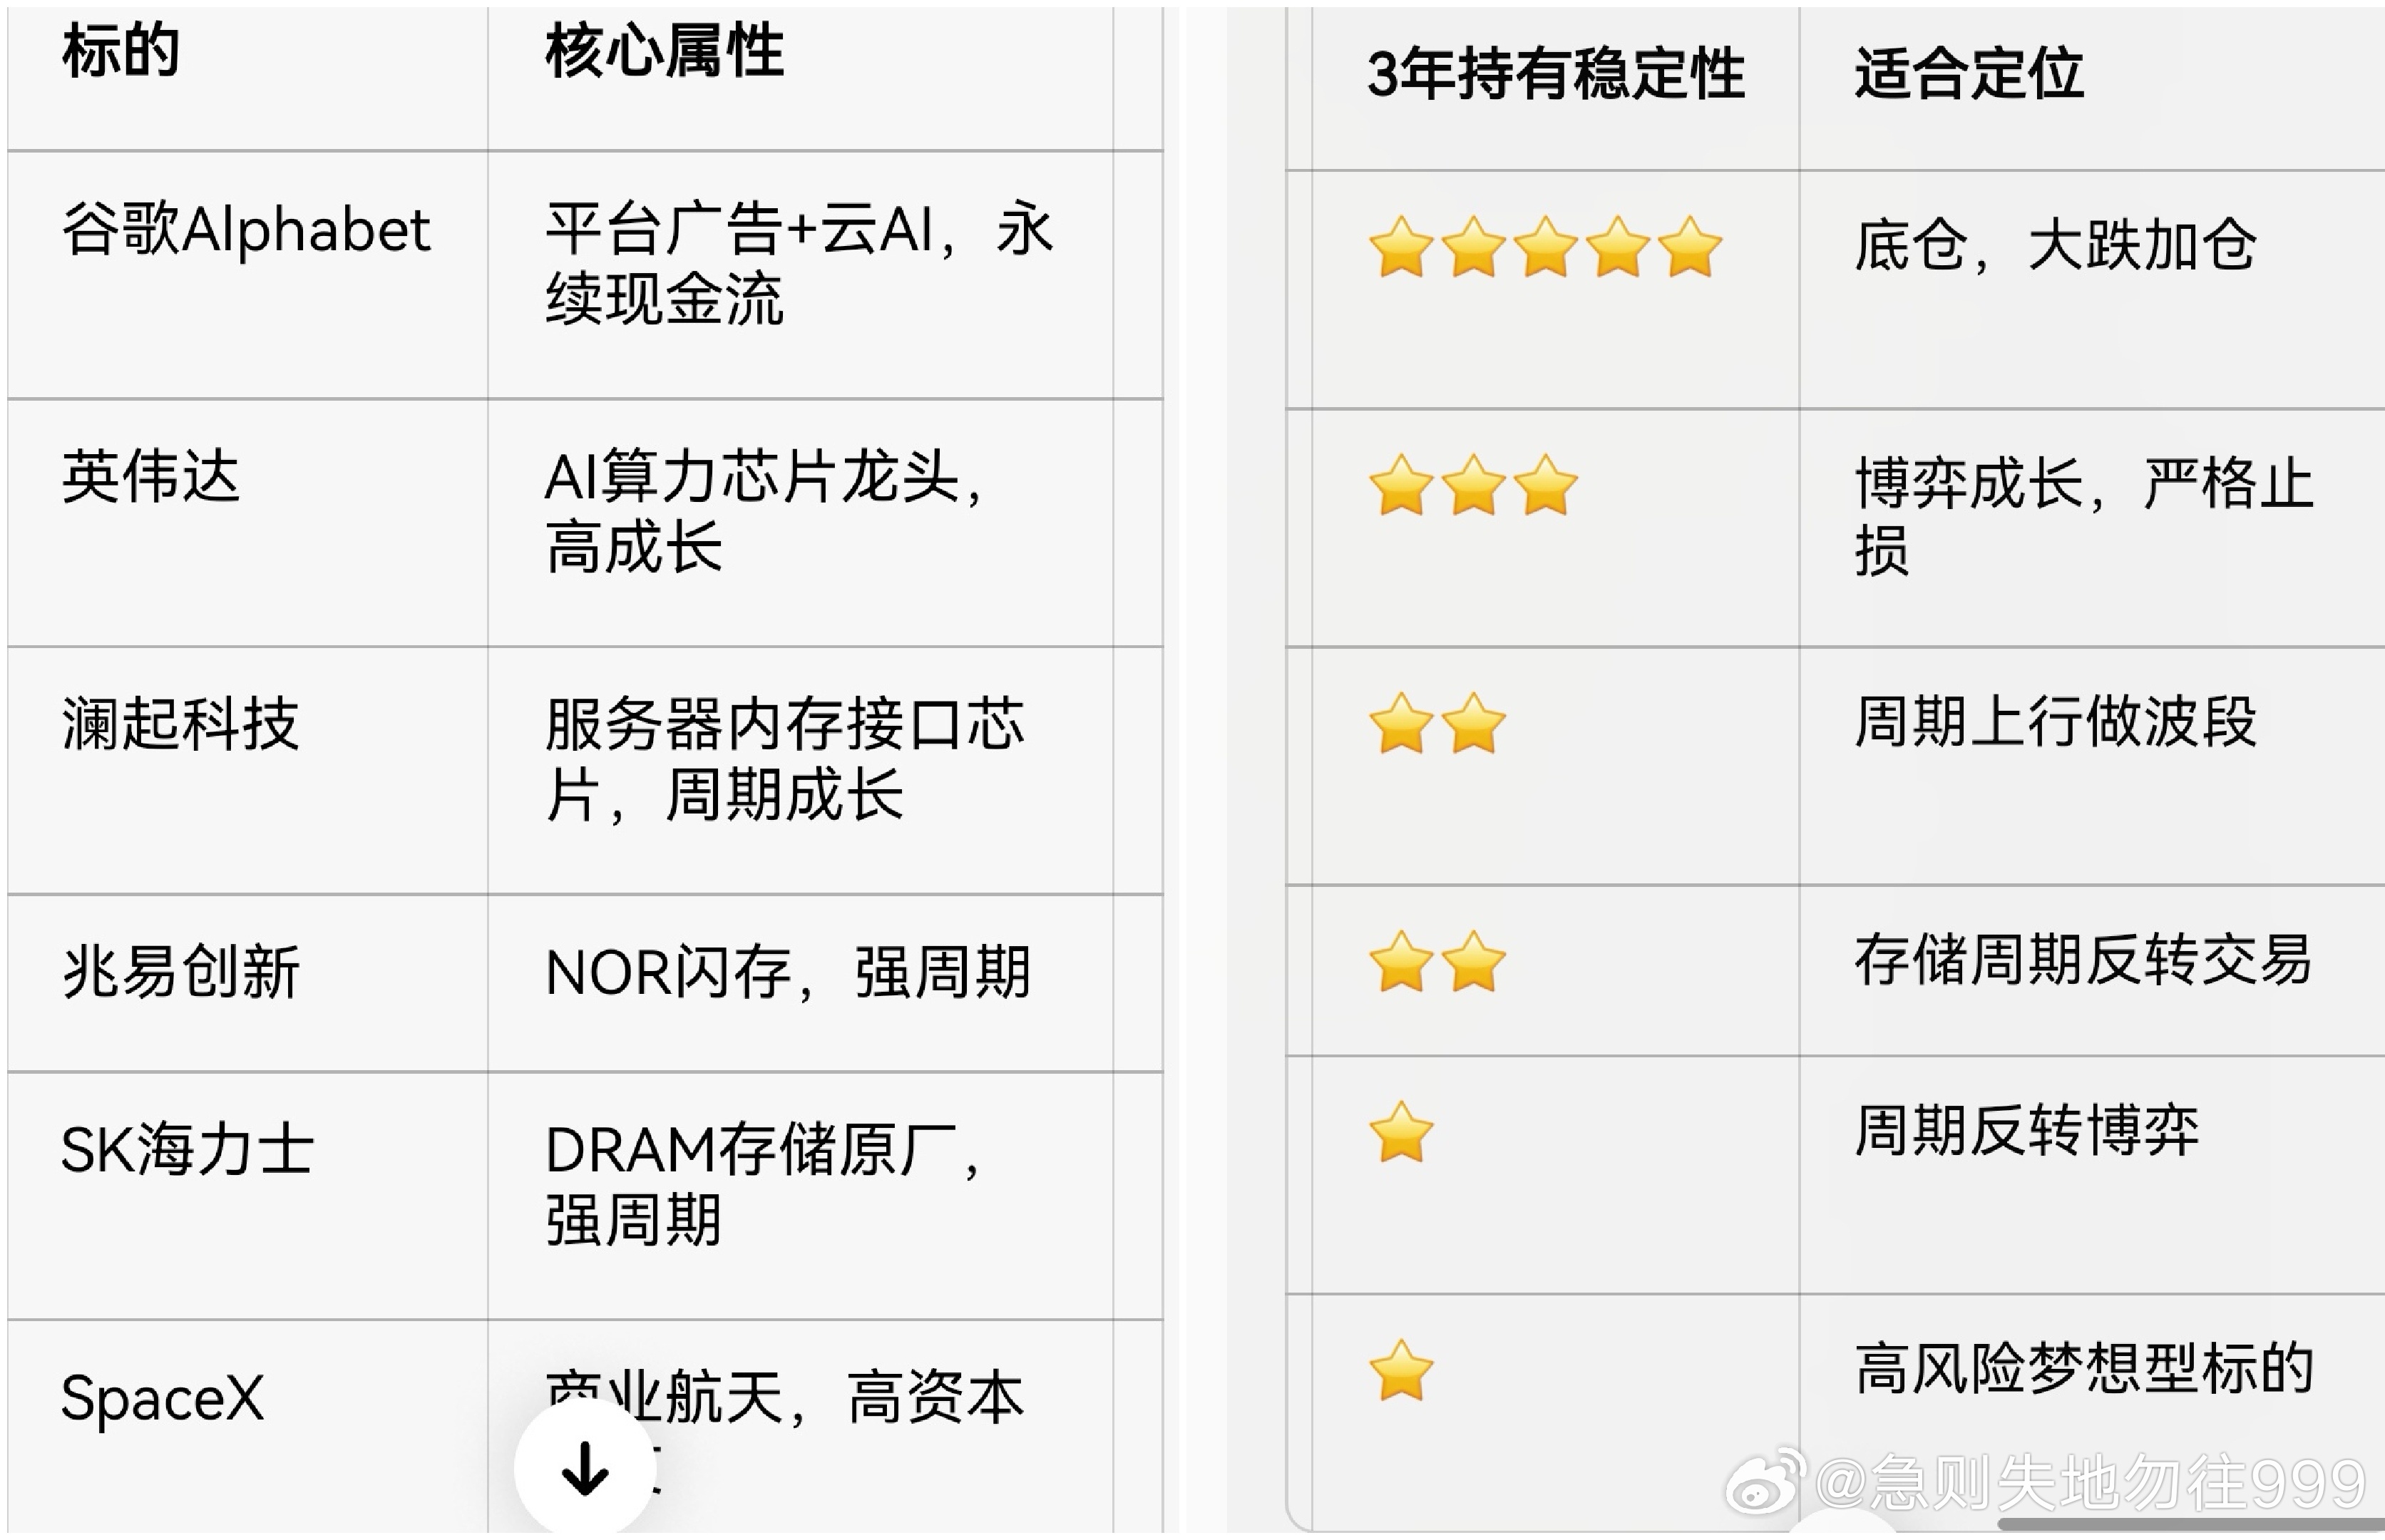
谷歌Alphabet / 英伟达 / 澜起科技 / SK海力士 核心财务对比简表1. 现金流质量(最核心区分点)谷歌的搜索广告业务,哪怕AI投入大幅增加,基础业务依然稳定产生巨量现金;
海力士是典型重资产周期生意,赚的钱大部分要持续投入建新工厂;
英伟达是轻晶圆厂模式,但利润高度依赖AI算力资本周期;
澜起处于产业链中间,景气上行收益不错,但没有独立的护城河,依附上游存储大厂。
2. 资本开支- 谷歌:花钱买服务器、建数据中心,为了守住搜索+抢占云AI市场,底层广告现金流能托底;
- 海力士:资本开支是建晶圆厂,投入几百亿美金建厂,一旦存储价格下跌,巨额投资会减值;
- 英伟达:Fabless,不需要自建芯片工厂,资本开支压力最小;
- 澜起:只做芯片设计,资本开支最低,但市场空间上限由DDR、AI服务器需求决定。3. 估值逻辑- 谷歌:20多倍PE,赚的是真实稳定的利润,如果回调到20倍以内,安全边际明显提升,符合你“回调加仓拿3年”思路;
- 英伟达:高PE,市场赌未来持续高增长;
- 海力士:周期股,景气顶峰PE低,低谷PE极高,不能用普通PE估值;
- 澜起:A股芯片估值自带流动性溢价,波动大于美股。
如果你目标是3年周期,回调就分批加仓、追求稳健底仓:谷歌 > 英伟达 > 澜起 > SK海力士如果是抓景气爆发、博弈高弹性:英伟达、海力士、澜起弹性更大,但回撤风险远高于谷歌。免责:仅财报与商业模式对比,不构成任何投资建议