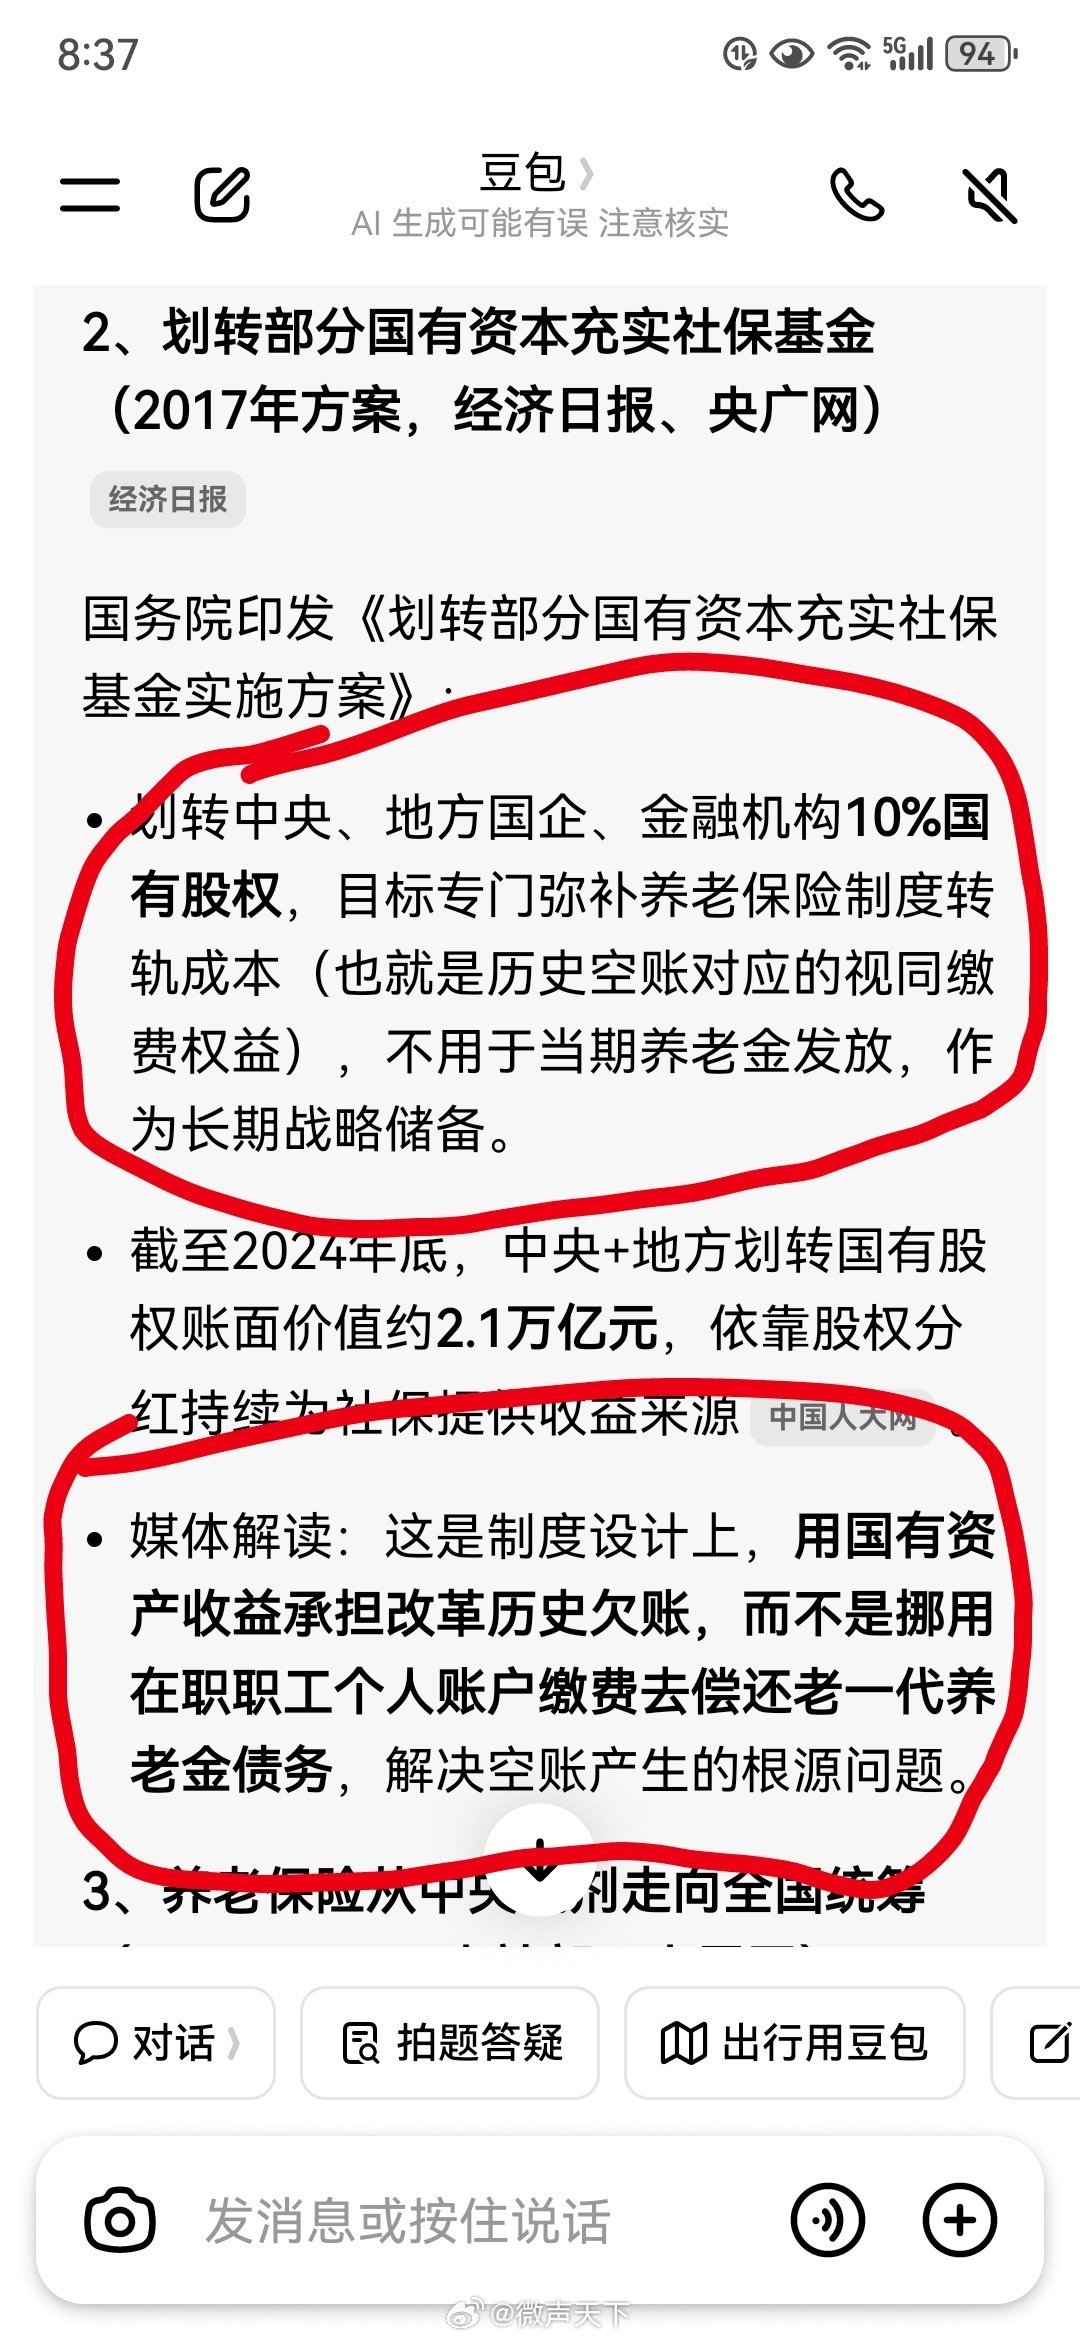
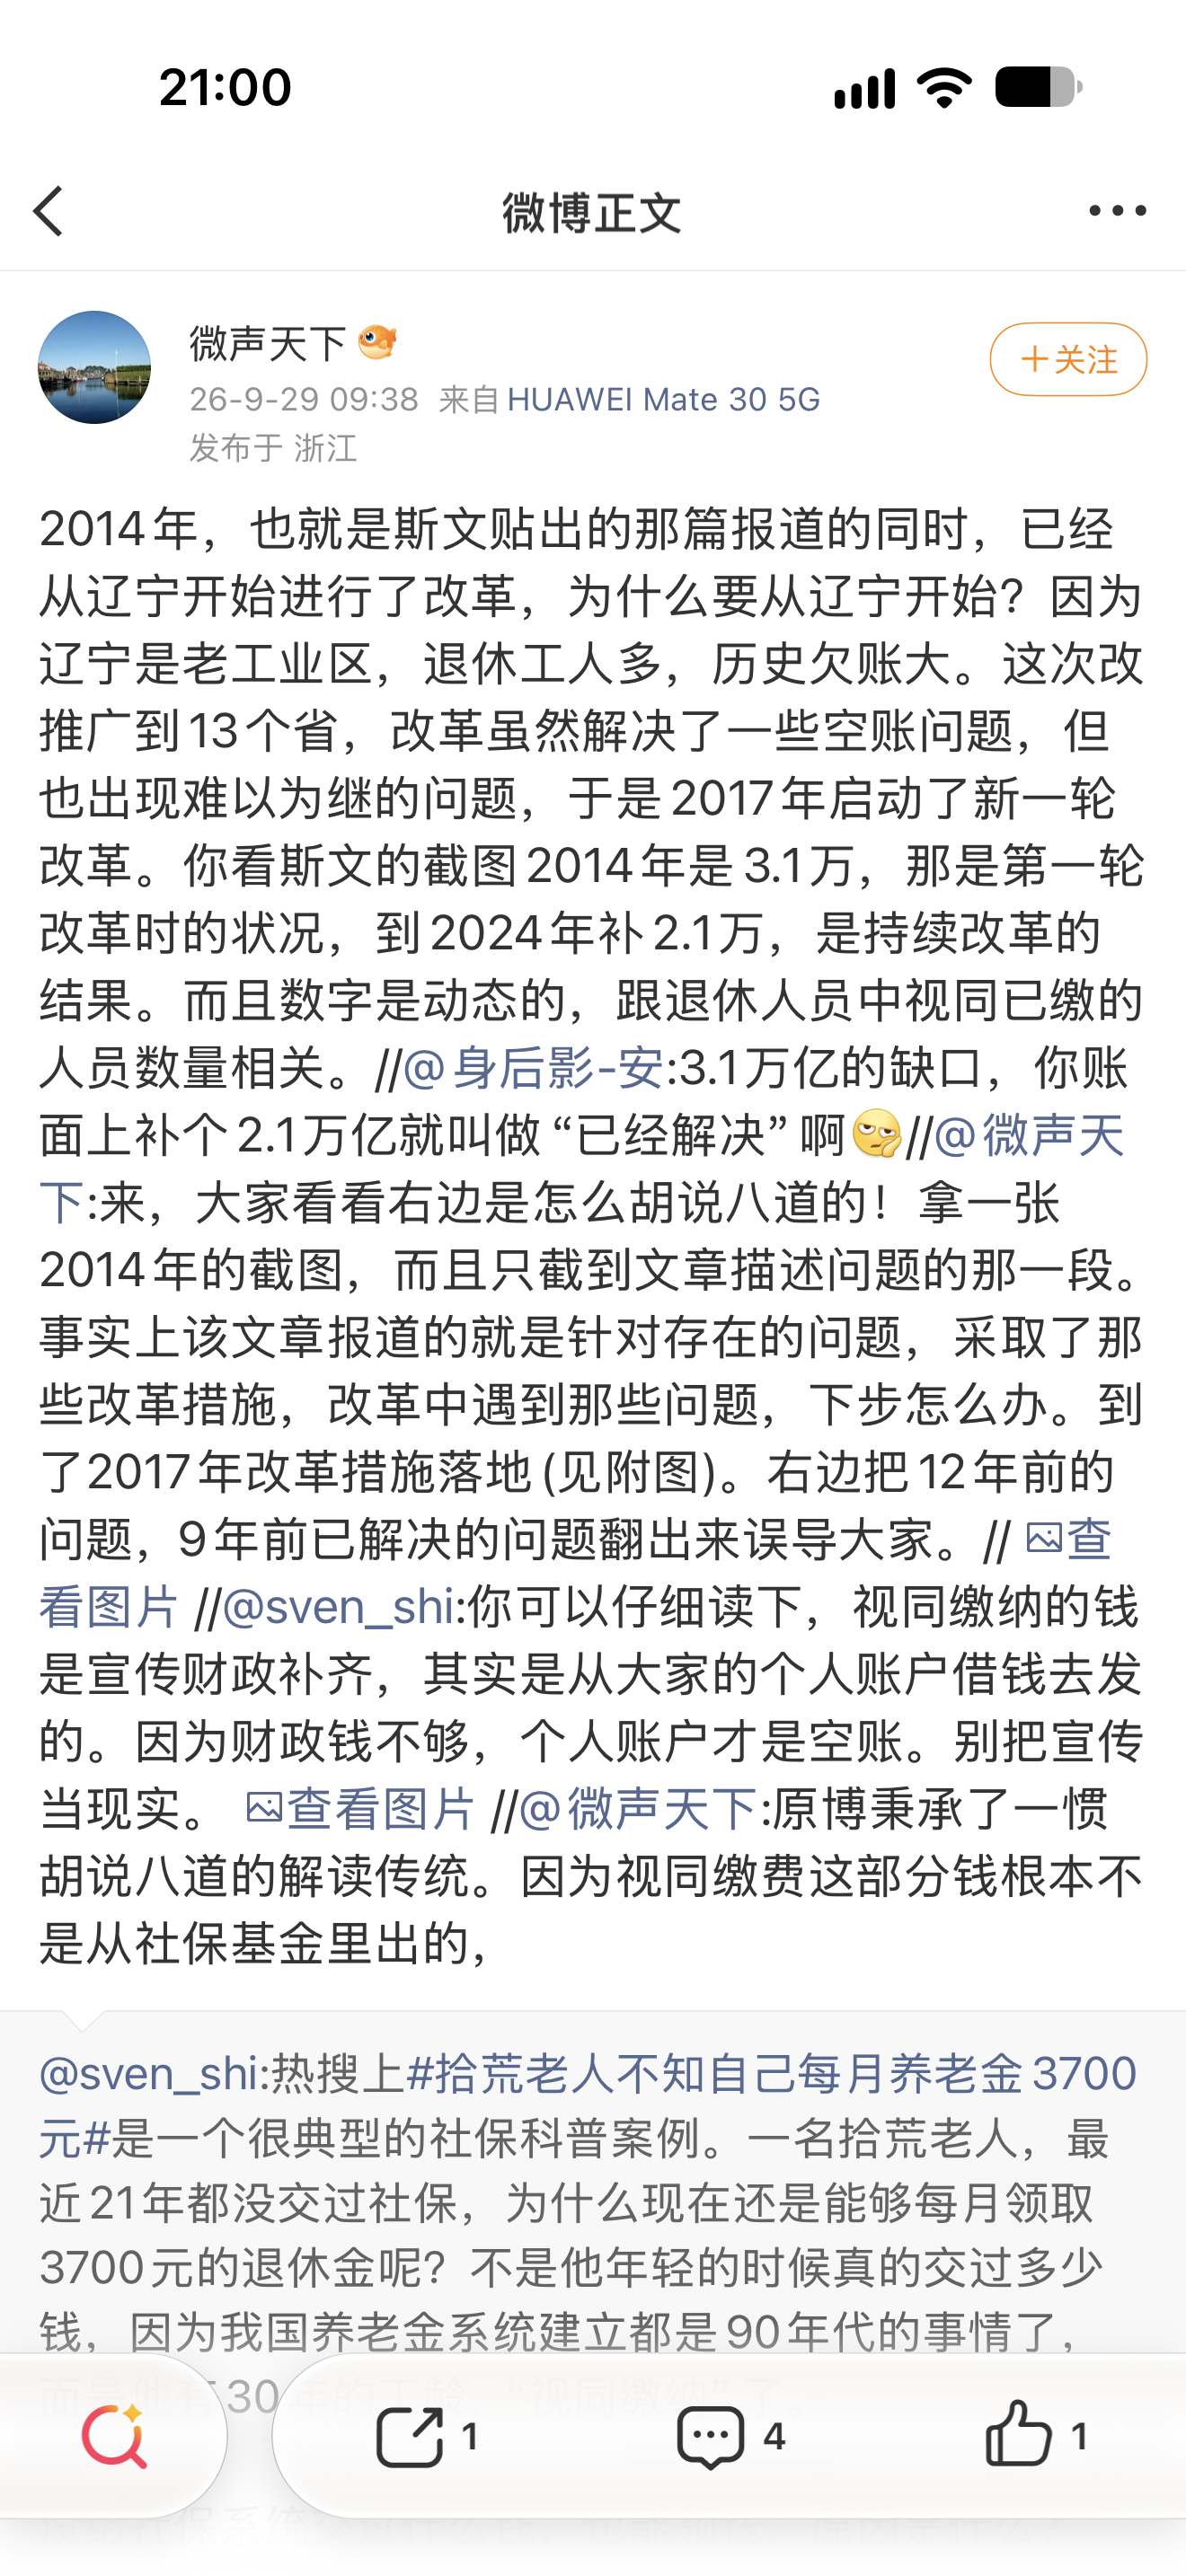
关于养老金的一些常识还是要给大家科普下。我国老一辈“视同缴纳”的养老金,宣传说是政府会通过财政承担,现实中是通过向养老金的个人账户借钱实现的。你自己不懂,让豆包去给你错误的理解找论据,得到的结果肯定是错误的。(图一图二)
具体是这样的一个流程。我国90年代才开始设立养老金制度,开始的时候“视同缴纳”的一代人没有交过钱,但是却要领钱,所以财政上压力很大。宣传上讲说财政承担,但是财政没钱,所以就从大众的养老金个人账户借钱支付。当时想的,是未来国家财政有钱了,再还个人账户的钱。
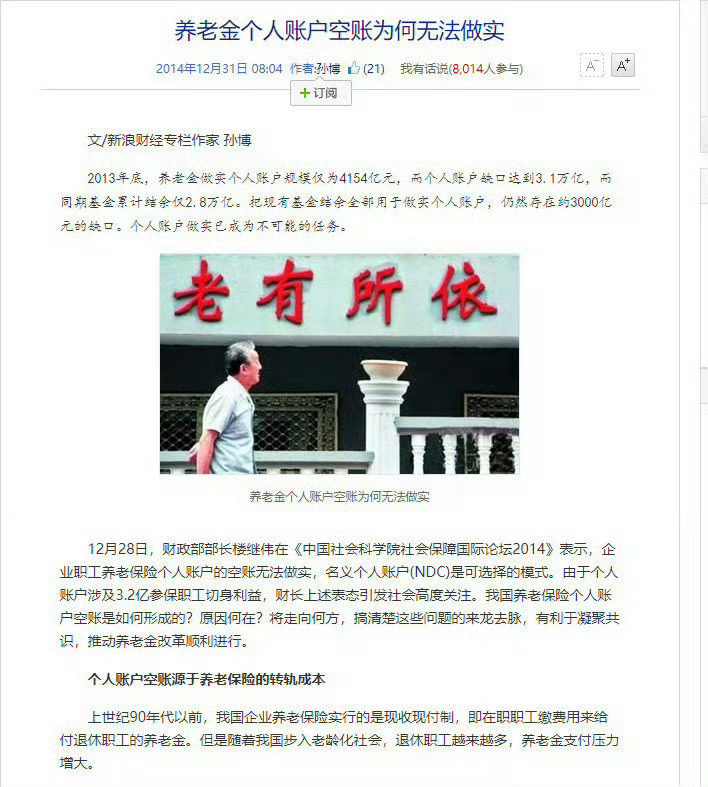
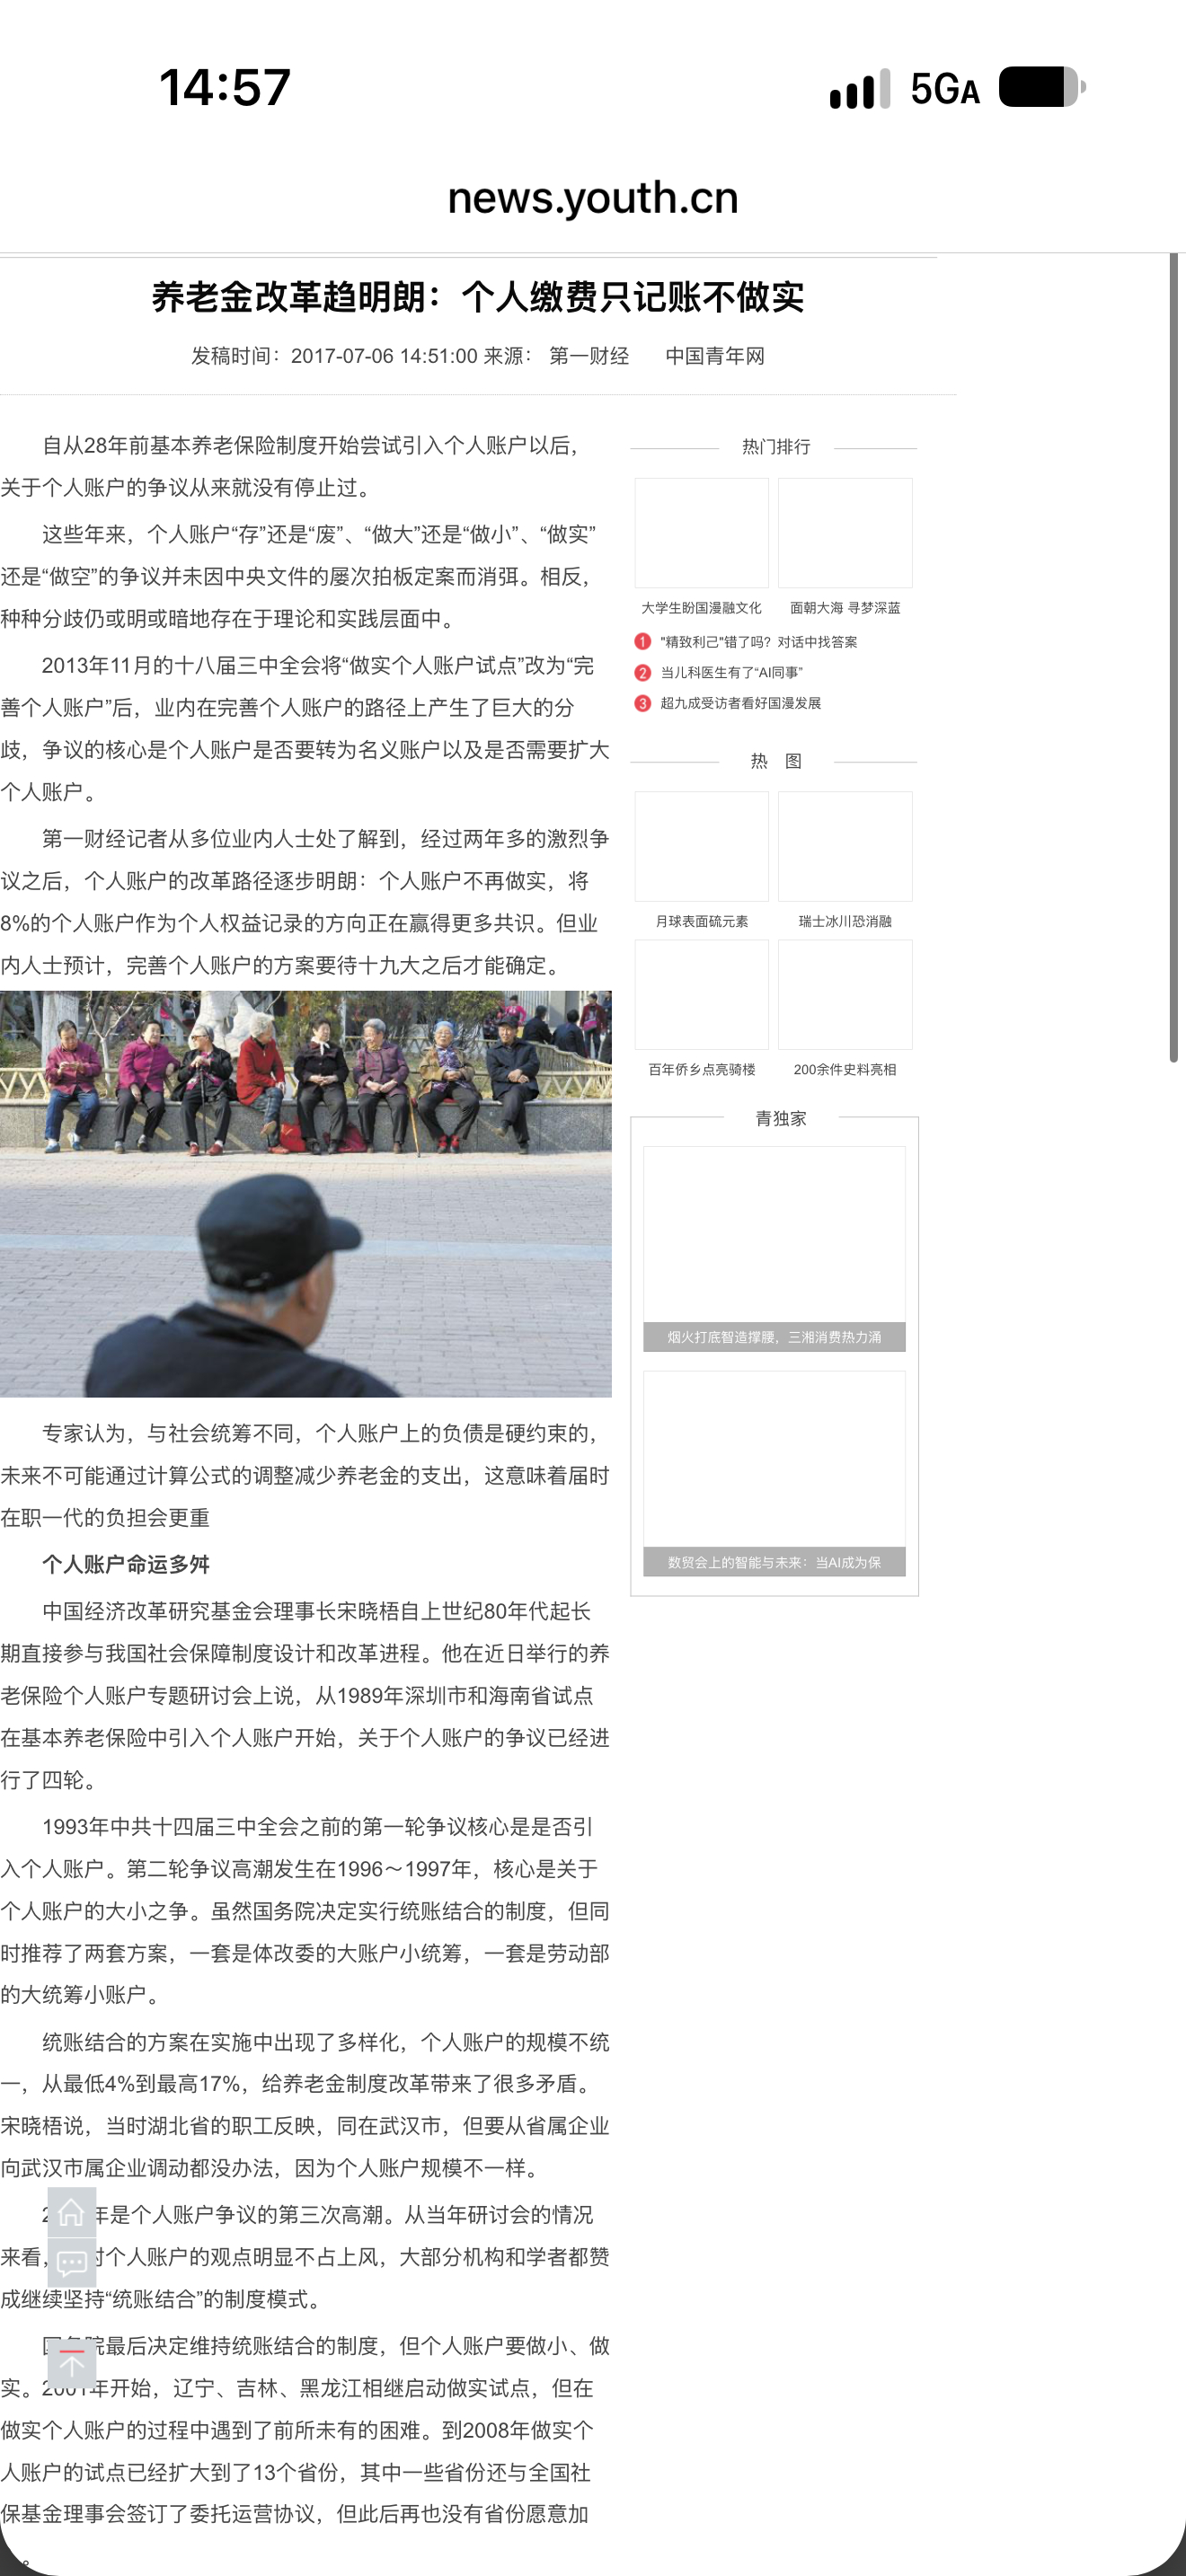
我国刚开始是从辽宁开始试点,做实个人账户的。但是因为窟窿太大,在2017年时,就宣布这个东西放弃了。“个人缴费只记账不做实”。因为这个欠账金额太大了。那个时候预估有4万亿。
这和宣传上的财政承担是不一样的。你学错了,不懂,想着让豆包帮你去圆,说国家财政承担。那么豆包给你找的“证据”就成了国有资产划转。这里又是一个常识错误。
国有资产划转的是资产,这笔资产是不能售卖的。表面上有2万亿,可是这2万亿,每年只能带来几百亿的现金。“截至2024年底,划转的国有股权账面价值2.1万亿元,2024年度收取划转企业分红264.22 亿元,累计收取分红1116亿元”。
个人账户的空账是万亿为单位计算的,所以当然不可能靠国有资产去填补。所以个人账户的空账现实中是不断扩大的。
所以说我国的“视同缴纳”,宣传上是财政支付,现实中其实是养老金统筹不够,要借个人账户的钱去发钱的。借出去的钱,还不起没了就没了。
那么这会“直接”出问题吗?
并不会。原因很简单,个人账户是“记账”,到法定退休年龄可以领取。延迟退休,就能解决个人账户的空账问题。先记账,到法定退休年龄再给。
那么怎么样才能缓解这个问题呢?
还是要靠生育率。过去视同缴纳的基础,就是老一辈后面的年轻人多。年轻人个人账户里面的钱,能借给老人做养老金。后续只要生育率能恢复甚至提高,这个问题就能得到缓解。
简单说,就是大家要搞清楚钱从哪里来,到哪里去。宣传解决问题的方法,和现实是不一样的。