几百亿砸进印尼帮它建高铁搭产业链,如今雅万高铁债务直接延到80年!镍矿配额砍缩、外汇新规收紧,转头就和美国敲定矿产合作,这到底是正常博弈还是过河拆桥?出海资本该怎么守住自己的利益!
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
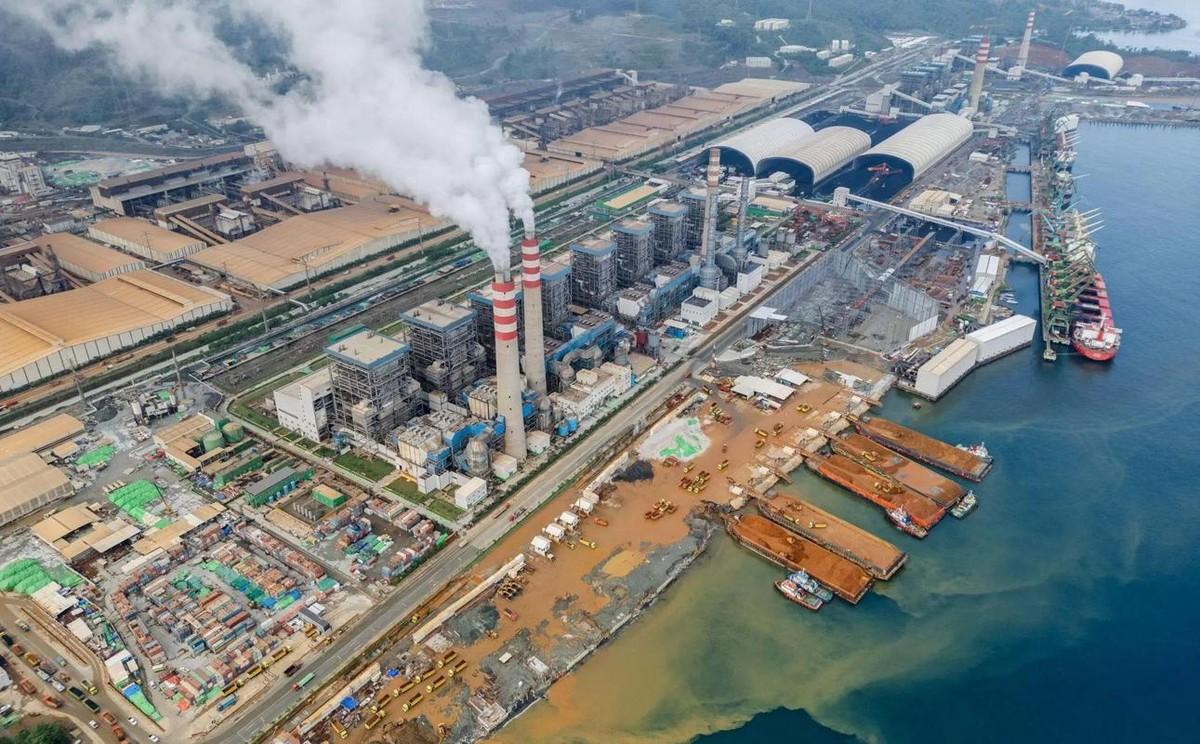
我们投入巨额资金、成熟工程技术和大批建设团队扎根印尼,耗费十余年心血,硬生生把当地原始资源优势转化成完整新能源加工产业链,这份实打实的付出不该被轻易忽视,这也是中国资本出海能力最有力的证明。
很多人简单将印尼政策调整直接定性为恶意收割,但我认为不能只凭情绪下结论,主权国家调整资源、财税、外汇规则本身属于合法的主权行为,只是政策变动的时机,刚好卡在产业链成熟之后,难免引人猜忌。
雅万高铁债务延期至80年的重组方案,表面上是拉长周期减轻印尼每年的财政压力,深层次来看,相当于中方资金回款周期被无限拉长,资金的时间成本持续攀升,这笔长期账背后潜藏的风险值得所有出海企业警惕。
印尼大幅缩减镍矿开采配额,同时修改矿石计价规则,把以往不计价的伴生金属全部纳入征税范围,直接推高中资冶炼厂生产成本,大量前期投入的生产线瞬间面临原料供给不稳、利润被大幅压缩的困境。
外汇管制新规持续落地,要求资源出口外汇留存本土账户,这套规则对在当地经营的中资企业形成很强约束,资金出境流程变得繁琐,企业资金周转难度上升,而部分国家却能拿到政策豁免,这样差异化安排很难不让人心生疑虑。
同一时间段多国联合军演在印尼周边落地,高层频繁出访对接美方,敲定关键矿产合作框架,多重事件叠加在一起,已经不只是单纯经济层面的调整,地缘博弈的色彩已经清晰浮现在所有人眼前。
我始终觉得,当年印尼推动原镍矿出口禁令,主动邀请国外资本落地建设下游冶炼产能,本身就是各取所需的双向约定,我们带来技术工厂,对方出让矿产资源,这本是互利共赢的合作模式。
当工厂建成、产能稳定运转,产业链价值兑现之后,东道国立刻收紧资源配额与税收政策,把产业收益更多收归本土,这种先引资、再提条件的操作模式,已经成为很多资源国吸引外资之后的惯用套路。
我们要客观看清这件事里的两面性,印尼想要掌握更多产业链话语权,增加本国资源收益,站在他们国家发展角度具备合理诉求,可调整政策时忽视外资前期巨额沉没成本,就会严重打击海外投资者信心。
中国企业远赴海外投资基建与矿产项目,承担地质风险、征地难题、劳工纠纷,还要投入漫长时间培育产业,一旦政策出现突发性变动,前期百亿级别的投入很容易陷入进退两难的被动局面。
有人说出海投资本来就需要接受政策变动风险,不能只享受红利不愿承担波动,这个道理没错,但政策频繁且短时间大幅修改,打破双方原本的合作预期,已经超出正常商业风险的范畴。
美国借着机会切入印尼关键矿产领域,本质是想争夺新能源供应链的主导权,通过合作框架绑定资源供给,挤压中国企业的生存空间,这是大国在新能源赛道上资源竞争的真实缩影。
这件事带给国内出海企业最深刻的教训,就是海外项目不能只看重短期产能落地,必须提前预判东道国长期利益诉求,在合同条款中设置政策变动对应的补偿与退出机制,守住资本安全底线。
我们不能一味指责印尼,也不能盲目乐观忽视风险,在国际投资里没有永久的朋友,只有持续变化的利益,今天互利的合作,会随着产业格局、外部大国干预发生根本性转向。
雅万高铁项目本身的价值不能被债务争议完全掩盖,这条高铁大幅压缩通勤时长,激活沿线商贸旅游,实实在在带动印尼经济增长,这是中国基建技术输出拿得出手、经得起检验的亮眼成果。
我认为国内资本出海布局资源类产业,要尽量分散布局,不要把全部产能集中在单一国家,多区域分散投资,建立备选供应链,一旦某国政策突变,不至于整个新能源原材料链条直接陷入瘫痪。
很多普通网友看到消息容易走向极端,要么全盘指责印尼背信弃义,要么完全淡化风险,这两种看法都不够理性,国际经贸博弈复杂,我们要分清主权合理诉求和带有针对性的限制举措。
如果未来资源国都效仿这种模式,等外资建好产业链再收紧资源政策,全球跨境产业投资环境会持续恶化,资本不敢再投入重资产长线项目,资源国想要吸引外来技术资金也会变得越来越困难。
面对当下复杂局面,中企需要联合行业力量,依托双边经贸沟通渠道,有理有据维护合法投资权益,同时重新评估海外项目收益模型,把地缘和政策变量放进测算,找到长期可持续的破局路径。
大家觉得印尼这一系列操作是主权国家正常的产业博弈,还是典型的过河拆桥?