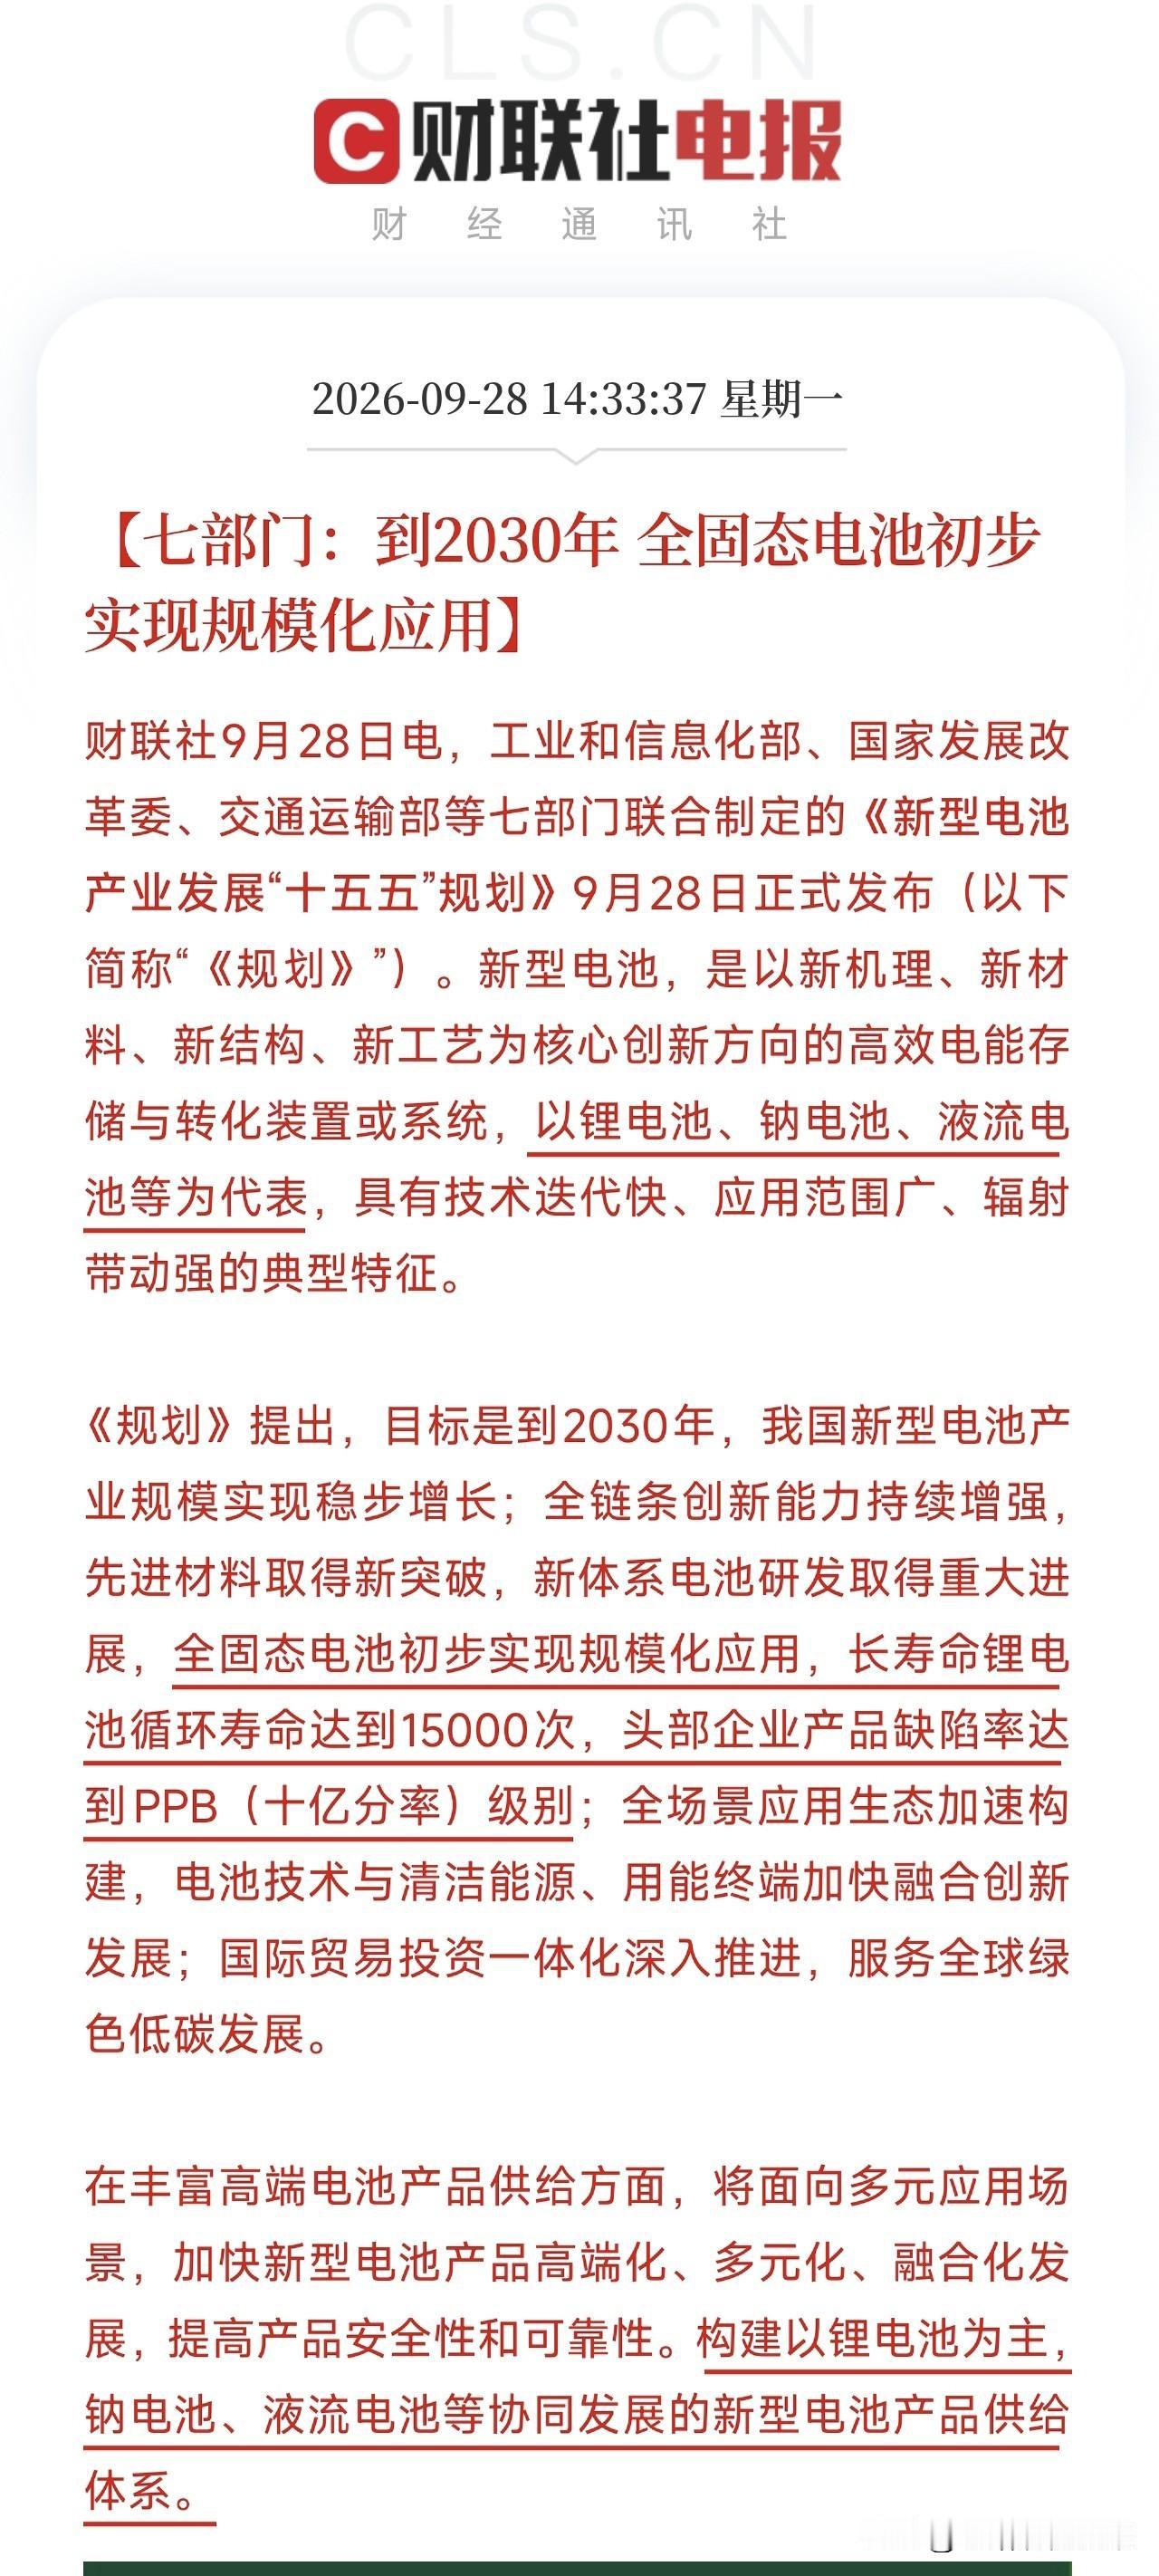
刚刚,七部门联合扔出重磅信号!
《新型电池产业发展“十五五”规划》正式发布,信号再明确不过,到2030年,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB级别。
更关键的是,规划明确提出:构建以锂电池为主,钠电池、液流电池等协同发展的产品供给体系,同时发展先进电池材料和高端制造设备,培优育强龙头企业,支持企业兼并重组。
这已经不是简单的产业规划,而是给新型电池赛道定调了:技术要迭代、产品要多元、龙头要整合,三箭齐发。
对于A股而言,主要利好四大方向:
1️⃣ 固态电池产业链(强弹性)
全固态电池初步实现规模化应用,是较大的预期差。从固态电解质、高容量正负极,到干法电极设备、等静压设备,再到界面阻抗优化,全链条都将迎来中试线和量产线的持续投资。2030年目标意味着未来几年设备订单会先行兑现。
2️⃣ 钠电池与液流电池(储能协同)
规划明确要提升钠电池功率和能量密度,研发高转化效率液流电池,满足长时储能需求。钠电正负极、电解液、液流电池电堆与膜材料等环节,将从主题炒作逐步转向订单验证。
3️⃣ 电池材料与高端设备
高电导率固态电解质、智能响应自修复电极、高速化柔性化智能成套设备,以及制片、组装、化成专用设备和工业软件。设备先行、材料放量是产业规律,高端成套设备企业有望率先受益。
4️⃣ 锂电龙头与兼并重组
培优育强龙头企业,支持企业兼并重组。具备整合能力的电池龙头、材料龙头,以及专精特新小巨人和制造业单项冠军,将在行业洗牌中占据优势。尾部产能出清,龙头份额提升的逻辑进一步强化。
总之,短期看固态电池和高端设备的事件催化,中长期看钠电、液流电池的储能放量,以及龙头兼并重组带来的格局重塑。
⚠️风险提示:本文仅为个人对行业资讯客观解读,不构成任何投资建议,市场存在波动风险,否则后果自负!
车规级固态电池