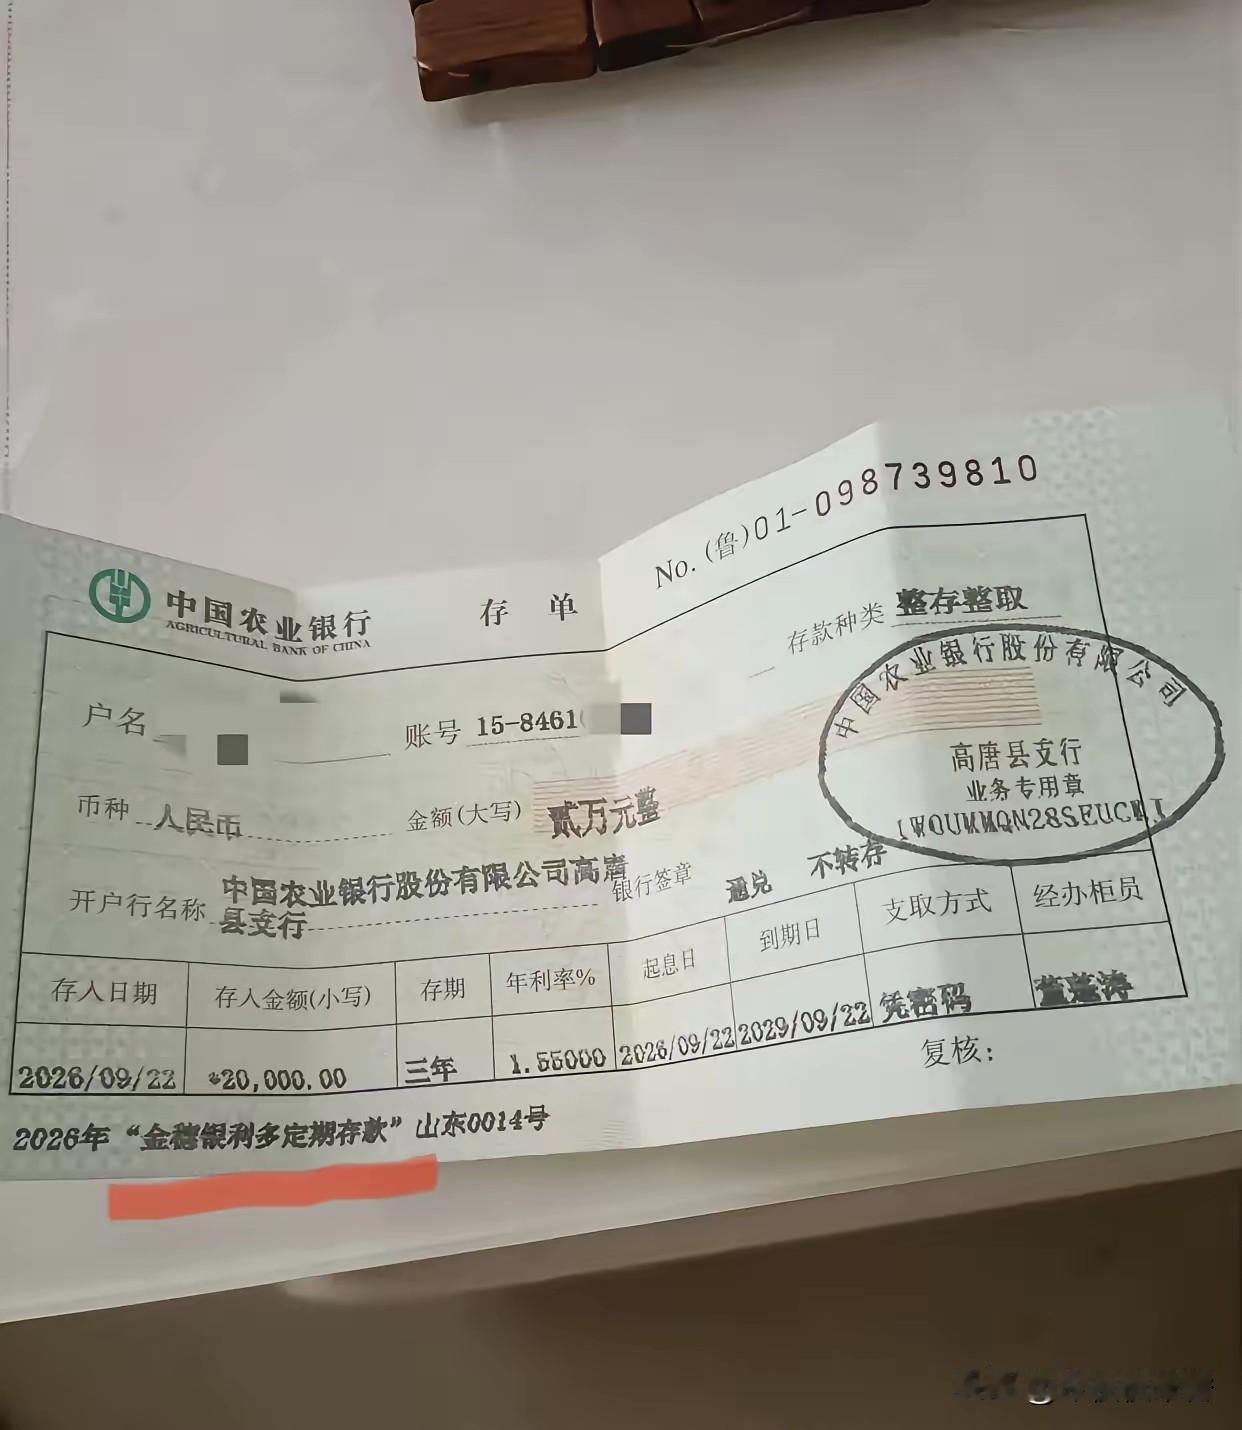
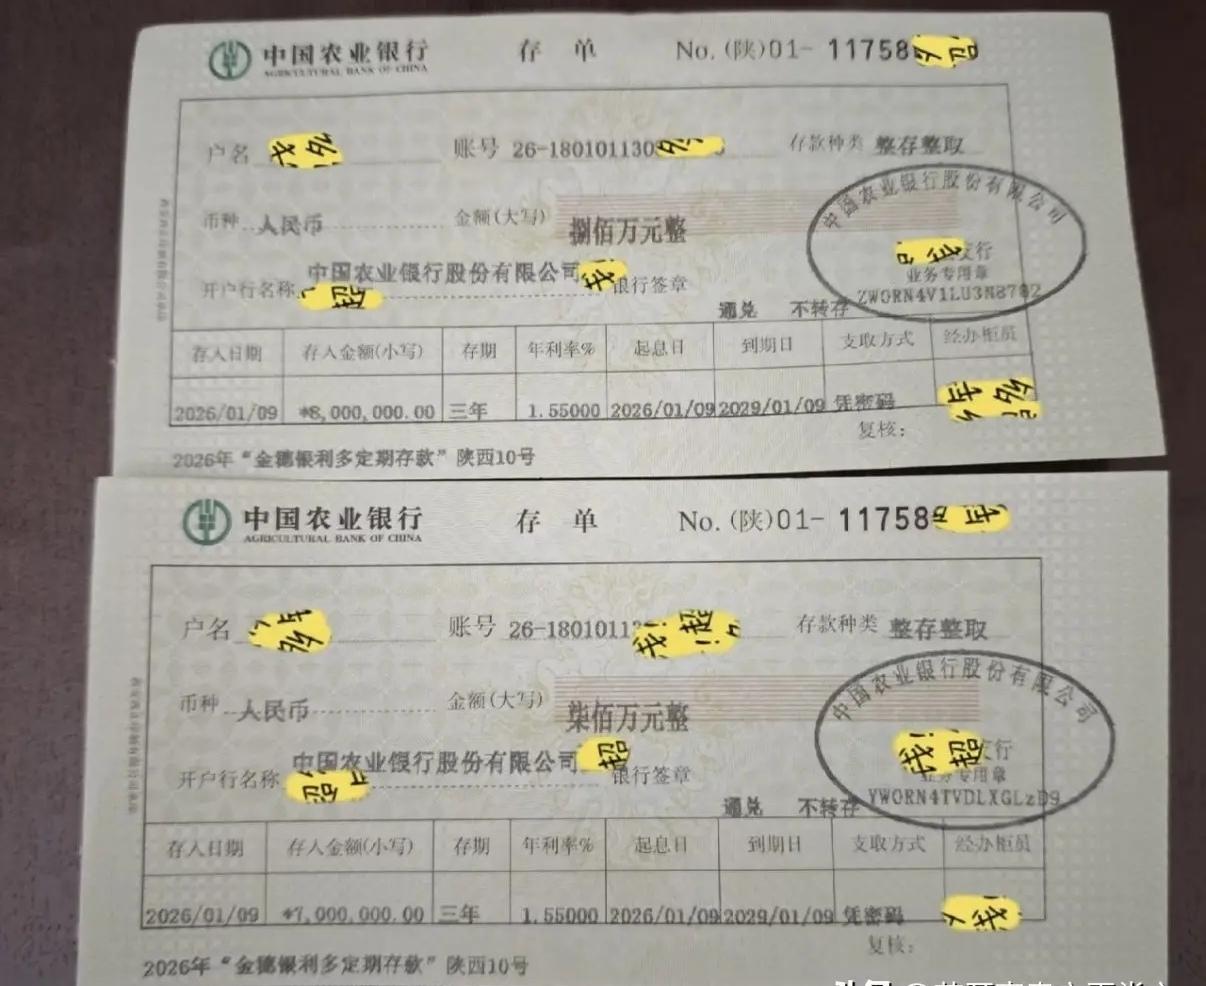
今天去农行存2万,我说存普通定期,柜员说好。输密码签字,拿存单回家。仔细一看,下面一行小字银利多定期存款
这场景,眼熟不?
当时在柜台,我反复跟柜员强调,就要最基础的普通定期。
没有复杂附加条款,不买理财,不碰保险,只求本金安稳。
全程操作看着平平无奇,签字的时候也没仔细扫小字。
回家翻存单,一眼看见银利多这四个字,心里咯噔一下。
很多人听到银利多,第一反应会不会是理财或者保险?
普通储户去银行存钱,难道还要逐字研读存单上密密麻麻的小字吗?
这里藏着一个很多人不知道的认知盲区。
银利多本质属于农行的特色定期存款,不是理财,也不是保险,本金同样受存款保险保障,但它和普通定期有细微差别,支取规则、起存门槛和普通定期不完全一样。
我当时有点纳闷,明明说了要普通定期,怎么直接办成银利多。
柜员没有提前跟我讲清楚两者的区别,直接就办理签字。
不少去银行存钱的长辈,很容易踩进类似的情况。
以为自己存的就是基础定期,等急用钱支取的时候,才发现规则不一样。
柜台办理业务,一堆单据、快速的操作流程,很容易让人放松警惕。
很多人习惯柜员说啥就签啥,根本不会逐行核对存单文字。
银行柜员推荐这类特色存款,本身不算违规。
可提前告知储户产品类型、支取要求,难道不是最基本的本分吗?
一旦遇到突发情况急需用钱,提前支取利息会有损失。
储户事先不知情,到时候想维权,拿不出多少有力的依据。
很多人都有这种惯性想法,银行柜台办的,就一定是自己想要的产品。
口头说的需求,在单据面前,往往不作数。
我现在养成习惯,只要签字,一定要看清楚单据上产品名称。
不管柜员说得多快,单据上写的文字,才是最终生效的凭证。
我觉得办存款这件事,最核心的底线就是信息透明。
特色存款本身没有好坏,可不能在储户明确要求普通定期的前提下,不做说明就直接更换产品。口头承诺不算数,所有业务,一定要在签字前确认清楚产品类型,不要等到回家细看单据,才发现和自己预想的不一样。储户自己多留心核对单据,银行工作人员也要如实告知产品差异,这才是存钱该有的样子。