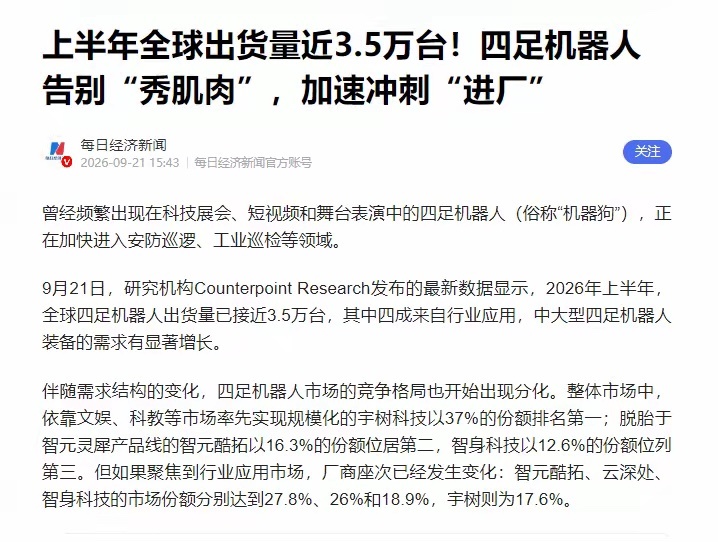
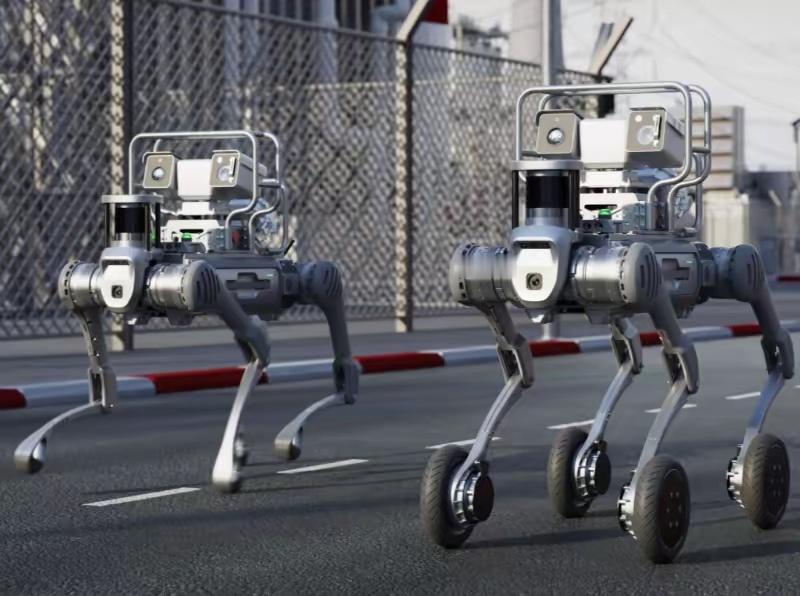
宇树一家独大!国内四足机器人全年出货量逼近3.5万台,宇树科技以37%份额稳居第一。从消费级走到工业级,宇树靠的不是营销而是硬性价比。剩下六成多市场被几十家分食,这个赛道的第二梯队还在疯狂洗牌。宇树科技占全球四足机器人出货量37%,排第一。但在行业应用这个细分市场,它只占17.6%,排第四。第一名和第四名,说的是同一家公司。这个数字剪刀差比出货量本身有意思得多。37%的份额里,七成以上来自文娱科教场景,大学买一台做研究,展会租几天拍视频,培训机构买回去当教具。这类采购预算来自科研经费或活动预算,对价格不算敏感,产品只要够酷,够灵活,生态够开放,卖出去不难。宇树在这个赛道起步早,产品矩阵全,二次开发生态成熟,先发优势很明显。行业应用市场是另一套规则。云深处以26%的份额排行业第二,智元酷拓2025年8月才成立,一年不到就在行业应用细分做到了头部。B端客户买机器狗不是为了拍视频,是要算投资回报的。电网公司问的是这台狗能不能在变电站识别设备缺陷,消防队问的是它能不能进浓烟火场回传数据,风电场问的是它能不能替代巡检工翻山越岭。这些问题的答案,不靠产品发布会的后空翻,靠的是在具体行业里摔过多少项目,攒了多少场景数据。Counterpoint的判断,头部企业的竞争正从本体运动性能转向垂直场景解决方案的交付能力。会做机器人的企业很多,会解决电网巡检问题的企业很少。智元酷拓成立一年就能在行业应用杀出来,靠的也不是技术突飞猛进,是B端占比直接拉到七成,海外市场占四成。它从一开始就没打算去文娱赛道跟宇树抢客户,直接扎进工业场景。这个选择反过来印证了,两条赛道的竞争壁垒根本不在同一个地方。文娱赛道拼性价比和生态,行业赛道拼场景理解和工程交付。前者产品做好了就能卖,后者得跟着客户一个变电站一个变电站地磨。全球出货量2026年预计突破9万台,营收约15亿美元。行业应用贡献的营收会超过文娱科教。数字看着漂亮,但这个增速能不能持续,取决于行业客户的复购率。科研经费买一台教具可能用五年,电网巡检一台狗如果确实顶得上两个人工成本,第二年就会接着采购。前者是一次性买卖,后者才是持续部署。工信部和国资委6月刚启动实景实训专项行动,目标是年底带动万台级规模落地。这个政策动作的意思很清楚,政府不直接给钱补贴研发,而是开放真实场景让机器人去试错。企业缺的不是实验室里的算法,是雨天传感器失灵,低温电池续航腰斩,高压电场通信干扰这些真问题的解决经验。这些经验只能在变电站,消防通道,风电场里一条路一条路走出来。宇树的轮足机器人As2-W把行程从纯足式的20公里拉到33公里,最大速度6米每秒。技术参数确实漂亮。但放到行业应用的语境里,真正决定它能不能进变电站的,不是能跑多快,是能不能在设备之间稳定识别缺陷,是一次充电能绕完整个站区。产品定义正在从展示性能转向匹配场景,这个转弯比后空翻难多了。37%的整体份额是昨天的成绩单。17.6%的行业份额,才是下一轮竞争的起点。