他是我见过把账算得最细的人
——连税后收益都要一项一项问明白。
做小生意三十年,一套房、一点股权、一笔存款,他一笔一笔记着,从不含糊。
上个月他把清单摊在我面前,问了一句话:这些,最后能剩下多少?
我没直接回答,反问他:你说的那笔收益,是税前,还是税后?
他愣了一下。
我们一项一项地算。
分红要交的、房子过户要交的、股权变现要交的……算到最后一页,他很久没说话。
他不是心疼那笔钱。他说:我以为,我留够了。
这句话我记到现在。
我们这代人做财富规划,习惯盯收益率。
可界面上写的、别人说的,都是税前那个数字。
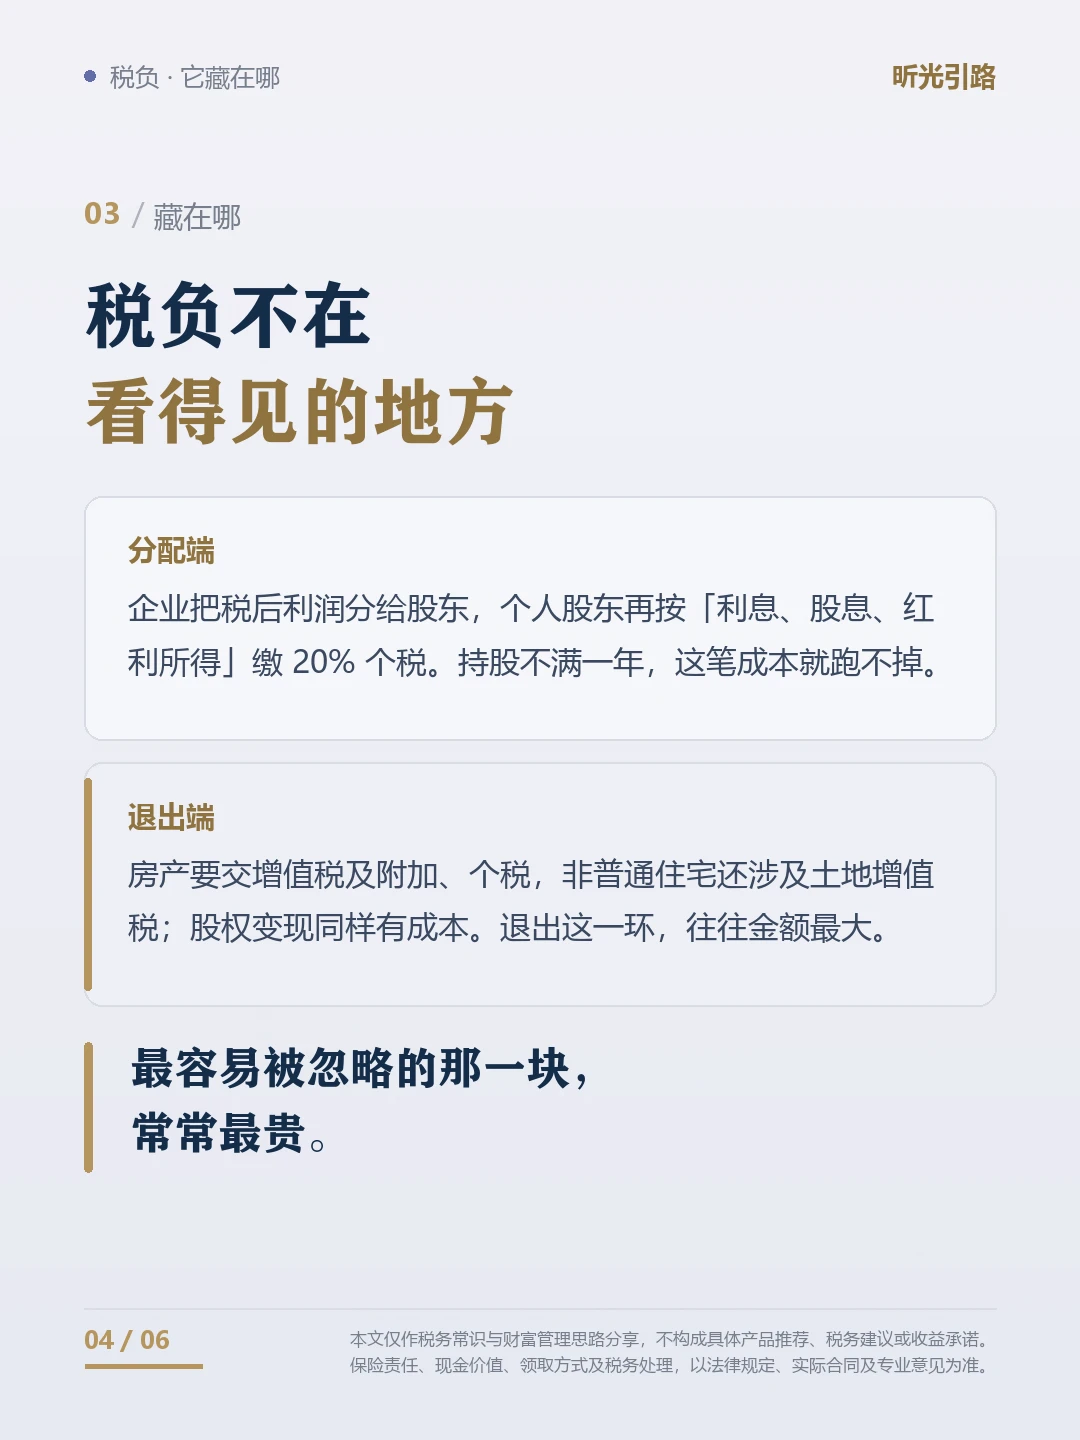
真正交到孩子手上的,是扣完一层又一层之后剩下的。
中间差掉的部分,没人会主动告诉你。
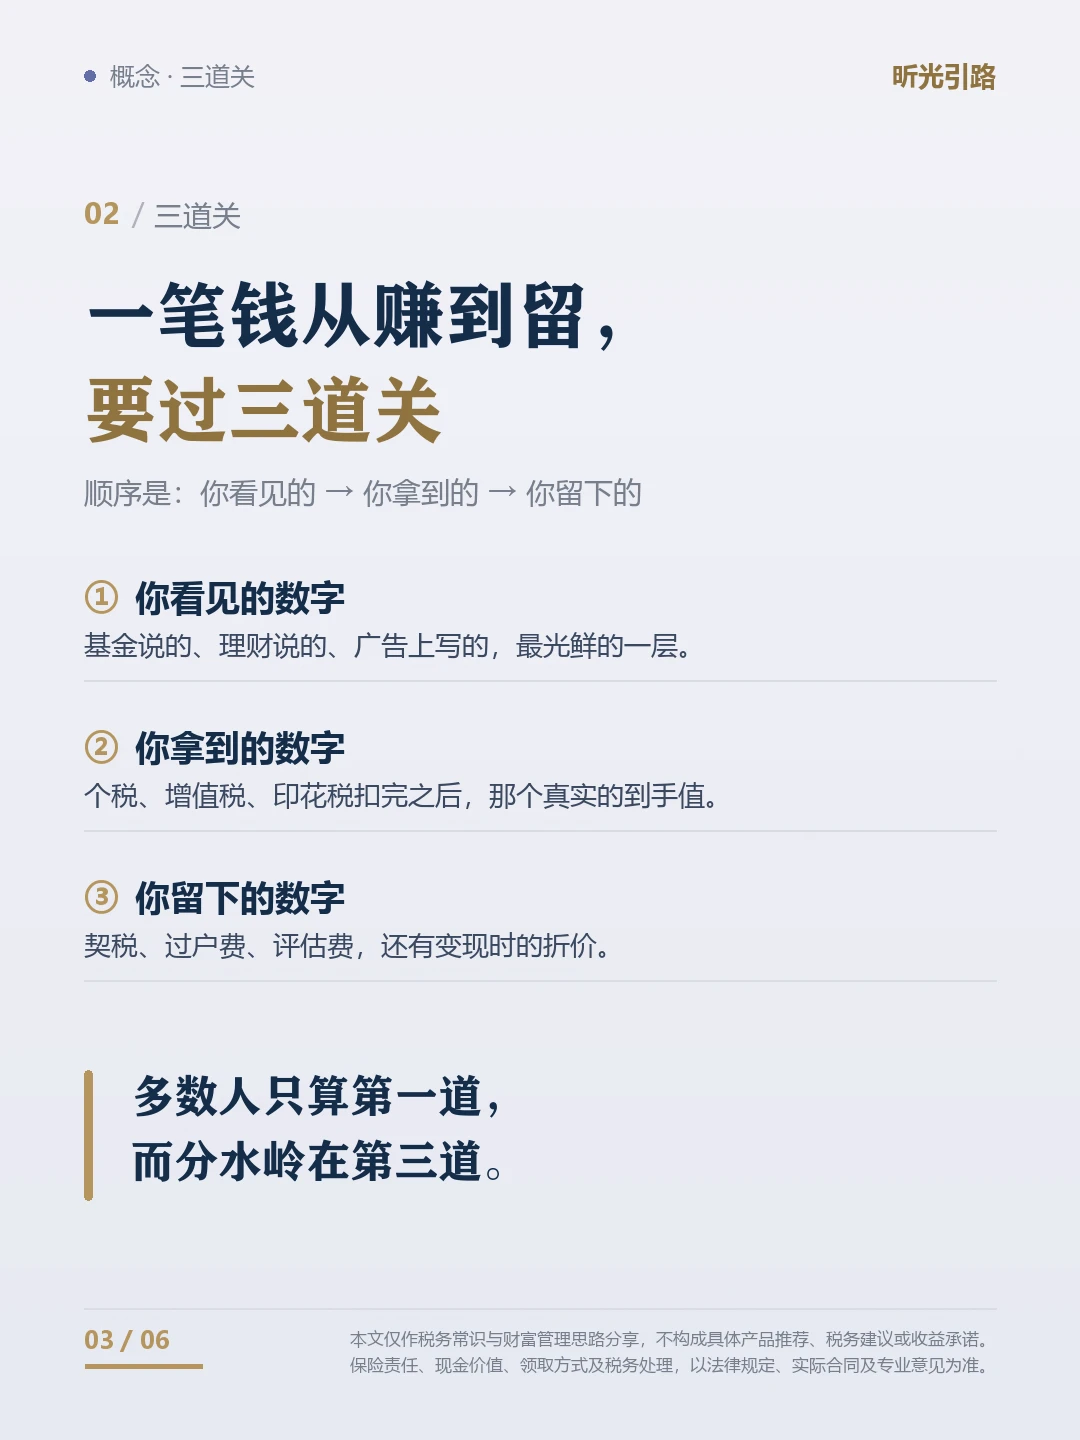
一笔钱从赚到留,要过三道关。
第一道,你看见的数字:
基金说的、理财说的、广告上写的,最光鲜的一层。
第二道,你拿到的数字:
个税、增值税、印花税扣完之后,真实到手值。
第三道,你留下的数字:
传承路上的契税、过户费、评估费,还有资产变现时的折价。
大部分人只算第一道,第二道很少算,第三道几乎没有概念。
而这三道关里,真正值得盯住的只有一个——税后收益。
财富管理的终点,从来不是赚了多少,而是留下了多少、传给了谁。
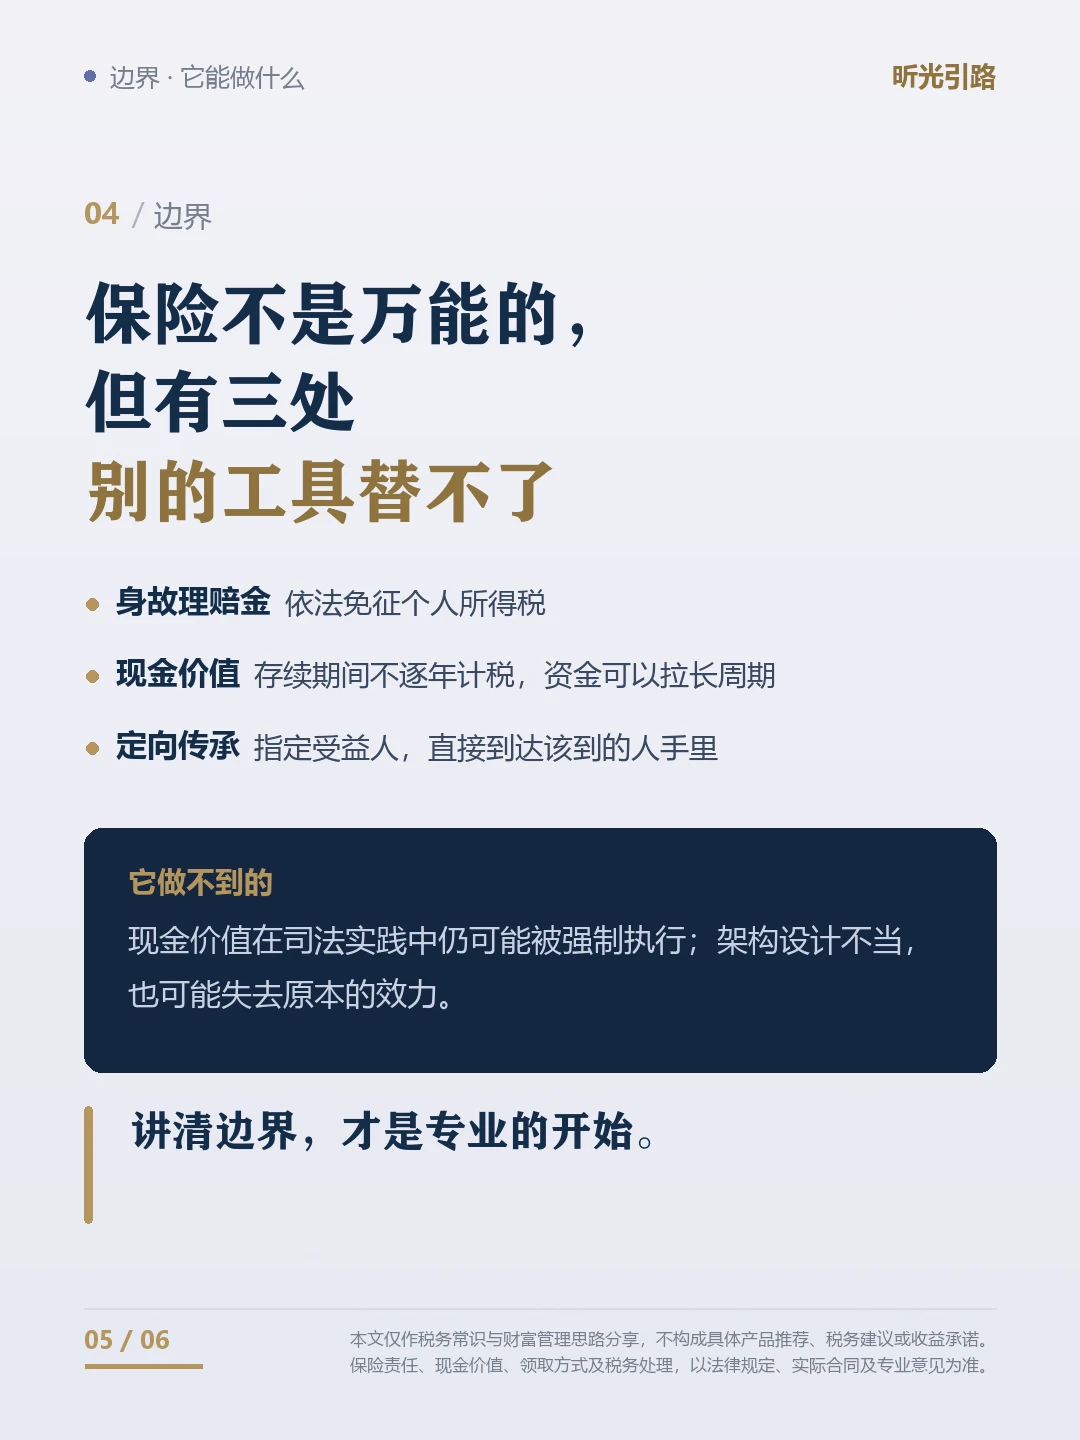
我不是说保险能解决一切。
它有几处别的工具难替的位置:
身故理赔金依法免征个税;
现金价值增长不逐年计税,资金可在合规框架内拉长周期;
合理设定投保人、被保险人、受益人,能让这笔钱定向到达该到的人手里。
但它做不到的也要说清:
现金价值在司法实践中可能被强制执行,架构设计不当,也可能失去原本效力。
讲清边界,才是专业的开始。
那天他走的时候,把那张纸折好,放进钱包。他说:我不怕花钱,我怕我算错了。
钱其实留不住。只有被认真安排过的钱,才留得住。
以上内容为个人观点与公开税法常识整理,不构成任何产品推荐或收益承诺。
具体税务处理与保险责任,请以法律规定、实际合同及专业人士意见为准。
#税后收益 #财富传承 #家庭理财 #个税 #资产配置 #长期主义