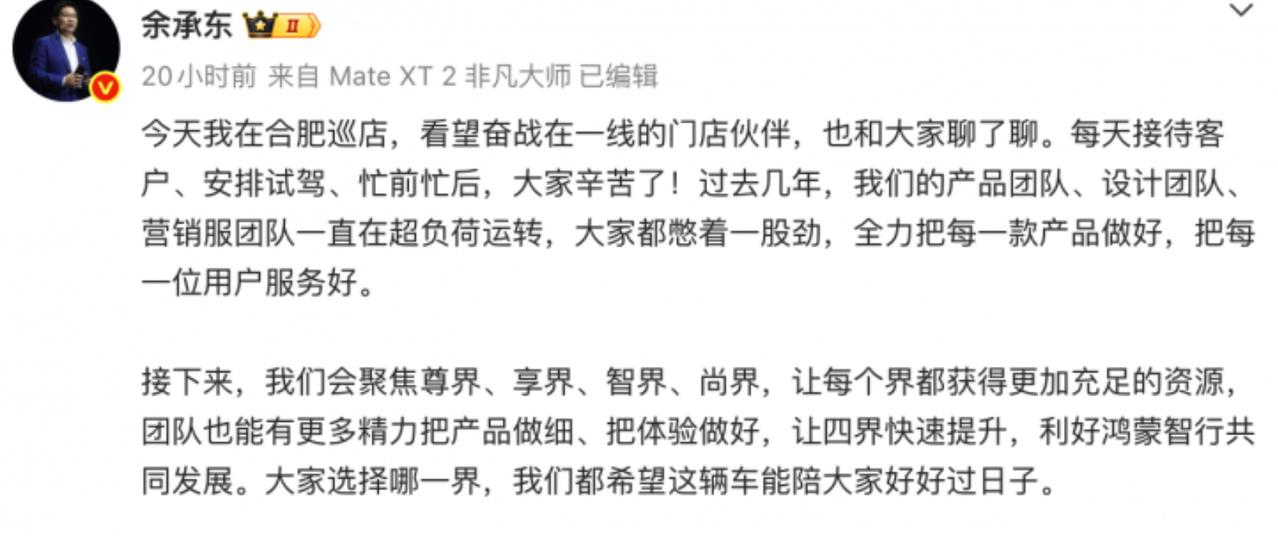
余承东首度回应了与问界“分手”的缘由,原来赛力斯同华为合作数年之后,有了长足的进展,随后赛力斯便提出想要自己主导,自己干,因此华为也就应允他们这么做了。
赛力斯集团董事长张兴海也公开说过,这次变动属于合作模式升级,问界转向的专属专营模式,是全球豪华车企普遍采用的运营方式。
背后的逻辑其实很实在,赛力斯这几年借着和华为的合作,从一个没什么存在感的传统车企,一路做到问界品牌累计交付突破120万辆,覆盖了20万到60万的价格带,制造工艺、供应链管控、核心技术人才储备都完成了好几轮升级。
一直贴着华为的标签做代工,始终握不住品牌的核心话语权,也没法按照自己的节奏铺产品线,对想长期发展的车企来说,终究不是长久之计。
加上今年前8个月问界累计销量20.19万辆,同比出现下滑,赛力斯也需要更灵活的市场策略,不用受华为体系的统一节奏限制,自己掌控定价和营销动作,才能更快应对市场变化。
对应的另一个信号,是华为的爽快放手。
余承东在合肥门店的公开表态很明确,赛力斯能力有了长足进步,想自己主导,华为就支持。没有任何挽留或者不满的表述,全程都是开放的态度。
这其实和华为做智能汽车业务的底层逻辑完全吻合,华为从一开始就说自己不造车,是帮车企造好车、卖好车,智选模式的核心是输出技术和生态,不是绑定某一家车企做贴牌。
问界作为华为智选的第一个试点品牌,这几年相当于一个样板工程,现在样板跑通了,证明华为的技术赋能真的能让一个车企快速成长,这时候放手反而能给更多观望的传统车企吃下定心丸——跟华为合作不会被吞掉品牌,等自己能力练出来了,照样能拿回主导权。
而且现在华为手里还有尊界、享界、智界、尚界四个合作品牌,之前团队要同时管五个品牌,精力难免分散,把问界的运营权交出去,团队就能把更多资源和精力集中到剩下四个品牌上,把产品和体验做细,反而能更快铺开整个鸿蒙智行的生态规模,比死磕一个品牌的收益大得多。
还有一个容易被忽略的信号是渠道的拆分调整。
按照已经通知到经销商的方案,2027年1月1日起,华为的专营店会分成两类,一类专门卖问界,另一类销售剩下的四个品牌。
很多人以为这是分家的标志,其实这是专属专营模式的标准配套动作。
之前五个品牌都挤在同一个门店里,价位段有重叠,难免出现内部抢客流的情况,资源也没法精准投放。
拆分之后,两边的门店资源各自独立,运营团队也能更聚焦,不会出现同室操戈的内耗。
对赛力斯来说,专属的门店也能按照自己的品牌定位做服务升级,不用跟其他品牌共用一套服务标准,反而能提升用户的专属感。
说到底,双方的底牌从来都不是决裂,而是换一种分工方式继续合作。
技术层面,华为会持续向问界输出乾崑智驾、鸿蒙座舱这些全套智能汽车解决方案,最新的技术迭代也不会落下;股权层面,赛力斯本来就持有华为引望智能10%的股份,双方的利益绑定一直都在;用户层面,存量车主的权益和售后服务完全不受影响,该有的华为技术支持和服务保障都不会变。
简单说就是华为从前台操盘退到了后台供货,赛力斯从代工生产走到了前台运营,合作的本质没改,只是双方的角色变了。
之前市场上传得沸沸扬扬的“分手”“闹掰”,本质上都是对模式调整的误读。
华为这边的节奏也很明确,后续就是全力扩张鸿蒙智行的朋友圈。
有了问界这个“成功毕业”的案例,会有更多传统车企愿意跟华为接触合作,毕竟既能快速拿到成熟的智能驾驶和座舱技术,又不用担心失去品牌自主权,对缺乏智能技术积累的传统车企来说,诱惑力不小。
剩下的四个品牌也会加速落地,覆盖不同的价位段和细分市场,鸿蒙智行的整体销量规模会进一步往上走。
华为要的从来不是某一个品牌的销量,而是整个智能汽车生态的话语权,只要越来越多的车企用华为的技术、跑鸿蒙的系统,华为的目标就达成了。
放在整个国内新能源汽车市场来看,这次调整也会推着行业竞争再上一个台阶。
一边是华为带着多个合作品牌批量冲击市场,技术和渠道都有优势;另一边是赛力斯这样从华为体系里成长起来的车企,带着成熟的产品和经验加入自主竞争,两头挤压之下,那些既没有核心智能技术,又没有流量和渠道优势的中小车企,生存空间会被进一步压缩,行业洗牌的速度只会越来越快。
对普通消费者来说,短期内是实打实的好处,可选的车型更多,价格也会在竞争中更实在,只是买车的时候要多留个心眼,同样是带华为技术的车型,华为全主导和车企主导的版本,在功能迭代和服务体验上会有差异,要根据自己的需求选。