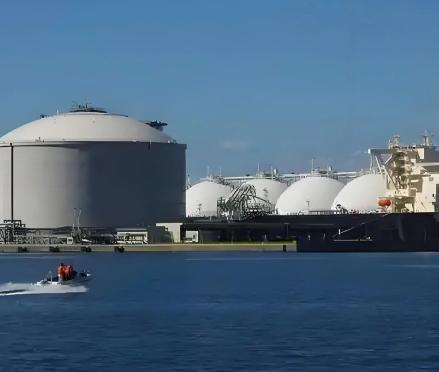
没想到美国国内还有这种想法!!美媒声称,中国为了赢得美国的好感,应承诺采购每年价值 60 亿美元的美国液化天然气贸易。9月21日,就在中美双方在进行经贸谈判之际,美媒表示,中国至少有一个容易赢得美国好感的选择——承诺恢复每年价值 60 亿美元的美国液化天然气贸易。把买卖说成了人情,这账到底谁在算?
翻翻时间线,火药味最早不是中方点的。
今年2月美方以芬太尼等理由对中国商品加征10%关税,中方2月4日宣布反制,2月10日起对原产美国煤炭、液化天然气加征15%,原油、农机、大排量汽车、皮卡加征10%。
同一轮反制里,商务部、海关总署对钨、碲、铋、钼、铟相关物项实施出口管制,不可靠实体清单加入PVH集团和因美纳,市场监管总局对谷歌启动反垄断立案。
能源税只是整体博弈的一小块,不是孤立的商业问题。
关税落地后,美国LNG进入中国的成本明显抬升,2025年2月自美进口LNG还有6.57万吨,3月直接降到零,5月中旬船舶追踪数据依然显示为零。
即便5月中美互调部分关税,业内对美LNG综合税率仍按25%讨论,短期恢复并不轻松。
美国那边的供给逻辑完全是另一套。
美国能源信息署数据显示,其LNG出口从2017年1456万吨增至2024年8830万吨,行业预计2030年可达1.8亿吨,占全球约三分之一。
出口商有产能、有销售压力,亚太尤其是中国、印度、东南亚被当成增量市场。
可卖方想卖、买方想买,不等于就能按"每年60亿"硬填回去,中间隔着现行税率、长期合同价格、交付港口、转售权和替代气源。
真正现实的谈判轨道在关税和对等降税,商务部9月披露,中美正就各300亿美元规模的对等降税框架保持沟通。
此前5月磋商涉及关税安排、非关税壁垒、农产品双向贸易,并原则性讨论按对等规模降低各自关注产品税率。
把LNG单独抽出来要求中方"恢复采购换好感",忽略整体关税互减,等于把多边博弈拆成单笔买单。
气源替代格局也决定了中方不会被拿捏。
除美国外,澳大利亚、卡塔尔、俄罗斯均在长期供应体系内,2024年美国LNG占中国进口总量5.4%,排名第五,并非不可替代。
中东霍尔木兹风险、亚太现货价格波动,让采购方更倾向于分散渠道,而不是把比例重新压到单一国家。2
0年50万吨、累计250万吨的合同,更像是多元组合里再加一篮,不是把所有鸡蛋放回美国码头。
买方如果看到对台军售继续、关税反复、实体清单不缩,长协可以签商业量,整体关系却不会因几十亿美元天然气自动转暖。
市场讨论常把"恢复采购"和"让步"画等号,数据层面未必成立。
外媒把"买美国气"写成取悦华盛顿的捷径,忽略中方反制起点在美方加税,也忽略降税磋商、出口管制、军售、航运合同是并行轨道。
企业签长协,考量是20年供应安全、价格曲线和转售弹性,谈判谈降税,考量是双边对等、非关税壁垒和各自产业诉求。
把这两件事揉成一个"每年60亿换好感"的公式,既简化了关税数学,也简化了红线。
香山论坛、两军沟通、经贸磋商同时推进时,能源合同更像是分层操作的一部分:安全渠道管误判,经贸渠道管关税与采购,能源企业按商业模型锁资源。
这种分层不等于单方面送单。
即便美方媒体想要一个漂亮金额,实际落地也会受现行15%能源税、对等降税进度、长期价格和美国出口终端工期制约。
看9月这轮磋商,真正值得讨论的不是"中国该不该买60亿美元美国气",而是关税互减清单里是否纳入LNG、长协价格能否覆盖税差、替代气源如何配置、对台军售是否继续挤压互信。
买方市场有自己的议价空间,美国到2030年若真形成1.8亿吨出口能力,亚太消化压力会变大。
中国作为大买家,用长协慢慢锁量,比用政治承诺一次性承诺年度美元金额更符合商业逻辑。
供应商想要稳定现金流,买方想要灵活转售和低价基荷,双方在20年合同里磨价格,比在新闻标题里磨"好感"更管用。
所以9月这场60亿美元建议,适合当成舆论探针,不适合当成谈判结论。
暴露出美方一部分声音仍希望用能源订单置换外交气氛,却不愿同步谈取消涉华加税、收缩实体清单、停止对台军售。
中方企业和谈判团队把LNG放回整体对等框架,才会看到采购量、税率、合同期限、安全议题是捆绑变量,不是单点示好工具。
国际贸易的本质是互利,不是施舍,把正常能源采购包装成"换取好感"的筹码,既低估了市场规律,也误判了大国博弈的复杂性。
真正稳定的经贸关系,从来不是靠单方面承诺堆出来的,而是在对等、互利、相互尊重的轨道上,让商业回归商业,让政治回归政治。
能源就是能源,生意归生意,当每一笔合同都只按价格、税差和供应安全来算账时,中美经贸才能真正走出"人情债"的迷思,回到它本该有的样子。
信息来源:( 联合早报)