这也不赔,那也不赔!四川,男子18岁时母亲为他买了重疾险,保额8.6万。10年后,男子查出结肠癌,申请理赔被拒绝。保险公司说:你爸15年前得过癌症,你这属于家族遗传性疾病,根据合同中免责条款,不予赔付。男子协商未果,实在没招儿了,起诉保险公司,要求支付8.6万余元保险金。
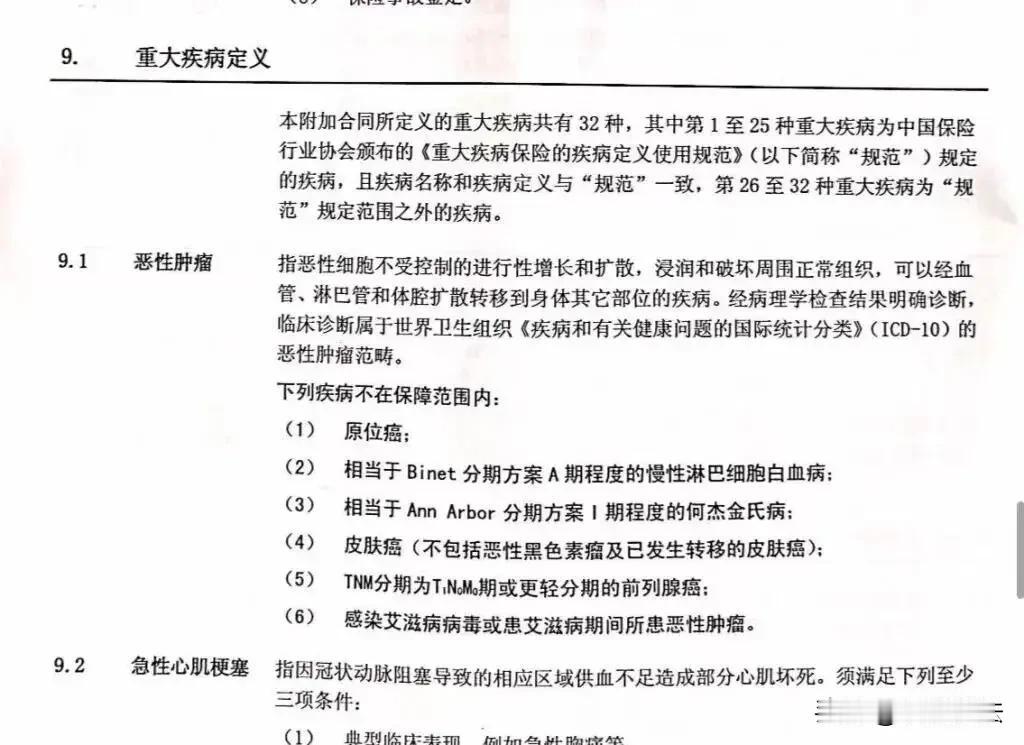
2011年7月,肖某刚18岁,肖母疼儿子,给他买了份终身重疾险,说好一年交2000块,交20年就保一辈子,其中明明白白写了恶性肿瘤在赔付范围内,保额8万6千元。
这一晃10年过去了,肖家年年准时交钱,半分没差过。
结果2026年8月份,肖某总觉得肚子疼,便去医院检查,确诊降结肠恶性肿瘤,还有个家族性息肉病,住了小半个月院才出来。
这时候家里寻思之前买了重疾险呢,赶紧把材料都整理好递上去,就等赔下来的钱当治疗费了。
哪成想没等来赔款,先等来个拒赔通知书。
人家保险公司说啥?说你这病是遗传性的,符合免责条款,一分钱不给赔。
肖某当时就懵了,找保险公司去问咋就成遗传性的了?
对方说你爸15年前也得过癌症,那你这肯定是遗传的啊!
给肖某气的,找了律师一问,律师都笑了,说哪有这么办事的?
第一,你要说是遗传性疾病,倒是让人家去做个基因检测啊,光靠猜就能定?
第二,翻遍整个保险合同,也没写你说的这个病在免责里啊,再说你们产品第一个保的就是恶性肿瘤,现在得癌症了又说不赔,这不纯纯玩文字游戏吗?
肖某找保险公司掰扯好几次,人家死活不松口。
9月15号,肖某实在没招了,直接去法院递了起诉状,就等着法官给评评理。
同月22号有记者去问这事,公司那工作人员嘴严得很,问他们咋认定结肠癌是遗传病的?
对方说“这事得医生说了算”,再问就说已经走法律程序了,等法院判就行。
后来记者问了肿瘤专家,对方表示这种结肠癌有一部分是遗传的,有一部分不是,啥结论都得靠基因检测证明,哪能光看家里长辈得过就瞎猜啊?
你说这叫啥事?交钱的时候啥都好说,真要赔了就各种找理由搪塞,这不纯纯欺负老实人吗?
有人说,如果说免责条款包含遗传病,那就应该在投保人投保之前先检查排除,而不是事发时,这也免责那也免责的扯皮!
也有人说,即便是家族遗传该赔也得赔,家族遗传也有发病率的区分,又不是百分百发病的。保险公司当初不拒保就该赔。
这个案子核心就两点。第一,说疾病属于遗传病拒赔,举证责任在保险公司这边。
保险公司不能光靠肖某“父亲得过癌症”就主观推测是遗传,医学上必须要有基因检测这类权威医学证据做实,不能靠猜。
本案保险公司没有做基因检测,仅仅依据家族病史推断,证据根基就很薄弱。
第二,“遗传性疾病”属于免责格式条款,保险公司不光要印在合同上,还要给投保人讲明白什么算遗传性疾病、哪些病会直接不赔。
《保险法》第17条第2款规定:对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。
如果当初肖母投保的时候,保险公司没把这个专业名词给投保人解释清楚,这条免责条款本身就有可能直接无效。
肖某已经确诊降结肠恶性肿瘤,属于保险明确承保的恶性肿瘤。
现在轮到保险公司拿出实打实医学证据,证明这个肿瘤确确实实属于遗传病,才能拒赔。
若拿不出过硬证据,拒赔就站不住脚,法院就有可能判决保险公司赔钱。