银行罕见上调存款利率!降息的时代结束了吗?你的存款该如何保值
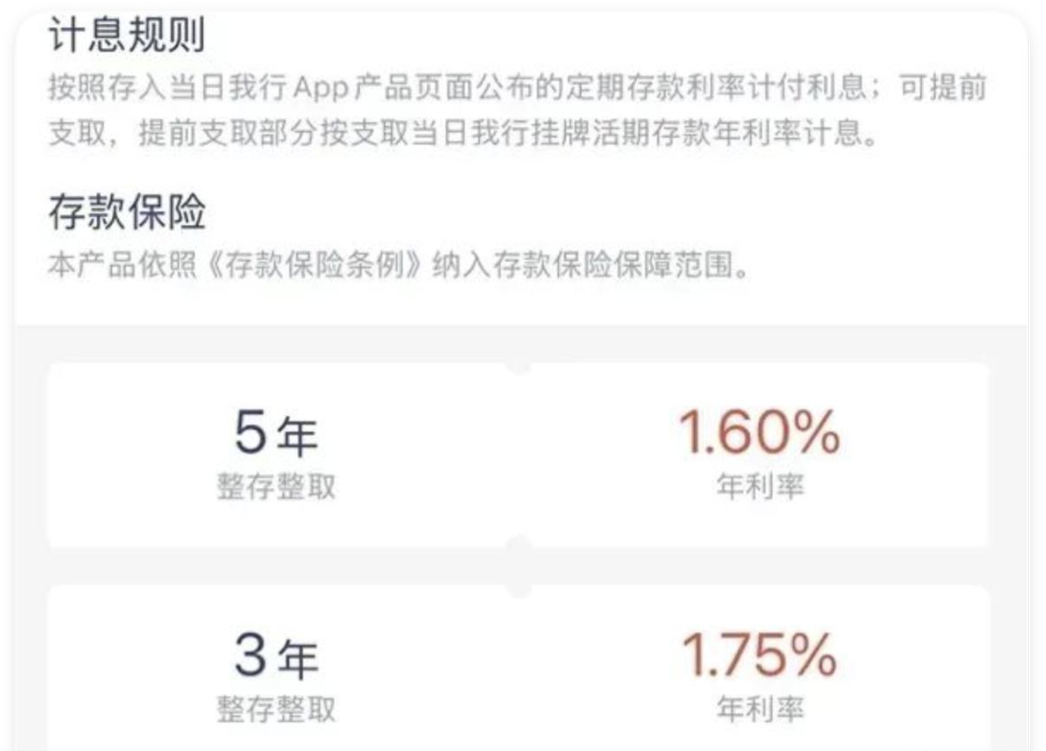
微众银行把3年期定存利率从1.6%调到了1.75%,蓝海银行1年期加了5个基点,湖北监利农商银行三年期直接上调20个基点,广东五华惠民村镇银行更狠,最高加了33个基点。几家中小银行在9月集体加息,这个动作放在存款利率连跌两年多的大背景下,确实扎眼。
可你要是以为降息周期到头了,那就想多了。
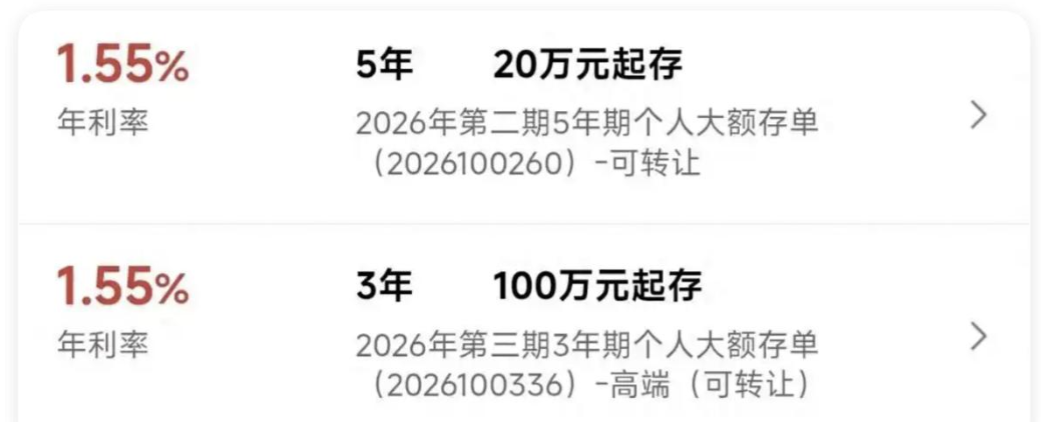
先看清楚是谁在加息。微众、蓝海、网商、苏商、新网,全是民营银行和中小农商行、村镇银行。国有大行和股份制银行按兵不动,建设银行2年期大额存单跟普通定存一个价,都是1.2%。加息的和不加息的,压根不是同一拨人。
中小银行为什么急着加息。邮储银行研究员娄飞鹏把原因说透了:存款集中到期,部分银行需要锁定长期负债,缓解期限错配压力。同时国有大行重启了5年期大额存单,把中小银行的存款分流走了,民营银行只能逆势提价挽留客户。说白了一句话,大行不缺钱,小行缺。
更值得琢磨的是利率倒挂这个怪现象。上海松江富明村镇银行调整后,一年期定存1.65%,二年期只有1.50%,三年期更低到1.30%,存得越久利率越低。
银行在用价格告诉你:别存长期的,我不想要你的长期负债。三年期定存利率高于五年期这种倒挂,微众银行也在做,三年期1.75%,五年期反而只有1.6%。
同一天,央行公布的LPR纹丝没动。1年期3.0%,5年期以上3.5%,连续16个月不变。LPR上一次调整还是2025年5月的事,各降了10个基点。
8月出口同比增速连续第三个月在20%以上,CPI和PPI都在回暖,工业增加值明显回升,经济基本面有韧性,央行短期内没有降政策利率的紧迫性。
但“按兵不动”不等于“不降了”。央行副行长邹澜年初的表态说得很清楚:降准降息还有空间。法定存款准备金率平均6.3%,还有下调余地。
人民币汇率稳定,美元处于降息通道,外部约束不强。东方金诚首席分析师王青的判断是,后期央行有可能实施政策性降息,幅度约10个基点,同时降准0.5个百分点,是下半年促消费、稳投资、提振内需的重要发力点。
看明白了吧。民营银行加息是局部的、短期的、被动的,央行降息是大方向上的、有空间的、主动的。两个方向完全相反的动作同时在发生,这就是当前利率市场的真实图景。中小银行在抢存款,央行在等时机,你手里的钱夹在中间。
那存款到底怎么保值。南开大学金融发展研究院院长田利辉的观点值得听一听。几十万亿定期存款今年集中到期,这笔钱主要流向三个方向:中低波“固收+”基金和高评级理财,承接追求稳健的资金;指数基金和主动权益基金,满足增值需求;黄金和REITs,用来分散风险。
说白了,单一存款很难同时满足安全、流动和增值三个需求。南开大学田利辉的建议是分层配置:第一笔是应急钱,预留三到六个月生活开支放存款或货币基金;第二笔是保底钱,配置重疾险、教育年金等保障型资产,占比一成到一成半;第三笔才是增值钱。
对于风险偏好极低的人,存款继续放着也没问题,但得接受利率还会慢慢往下走这个现实。对于能承受一点波动的人,中低波“固收+”产品在波动相对可控的同时,预期年化收益率明显高于存款。娄飞鹏提醒得很到位:这类产品仍然存在净值波动风险,跟存款的刚性兑付不是一回事。
降息的时代没有结束,只是换了一种方式在走。大行稳稳不动,小行偶尔蹦一下,央行在等一个合适的时机再松一口气。
对普通人来说,与其纠结利率会不会反弹,不如把手里那笔钱按用途分一分,该放存款的放存款,该配保险的配保险,该搏一点收益的拿出一小部分去搏。
利率下行周期里,光靠存定期跑不赢通胀,但把全部家当扔进高波动产品里,也未必睡得着觉。分清楚哪笔钱干什么用,比猜利率什么时候降更重要。
信息来源:央行定調“保持流動性充裕” 業界預計今年或降息2次
韓 昱
2026年01月08日08:49 | 來源:証券日報