2026年9月,欧盟集体头疼,“自愿出口限制”这剂老方子被重新拿出来推给中国。
英国《金融时报》爆出猛料:布鲁塞尔要求中国自家“下刀子”,强行把在欧洲卖得正欢的插混汽车份额砍到15%。
明面上是“自愿”,实则冠冕堂皇地递刀逼人——不配合就加关税。商务部当场怼回去:这是世贸规则的笑话。
外交部也直抒胸臆,提醒欧盟“互利共赢才是真理”。但问题是,欧洲手中的行政令真能拦住中国汽车这根“擎天柱”?
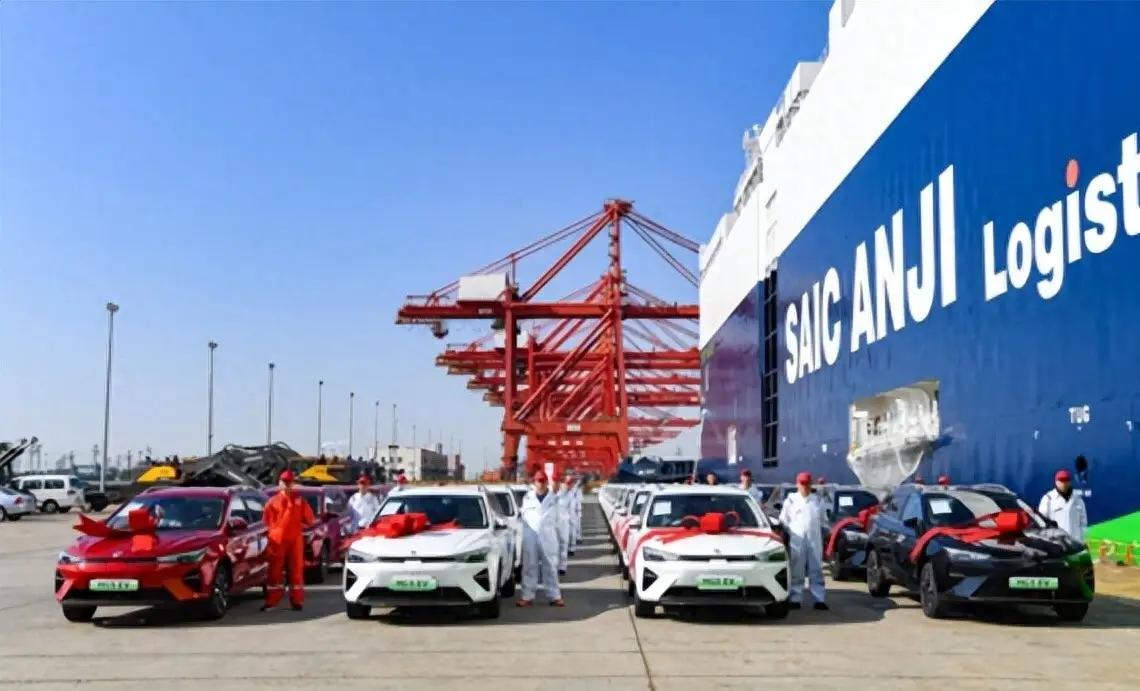
欧盟的出手,底气藏在哪? 中国插混车真有这么疯?看看数据。2026年6月,中国品牌占欧洲PHEV市场份额达到34%,跑赢所有竞争对手。
欧洲每卖三台插混车,必有一台中国货。纯电市场还没这块蛋糕大——但那是因为2024年就被高税墙给层层隔断了。
当欧洲为充电桩发愁、油价天天涨、纯电续航短暂成了家常便饭,中国插混车却用“电+油双保险”趁虚而入,价格、配置、质保全方位吊打欧洲老品牌。
比如比亚迪SEAL U DM-i直接把价格压到3.99万欧元,甩法国本地同级别插混车一个身位。
难怪欧洲人下单“抽疯”,进口量两年飙升十几倍,中国车企压根没钻政策空子,而是用硬实力填补市场真空。
然而行政命令一落地,背后逻辑更让人读出了焦虑味。欧盟的算盘其实很简单:学80年代日本那一套。那会儿欧洲靠“自愿出口限制”把日本车拦在墙外,还逼得丰田日产投巨资在本地设厂。
30年过去了,欧盟觉得这一招百试不爽,可惜低估了今天的中国车企。比亚迪已在匈牙利建厂试产、布局全欧至少三座工厂,上汽在西班牙购地,小鹏找投资,奇瑞联合西班牙本土企业本地造车,生产线直接裹挟欧洲工人“参战”。
这帮中国车厂不是等关税来了才慢慢建设海外阵地,而是市场还没“封场”就已经在欧盟圈地生根。
历史翻新做旧,终究不是原配。对中国车企来说,生产端本地化、采购本地化,供应链能扎多深就扎多深。没人靠低价抢单,大家靠的是体系效率和新技术。
比亚迪、上汽、奇瑞都给自家工厂配上工业机器人、零部件自产自有体系,甚至动辄号称“黑灯工厂”,劳动力用到极致。
欧洲官员嘴上说为了防去工业化,实际动作是一道墙一面喊,脚下经济已被中国车厂插满红旗。
更扎心的是,欧盟的“团结”其实是伪命题。德国曾率先反对电动车关税——毕竟宝马、奔驰们不敢砸自个儿在中国的金饭碗。
但眼下换了默茨当总理,德国汽车工业协会和工业联合会的口气变了,开始要求研究针对中国的新对策,甚至有点靠向壁垒那一头了。
原因很直接,比亚迪们搅局搅到德国车自己的饭碗了。既拦不住、又放不下,只能口头施压,生怕错失自主话语权。
贸易规则变成了“谁强就让谁减分”的考试现场。欧盟这回玩得更明显:出题人群体失分,要求班里第一名“自愿多做检讨”。
但中国车厂不是考试机器,欧洲消费者也不是傻子,好的车型谁都想买,便宜实用谁不心动?插混给欧盟带来的,不止是“低价替代”,而是全生态的模式革新——供应制造、技术研发、到最后交车售后,每一步中国车企都在拖欧洲产业链下水练级。
欧盟想像老一代日本厂商那样,用壁垒逼中国产能消化,本土化战略却被中国人提前抢跑,欧洲制造业若再犹豫就彻底被越位。
这场攻防战最关键的不是一纸行政命令,而是背后的产业基础和消费者选择。拿关税拦市场,等于让消费者为政治埋单,最后绝不会只影响到中国车,欧洲本地车企照样受冲击。数据显示,中国车企2024年被加综合税后,市场份额反倒逆势走高,谁也拦不住买单人的脚步。这说明壁垒起得再高,产品不给力一样会被市场淘汰。
欧洲不能只靠行政命令挡住中国速度,更不可能靠道德绑架搅浑市场逻辑。中国汽车产业练的是“真功夫”,横跨研发、制造、渠道三条线。
“自愿限制”只是表象,本质上是对市场活力和全球优势分工的挑战。中国制造早就不是燃油时代那个“山寨代工厂”,而是智能化、电动化时代的标杆。
欧盟如果看不明白这点,继续玩老招,结果只会是企业在后边补锅、消费市场在前台漏水。
游戏规则可以变,产业本事靠真刀实枪。中国汽车给出的答卷,是用市场、技术、用户、口碑,一道道实打实的成绩单赢得全球尊重。
不怕关税墙起得高,就怕欧洲看不到谁是真正赢得人心的那个人。市场这盘棋,最后总是实力说了算。
信源:欧洲每卖出3台插混就有1台中国车!6月中国品牌欧洲市占率达11%-2026-07-22 15:08财联社
欧盟希中国自愿限制混动汽车对欧出,中国商务部表示坚决反对2026年9月19日,07:27俄罗斯卫星通讯社