格局悄悄变了,越南主动和中国经济解绑,一条新建河道,悄悄动摇它手握几十年的地缘红利。
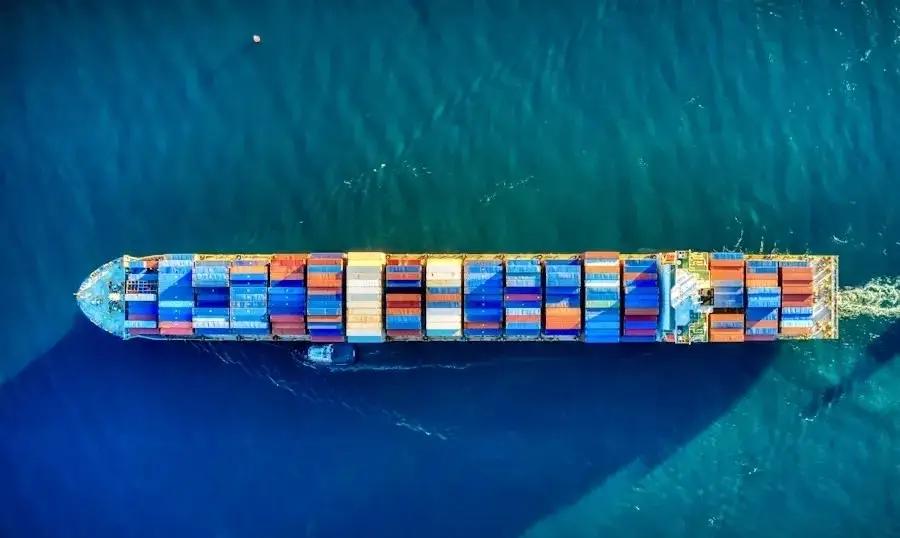
9月16日,平陆运河正式建成通航,就在当天,“南宁港—越南芹苴港”江海直达外贸航线开启首航,首批货物沿着新运河一路进入北部湾,再驶向东盟市场。
全长134.2公里,总投资约727亿元,按内河Ⅰ级航道标准建设,5000吨级船舶能直接通行。
对普通人来说,这组数字最值得记住的不是“工程有多大”,而是中国西南地区从此多了一条面向东盟的南向水路。
更直观的变化,是距离和成本,官方披露,西南地区货物经平陆运河出海,较传统路径缩短内河航程560公里以上,综合物流成本预计下降18%到30%,每年节约社会运输费用超过50亿元。
说实话,物流账最不会骗人,过去一批货想从西南腹地走向海洋,要在既有铁路、公路、内河和港口体系里找路线。
现在西江水运网直接接上北部湾,原先绕路的那部分成本,被一条134.2公里的运河重新改写。
这下问题来了,这跟越南有什么关系?关系就在“选择”两个字。越南有漫长海岸线,又和中国西南接壤,云南长期把中越通道当作面向东南亚的重要国际物流通道。
云南官方规划里,河口口岸、滇越铁路、越南老街、河内、海防,本来就是一整套跨境联运体系;现实运输里,中越米轨铁路也长期承担海防港与云南之间的货物流转。
越南的位置优势,不是凭空讲出来的,是铁路、口岸、港口和贸易几十年慢慢堆出来的。
平陆运河通航后,这份优势不会突然消失,逻辑却变了。
以前越南通道的价值,很大一部分来自地理邻近和既有线路;现在中国西南又多出一条直连北部湾的水运出口,货主手里的路线多了一张牌。
要我说,真正影响格局的从来不是“旧通道还在不在”,而是“货主有没有别的选项”。
只要替代路线增多,原来靠地理位置获得的中转价值,就得拿效率、成本、服务和产业配套重新证明自己。
更有意思的是,越南自己也在干类似的事,只是它动的是产业链。越南批准2026—2035年配套工业发展计划,明确提高国内生产能力和本地化率,发展原材料、零部件、设备投入品,降低进口依赖。
越南工贸部门定下的方向里,也提到重组工业链和供应链,提高自主能力,降低对外部供应来源的依赖。
这里说的不是经济解绑,更接近把对外依赖度往下压,不是把中越经贸直接切断。
数据摆在这儿就很清楚了,2026年上半年,中国仍是越南最大的进口来源地,进口额达到1152亿美元,越南自中国进口减去出口形成的差额达到773亿美元,同比增长39%。
越南进口里,机械设备、零部件、原材料占了很大分量,生产资料占进口总额94.1%。老实讲,这个结构越深,越南提升本地配套能力的动力也越强。
一个制造业国家不愿把关键环节长期压在单一来源上,这属于产业安全和成本管理的常规动作。
但事情没有走向“各过各的”,5月15日,中越两国工贸部门还签署了生产和供应链合作工作组谅解备忘录,要继续推进两国产业链合作。
9月16日平陆运河通航当天,第一批新开的外贸直达航线里,目的地就有越南芹苴港。
看到这里事情就清楚了:越南在降低外部供应依赖,中国在增加西南出海路线,两国之间的货物流动反而有了新的通道。不是关门,而是门变多了。
再往南看,区域里的第二条线也已经动起来。柬埔寨扶南德崇综合水利项目第二阶段今年4月动工,9月9日,中国进出口银行与项目公司签署接近10亿美元融资协议。
柬方公开定位很明确,要加强内河与海洋连接,降低物流成本,还希望沿线带动工业区、物流枢纽、农产品加工和城市发展。一个平陆运河,一个扶南德崇项目,方向很接近:都在给本国或本地区增加新的出海选择。
我倒觉得,把这几件事放在一起看,比单独盯着某条运河更有意思,过去东南亚很多经济红利来自地理位置,谁靠着口岸,谁临着港口,谁卡在必经线路上,天然就多一层价值。
现在基础设施密度越来越高,铁路、公路、港口、运河互相接起来,地理位置依旧重要,单靠位置吃红利却越来越难。
未来拼的,是通关速度、运输价格、港口效率、产业配套,还有能不能把货源真正留在自己的通道上。
平陆运河9月16日通航,表面上是一条新水路开门营业,往深里看,它给中国西南多加了一条面向东盟的出口,也让越南原本很突出的通道优势进入重新计算阶段。
越南主动提高本地化、降低外部供应依赖,中国把西南出海路线做得更密,柬埔寨也在建设自己的新水道。
格局不是突然翻桌,而是牌桌上的牌越来越多。等选择多到一定程度,过去靠地理天然拿到的红利,就得靠效率和实力继续守住。
信源来源:广西交通运输厅——平陆运河9月16日正式通航