存款大局落定!2026 年 9 月起,银行存款利率,或将迎来大调整!
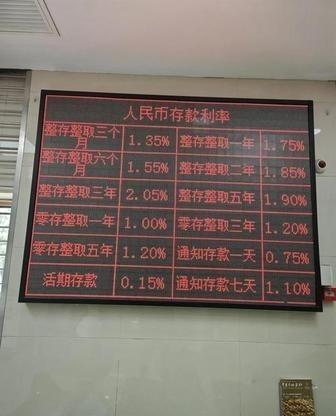
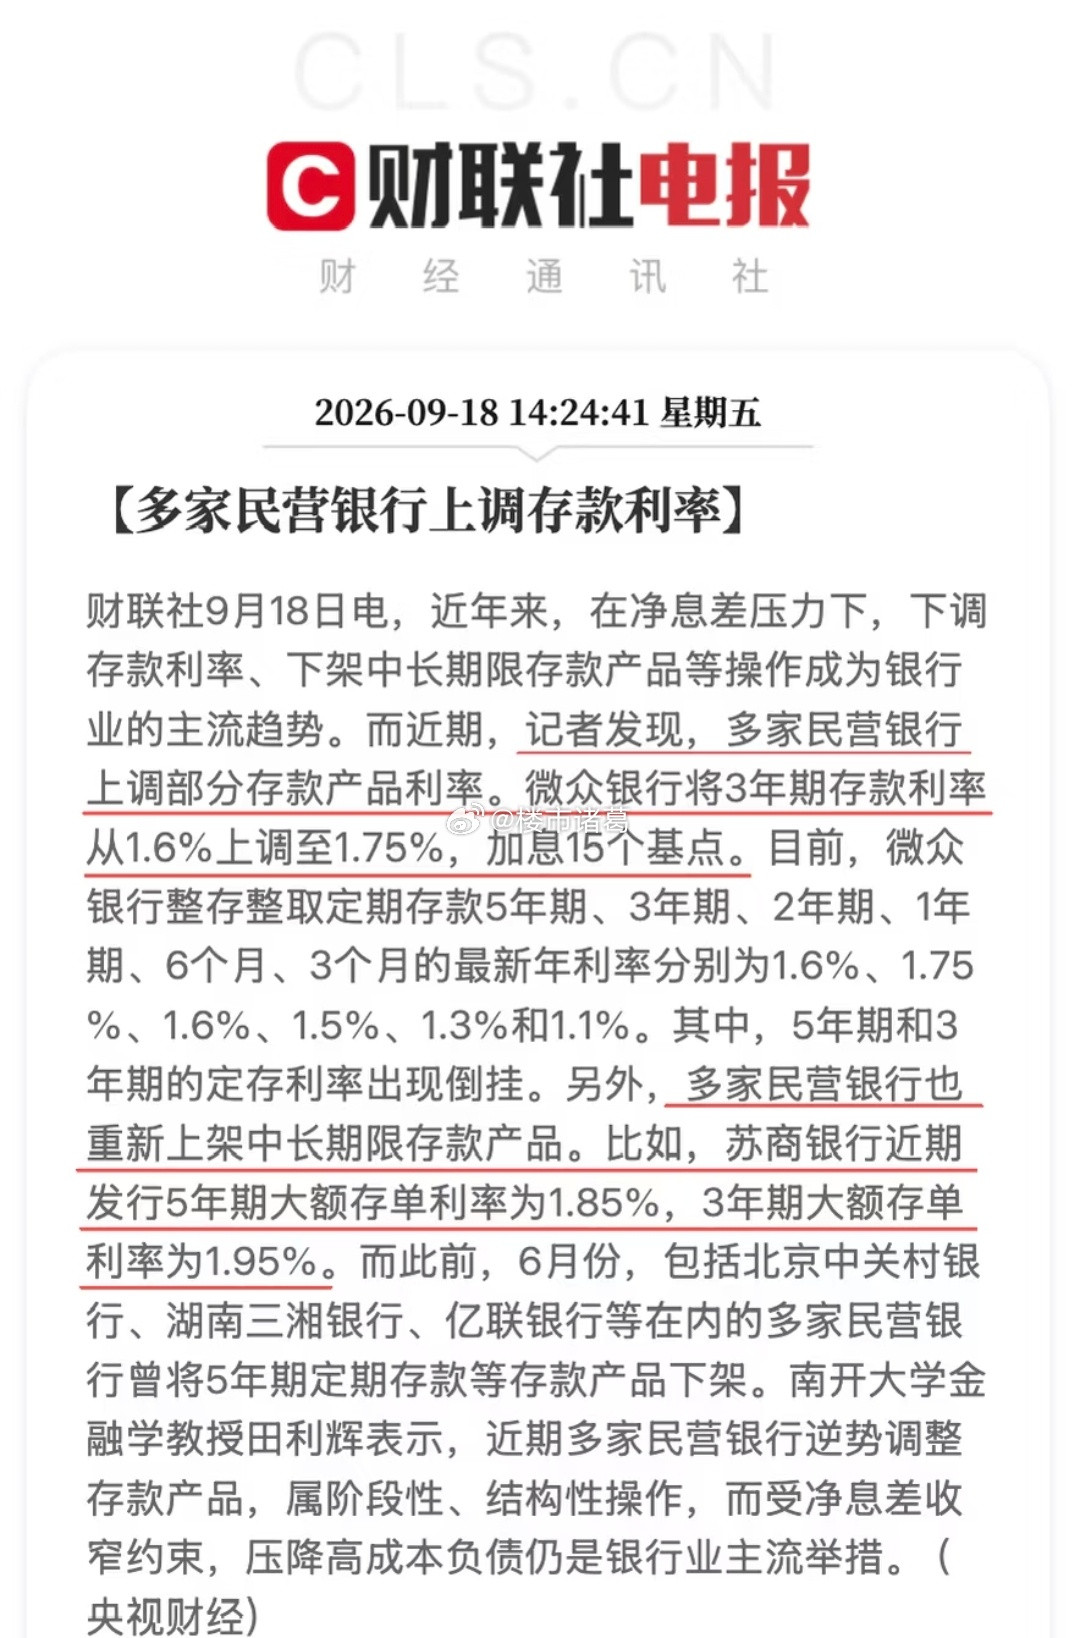
近期市场调查显示,大中型银行一年期定期存款挂牌利率已经普遍低于1%,三年期大约在1.25%附近,五年期大约在1.30%附近。部分中小银行甚至出现三年、五年期限收益相差很小,乃至长期利率低于短期利率的情况。这意味着,从2026年9月开始,普通家庭真正需要关注的,已经不只是“利率降了多少”,而是银行存款的期限结构、产品供应和资金配置方式都在悄然改变。
第一项调整,就是长期高息存款越来越少。过去几年,很多家庭习惯通过三年期、五年期产品提前锁定收益。可站在银行角度,长期存款同样意味着长期负债成本。如果资产端收益率下降,而银行仍然持续支付较高的长期存款利息,经营压力自然会上升。2026年半年报披露后,这种变化更加清楚。多家城商行、农商行管理层都提到了降低负债成本、存款重新定价等问题。兰州银行表示,上半年已经进行了三轮差异化定价调整;贵阳银行也提到,计息负债成本下降是息差改善的重要因素。因此,银行并不是单纯“不想让储户多拿利息”,而是在根据市场利率和自身经营状况重新调整资金价格。
第二项变化,是期限之间的利差越来越小。储户真正应该计算的,不只是一个利率数字,而是为了多拿一点利息,究竟需要牺牲多长时间的流动性。假设一年期与三年期的实际执行利率只差很小,为了这部分有限的收益,把资金锁定三年是否合适,就需要根据家庭未来用钱计划判断。尤其是教育、医疗、养老、买房装修等备用资金,一旦提前支取定期存款,收益可能明显下降。按照现行储蓄管理规则,未到期的定期存款如果全部提前支取,提前取出的资金按支取日挂牌的活期利率计算利息;定期存款在正常存期内遇到银行调整利率,则仍按照开户时相应利率计息。
第三项变化,是银行越来越重视降低存款成本。2026年银行半年报透露出的一个明显信号,就是过去几轮存款利率调整产生的效果正在逐步体现。截至今年上半年,多家上市银行的负债成本有所下降。银行在控制高成本存款、优化存款期限结构的同时,也在通过资金价格调整缓解净息差压力。这意味着,今后不同银行之间的利率差异可能更加值得关注。国有大行、股份制银行、城商行、农商行和村镇银行面对的客户结构、资金需求并不完全相同,同样是一年期或者三年期产品,实际执行水平可能存在区别。对普通家庭而言,没有必要只盯着一家银行的挂牌数字,可以在合规金融机构之间进行比较,同时结合存款保险制度、资金使用期限和便利程度作决定。
第四项变化,是到期存款面临重新定价。这一点可能是2026年许多老储户感受最明显的地方。几年前办理的较高利率定存陆续到期后,如果继续存入同期限产品,适用的是现在的市场价格,过去锁定的高收益不会自然延续。这里还需要澄清一个容易被误解的问题。今年曾有网络消息声称,银行突然出台所谓“个人存款计结息新规”,甚至宣称自动转存和提前支取规则出现全国性重大改变。相关部门已经核查,这类说法并不准确,中国人民银行、国家金融监督管理总局并未发布网传的所谓统一新规。定期到期后如果约定自动转存,新一期适用转存当天相应的银行利率,本来就是长期存在的业务规则,并不是2026年9月突然增加的政策。所以,储户真正需要做的是留意自己的存单到期时间,而不是被“存款突然变天”之类的信息带乱节奏。
第五项变化,是家庭储蓄正在从单一期限转向更加灵活的安排。当三年、五年存款相对于短期产品的收益优势缩小时,一次性把全部资金锁定多年,吸引力自然下降。一种更实际的办法,是按照未来用钱时间进行分层:日常开销和应急资金保持较高流动性;一两年内可能使用的钱选择相匹配的期限;真正长期不用的资金,再根据家庭风险承受能力考虑长期存款或其他合规金融产品。需要特别提醒的是,存款、银行理财、基金、保险属于不同类型的金融产品,风险和收益规则并不相同,不能因为存款收益下降,就把任何带有较高预期收益的产品直接当成“定存替代品”。新华社近期的市场调查也发现,随着多年期定存收益优势缩小,银行渠道销售的产品确实更加多元。这恰恰要求储户比过去更加仔细地看合同,而不是只听一个收益数字。
回头看2026年9月的存款市场,真正值得关注的“大调整”,并不是某一天全国银行突然执行一张全新的统一利率表。我国不同银行仍会根据自身经营情况调整具体产品和价格。更明显的趋势是:高息长期存款继续减少,长短期限之间的收益差缩窄,部分银行出现期限利率持平甚至倒挂,到期资金按照当前水平重新定价,银行也更加重视控制负债成本。对于普通储户来说,存款依旧是家庭资产安排中的重要工具。变化最大的不是“还能不能存”,而是过去闭着眼睛选长期限的办法已经不够用了。