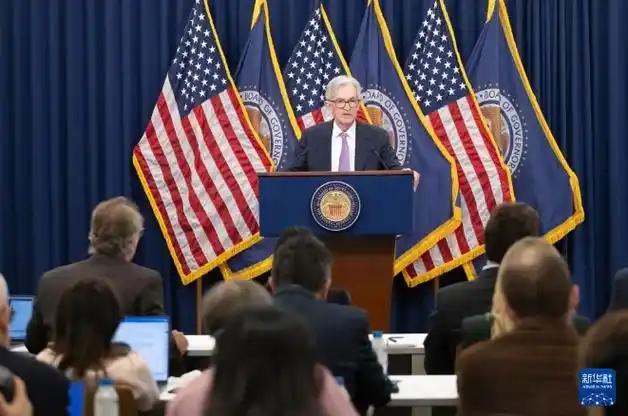
炸锅!美联储三年首加息火力全开,极度鹰派姿态下,所有人的降息梦直接泡汤。
北京时间9月17日凌晨,美联储的加息决议如期落地。联邦基金利率目标区间上调25个基点,达到3.75%至4.00%,这是2023年7月以来的首次动作。12票全票赞成的表决结果,透着毫不含糊的鹰派气场。
沃什主席在新闻发布会上的表态更直接,直言通胀“太高且持续太久”,美联储对通胀回落“没有信心”。这番话彻底击碎了市场残留的侥幸,此前期待的“鸽派加息”并未出现。
决议公布前,芝商所数据显示加息25基点的概率已超九成。但真正引发市场震动的,是最新的利率点阵图。2026年底利率预测中位数升至4.1%,2027年底更是高达4.1%,暗示年内可能再加息一次。
全球资产迅速切换到“紧缩交易”模式。美股高开低走分化明显,道指跌1.21%,但费城半导体指数逆势涨0.63%。科技板块对加息的定价已相对充分,并未出现全面踩踏。
美债市场反应剧烈,10年期国债收益率上涨2.48个基点,报5.021%。作为房贷利率的重要参考,这一变动迅速传导至房地产市场。美国30年期房贷利率已突破7%,15日更是达到7.22%的新高。
银行业紧随其后动作。摩根大通、纽约梅隆银行等巨头,连夜将优惠贷款利率从6.75%上调至7%。这意味着信用卡、个人贷款等各类借贷成本,从周四起全面上涨。
有趣的是,美国政界出现不同声音。特朗普在社交媒体发文,敦促美联储将利率降至1%或更低,还强调“要快”。但这番呼吁在鹰派主导的货币政策面前,更像一场隔空喊话。
全球央行阵营呈现分化。美联储加息后,英国央行以6:3的投票结果维持3.75%利率不变。但英央行行长警告,若能源价格波动持续,不排除后续加息可能。
欧元区上周刚完成本年度第二次加息,日本央行则预计在9月18日宣布上调关键利率。主要经济体的政策节奏错落,全球流动性收紧的大趋势已愈发清晰。
通胀压力是美联储强硬的核心原因。美国8月核心CPI未见回落,能源价格上行、服务类通胀顽固,叠加AI投资热带动硬件及原材料涨价,多重因素推升了物价压力。
布伦特原油价格已突破100美元/桶,英国能源监管机构已计划10月上调能源价格上限。这种输入性通胀压力,让美联储不得不采取预防性收紧措施。
实体经济已感受到寒意。美国楼市复苏预期受挫,房贷利率飙升让潜在购房者望而却步。此前因利率下行回暖的成屋销售量,可能再次陷入低迷。
企业融资成本也在上升。尽管美联储将本次加息定性为“预防性收紧”,但持续的高利率环境,仍会压制企业贷款需求,尤其是中小企业的扩张意愿。
A股市场则表现出“脱敏”特征。9月17日三大指数集体低开后一度翻红,最终上证指数仅跌0.41%。贵金属、有色金属板块承压,生物制品、农林牧渔板块逆势上涨。
这种韧性源于内外政策周期的错位。美国在全力防通胀,中国则持续稳增长,新发放企业贷款加权平均利率维持在3.1%左右的低位,为实体经济提供支撑。
外资对中国市场的信心未减。2025年中国实际使用外资超1046亿美元,新设外商投资企业同比增长19.1%,高技术产业吸收外资占比达32.3%。
从后续路径看,市场预期比美联储更激进。交易员已定价12月加息概率约1.3次,到明年9月累计3.2次,高于点阵图指引的最高3次。
但机构普遍认为,加息并非新一轮持续紧缩周期的开启。中信证券指出,若11月美国中期选举后油价回落,年内可能仅加息这一次,通胀明年初或明显下行。
AI板块的表现颇具看点。高利率虽会扰动估值,但产业盈利韧性仍在。A股半导体板块低开高走,算力硬件、CPO等方向表现强势,显示资金对中长期逻辑的认可。
大宗商品市场呈现分化。WTI原油下跌3.28%报102.02美元/桶,黄金先跌后涨在4300美元/盎司附近徘徊。长期来看,供需关系仍是价格主导因素。
综合来看,这次加息更像是一次“态度声明”。美联储用行动强化了抗通胀的决心,却并未锁定持续收紧的节奏,未来仍会根据数据动态调整。
对于普通投资者而言,不必过度恐慌。全球资产定价已部分消化加息预期,后续更需关注油价波动、美国中期选举等关键变量。
这种内外政策的错位,反而让人民币资产的配置价值凸显。在全球流动性收紧的背景下,中国稳定的政策环境和较低的融资成本,正在成为吸引资金的重要砝码。
美联储的鹰派加息,本质是全球经济复苏不均衡的缩影。通胀压力与增长担忧并存,政策制定者不得不在两难中寻找平衡,而这种平衡术,仍将主导未来一段时间的市场走向。