美国大豆能不能绕开中国,改卖欧洲和日韩?想法很美,账算不过来。中国每年进口的大豆,比整个欧洲日韩加起来的需求还多出好几倍
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
美国大豆首先面对的一个现实,就是自己生产得太多。美国农业部的供需数据长期显示,美国大豆生产规模庞大,而出口又是平衡国内供需的重要渠道。
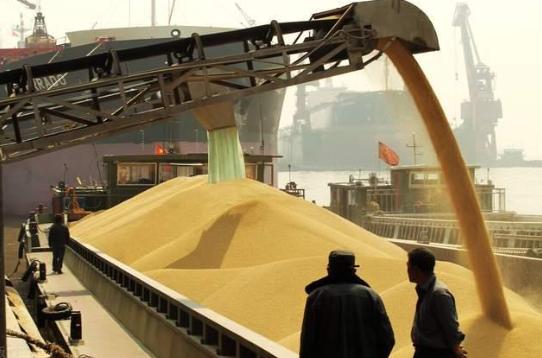
美国农业部数据显示,2024年美国大豆出口量达到5240万吨,其中中国市场贡献了128.4亿美元出口额,明显高于欧盟、日本等单个市场。
所以我认为,问题根本不是“美国为什么非要卖给中国”,而应该换一个问法:全世界还有几个市场,能够长期、稳定、大规模地消化美国大豆?
答案其实并不多。
中国恰恰就是其中最特殊的一个。
中国人口规模大,饲料养殖产业庞大,每年需要进口大量大豆用于榨油和生产豆粕。农业农村部发布的农产品供需分析也显示,我国大豆进口需求长期维持高位。
这就解释了为什么中国市场一有变化,美国大豆产业马上就会紧张。
当然,我也不认为欧洲、日本、韩国完全没有能力购买美国大豆。它们当然可以买,但问题在于采购规模和产业结构根本不是一个量级。
美国农业部公布的2024年出口数据中,中国购买美国大豆的金额达到128.4亿美元,而欧盟约24.3亿美元、日本约10亿美元。光看这个差距,就已经很说明问题了。
更关键的是,大豆是一种价格非常敏感的商品。对于大型压榨企业来说,一吨便宜几美元、十几美元,放到几十万吨甚至上百万吨的采购规模里,就是一笔非常可观的钱。
而美国现在真正面对的竞争对手,也不是简单意义上的欧洲或者日本,而是巴西。
巴西这些年已经成为全球大豆产业的重要供应中心。2026年美国商务部商品价格网援引相关数据指出,巴西2025/2026年度大豆产量达到创纪录的1.8亿吨,而且当时巴西大豆对中国的报价明显低于美国大豆,中国压榨企业因此优先采购南美货源。
这件事情特别有意思。
美国离中国远,巴西虽然也远,但巴西大豆供应中国的产业链已经越来越成熟。
巴西产量上去了,港口、铁路、公路和内河运输体系不断改善,最后体现出来的就是一个最朴素的商业原则:同样是大豆,谁的综合成本低,买家自然更愿意买谁的。
今年中国进口大豆的数据其实已经把这种变化表现得很清楚。北京市粮食和物资储备事务中心公布的海关数据称,2026年1月至6月,中国累计进口美国大豆959万吨,同比下降40.6%;
同期进口巴西大豆3475万吨,同比增长9.1%。到了6月份,中国单月进口美国大豆127万吨,而进口巴西大豆达到1208万吨。
看到这里,我反而觉得,美国大豆真正需要担心的,并不是中国“买不买”,而是中国市场是不是越来越拥有选择权。
这才是最关键的地方。
以前美国大豆在中国市场占据重要位置,中国需要美国大豆,美国农民也需要中国订单,双方形成了稳定的贸易关系。
但随着巴西等南美国家产量扩大,中国采购渠道越来越多,美国就不能再简单认为“中国只能买美国大豆”。
这也是为什么关税问题会直接传导到美国农业州。
大豆不是生产出来就结束了,种子、化肥、农机、土地、人工、运输,每一个环节都需要成本。到了收获季,如果出口受阻,农民面对的不是一句“明年再卖”这么简单。
粮食需要仓储,贷款需要偿还,下一季还要继续播种。价格一旦持续承压,最先感受到压力的就是农场主。
而且这件事已经不只是农业问题了。
2026年6月,新华网报道的中美地方合作对话会上,美国伊利诺伊、艾奥瓦、明尼苏达等农业州代表以及美国大豆协会、美国大豆出口协会等机构参加交流,农业合作仍然是中美地方经贸合作的重要议题。
我觉得这其实已经说明一个很现实的道理:政治上的博弈可以很激烈,但粮食贸易最终还是要回到算盘上。
谁能提供稳定货源,谁的价格更合适,谁的运输更方便,谁就更容易拿到订单。
而中国的大豆需求又不会因为美国和中国之间出现贸易摩擦就凭空消失。中国需要大豆,关键是从哪里买、什么时候买、买多少以及怎样把成本控制下来。美国当然可以继续卖,巴西也可以继续卖,阿根廷等南美国家同样会参与竞争。
所以在我看来,“美国大豆非得卖给中国”这句话,严格来说并不准确。美国不是没有其他买家,而是很难找到一个能够在规模、需求和产业链配套上同时替代中国的单一市场。
这才是大豆贸易最有意思的地方。
它没有多少情绪,也不讲谁更强硬,最终还是一笔笔成本账、运输账和供需账。美国农民关心的是自己的粮食能不能卖出合理价格,中国压榨企业关心的是原料成本和供应稳定,普通消费者最后关心的,则是食用油、豆粕以及肉蛋奶价格会不会受到影响。