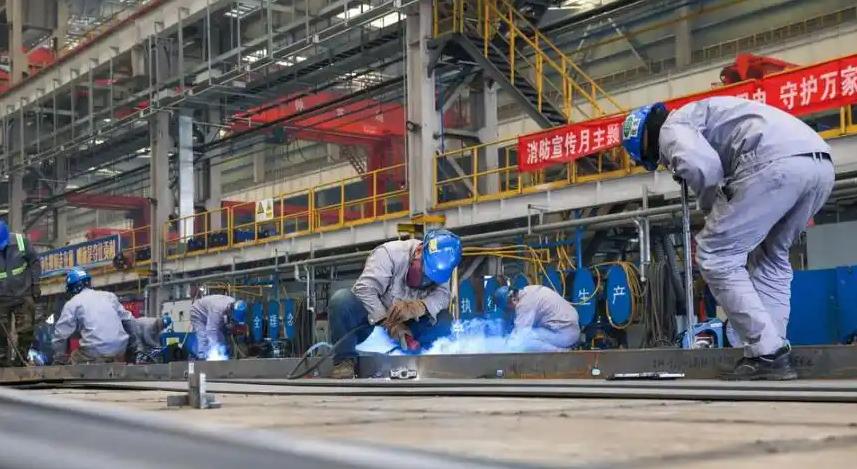
中国狂揽82.3%全球新船订单!订单排到2030年,船厂最缺的却是焊工
很多人看到中国造船业拿下全球大量订单,第一反应是:中国是不是靠价格优势赢了?
但在我看来,价格只能决定客户愿不愿意选择你,真正决定一个国家能不能长期占据造船优势的,是背后几十年积累起来的工业体系。
因为造船不是普通制造。
一艘大型船舶,从钢材加工到焊接,从动力系统到电子设备,需要大量产业链共同配合。
订单可以在一年内增长,但一个成熟产业体系,往往需要几十年才能形成。
所以,中国造船今天迎来的,不只是一次订单增长,更像是一场全球制造格局重新调整的缩影。
从英国到日本,全球造船中心为何不断变化?
如果回看世界造船史,会发现一个规律:造船强国的变化,本质上就是工业能力变化。
19世纪,英国曾经长期占据世界造船中心的位置。
工业革命之后,英国拥有先进的钢铁制造、机械加工以及全球贸易体系,大量商船和军舰从英国船厂走向世界。
但进入20世纪,美国工业体系快速崛起。
二战之后,日本抓住全球贸易扩张机会,成为新的造船强国。
日本造船业当年的优势,并不只是船造得多,而是把制造流程、质量管理、成本控制做到了极致。
到了20世纪80年代以后,韩国开始快速追赶。
韩国船企依靠大型船坞、规模化生产,在液化天然气船、大型油轮等领域建立优势。
这三个阶段其实说明一个道理:造船竞争,从来不是简单比谁今天订单多,而是比谁拥有完整的工业基础。
而中国真正进入世界造船核心竞争区域,也是建立在长期产业积累之上。
中国为什么能够接住这一轮订单?
根据工信部公布数据,2026年上半年,中国造船完工量达到3650万载重吨,同比增长51.2%;新接订单量达到12106万载重吨,同比增长173.1%;手持订单量达到36325万载重吨。按载重吨计算,中国新接订单占全球较高比例。
数字背后,反映的是全球航运产业正在经历一轮船队更新。
过去很多船舶是在十几年前甚至更早时期建造。
随着环保要求提高,老旧船舶面临升级或者退出市场压力。
特别是在全球航运绿色转型背景下,新一代节能船舶需求增加。
市场出现需求,但并不是所有国家都能马上承接。
因为造船业有一个特点:船厂不是有订单就能造。需要完整供应链,需要足够技术工人,也需要大量经验积累。
中国这些年的优势,恰恰来自产业链完整。
从钢铁、机械加工,到电子设备、零部件供应,中国拥有规模庞大的制造体系。
这让中国船厂面对大型订单时,不只是有船坞,还有配套能力。
但订单越多,越考验产业底盘
不过,在我看来,中国造船真正需要关注的,并不是今天订单有多少,而是未来能不能持续保持优势。
因为造船业最大的竞争,不只是生产规模。
还有人才。
很多复杂工艺,目前仍然离不开熟练技术人员。
例如大型船舶焊接,看似只是连接钢板,但不同材料、不同环境、不同位置,对工人的经验要求非常高。
设备可以购买,厂房可以建设,但熟练工人的培养需要时间。
这也是很多制造业共同面对的问题。
过去一些行业高速扩张时,人才培养速度没有完全跟上。
年轻人进入传统制造领域的比例变化,也让技术传承成为一个长期问题。
所以,中国造船未来的重要任务,不只是扩大产能,更要解决经验如何传承。
数字化,会成为下一轮竞争关键
过去造船更多依靠经验。
老师傅凭借多年积累判断生产节奏,解决现场问题。
但随着船舶越来越复杂,单靠个人经验已经很难满足需求。
因此,数字化正在改变造船方式。
通过三维建模、智能排产、数字化管理,船厂可以提前模拟生产过程。
哪些环节可能出现问题,材料什么时候需要到位,生产流程如何调整,都能够提前规划。
简单来说,就是把过去依靠人的经验,逐渐转化为企业的数据能力。
但数字化并不是取代工人。
真正先进的制造体系,是让技术人员经验和智能系统结合。
机器提高效率,人解决复杂问题。
未来竞争,比的不是有没有自动化设备,而是谁能够把制造经验变成可以复制的能力。
中国造船下一阶段,要从“大”走向“强”
当然,中国造船取得优势,并不代表所有领域已经领先。
造船产业链很长。
船体制造、规模化生产,中国优势明显。
但一些高价值设备和核心系统领域,全球竞争依然激烈。
一艘船不仅是一堆钢材组合起来。
动力系统、关键设备、软件控制,都决定最终价值。
所以未来竞争,不只是“造更多船”。
而是能不能掌握更多高附加值环节。
过去几十年,中国解决的是:有没有能力造船。
未来几十年,需要解决的是:如何造更先进的船,获得更多产业价值。
我认为,中国造船真正值得关注的地方,不只是一次订单增长,而是背后产业体系的变化。