30年前存的一万块定期,时隔半生突然翻出存单,银行查到存款真实有效,却以算不出利息为由拒付。河南这位李先生的离奇存钱经历,近日终于迎来最终结果,看完让人感慨万千
事情要追溯到1995年,当年的李先生手头宽裕,在当地信用社存了一万元一年定期存款。那个年代的一万块含金量极高,是普通家庭好几年的收入,也是实打实的一笔积蓄。按照当时的约定,存款一年到期后,就能取出本金和对应利息
可生活总是充满琐事,存款办完之后,李先生忙于工作和生活,彻底把这笔存款抛在了脑后。没有刻意记挂,没有定期查询,这张纸质存单就静静躺在杂物堆里,一放就是整整30年
直到2026年2月,李先生在医院就医,整理随身物品和旧物件时,偶然翻出了这张泛黄老旧的存单。纸张已经微微发脆,字迹却依旧清晰,尘封三十年的存款旧事,瞬间被重新唤醒
惊喜之余,李先生立刻带着存单前往银行办理取款业务。本以为核对信息后就能顺利兑付,没想到过程一波三折。银行工作人员表示,存款时间跨度太久,系统多次更迭,需要调取老旧档案核查信息
经过数月的仔细查阅,银行最终确认,这笔一万元的本金从未被支取,存款记录真实有效。可就在李先生以为可以顺利取钱时,银行给出了一个让人难以接受的理由:年代久远,利息无法核算,无法正常兑付,建议李先生走司法程序解决
本金确认无误,却因为利息算不清就不让取钱,这样的结果让李先生十分费解,也格外气愤。自己合法合规的存款,有真实有效的存单为凭,银行作为金融机构,理应承担兑付责任,不该让普通百姓为系统更迭、档案核算的漏洞买单。无奈之下,李先生一纸诉状将银行告上法庭
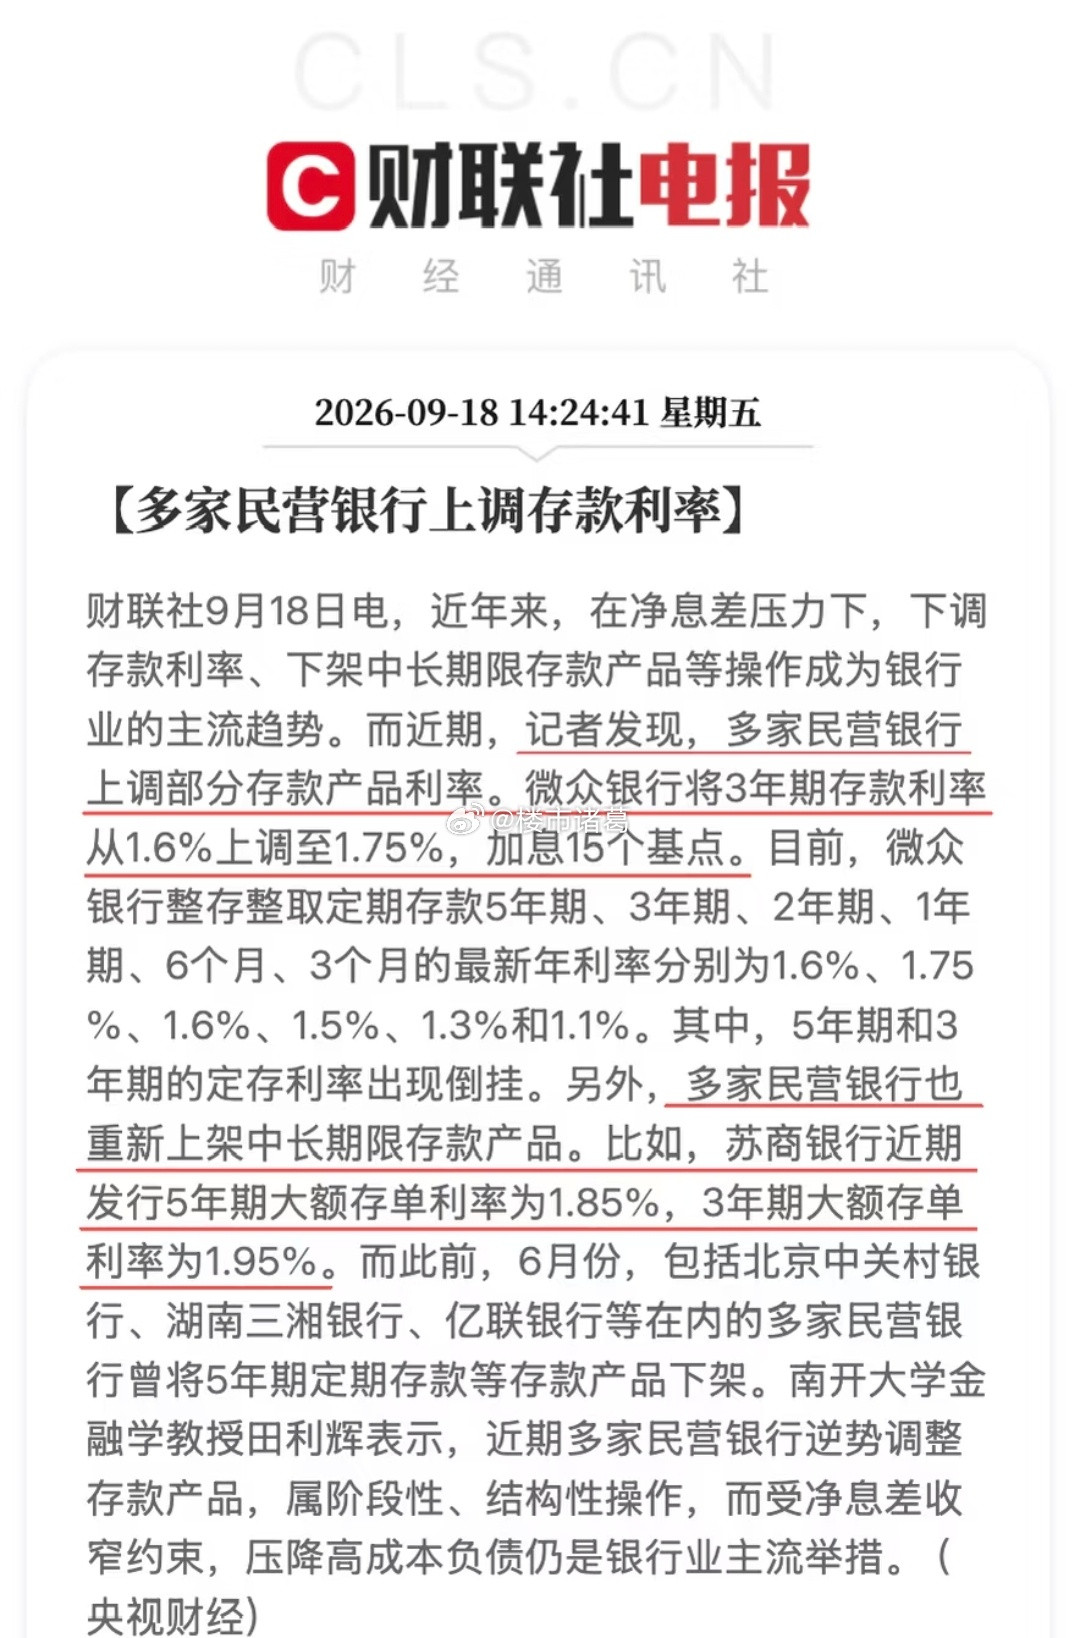
这场时隔三十年的存款纠纷,很快迎来一审判决。法院审理后明确判定,储户与银行的储蓄合同真实合法,银行必须全额兑付一万元本金,同时严格按照当年存单约定的利率,结合历年银行利率标准分段核算利息,足额支付给李先生
其实这件事的核心争议,从来都不是储户忘取钱的疏忽,而是金融机构的责任底线。对普通人来说,存单就是最硬核的存款凭证,只要存单真实、存款未支取,兑付就是银行的基本义务
系统更新、档案老旧、核算困难,这些都是银行内部运营的问题,是机构需要承担的运营风险,不该转嫁给毫无过错的储户。三十年世事变迁,物价、利率、时代都在改变,但储蓄合同的公信力不该变