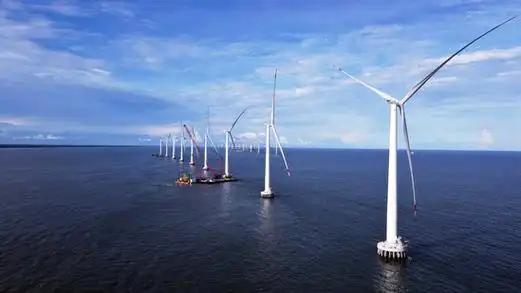
越南拿下欧洲1500兆瓦风电大单,越媒立马欢呼“抢中国饭碗”,高调得没边。结果转头就露了怯——核心配件全往中国跑,所谓“高端制造”,秒变大型“代购”现场,这水分也太足了吧?
9月12日,越南油气集团旗下企业高调举行交接仪式。4座总重1.6万吨的海上变电站,正式启运欧洲波罗的海Baltica2项目。这是越南首次向欧洲出口风电工程设备,越媒直接将其吹成“制造业里程碑”。
丹麦沃旭能源和波兰国家能源公司联合开发的这个项目,装机容量1500兆瓦,预计2027年投产。越南企业负责钢结构建造和总装,越媒宣称“确立了全球可再生能源供应链稳固地位”。
欢呼声还没落地,采购清单就暴露了真相。虽然核心电气设备由韩国现代电气提供,但项目所需的钢材、紧固件、普通电缆等关键基础配件,大部分来自中国供应商。
毕竟中国是全球最大的钢材和海工配件生产国,这些基础部件的性价比和供应稳定性,越南本土完全无法替代。没有中国的配套支持,这场“出口盛宴”根本开不起来。
更有意思的是,越南此次能拿到订单,并非技术突破。其合作方是丹麦企业,设计、工程、高压系统等核心环节全由对方把控。越南只负责最基础的钢结构拼接和组装。
这家越南企业之所以能承接该业务,是因为有三十年海工建造经验,擅长石油平台等钢结构加工。风电变电站的结构工艺与之类似,算是“技能迁移”而非创新。
欧洲业主选择越南,核心原因是成本。越南劳动力成本比中国、韩国低,能降低建造环节支出。更重要的是,欧洲在刻意推动供应链多元化,想绕开对中国的依赖。
但这种“去中国化”只是表面功夫。中国风电产业早已形成全球最完整的产业链,从原材料到核心部件再到整机制造,自主可控率几乎百分之百。
2025年,全球风电整机制造商前六名全是中国企业,金风科技、远景能源等四家合计占据全球52%市场份额。叶片、塔筒等核心部件,中国产量占全球90%以上。
曾经卡脖子的风电主轴承,如今国产化率已飙升至65%以上。洛轴集团的20兆瓦以上主轴承,助力全球首台超大型海上风电机组并网,彻底打破海外垄断。
越南所谓的“风电出口”,本质是“组装代工”。其本土供应链只能覆盖最基础的加工环节,核心技术、关键设备全靠进口,甚至基础配件都离不开中国。
这种模式看似风光,利润却少得可怜。真正的高附加值环节,全被丹麦、韩国企业攥在手里。越南不过是全球供应链中的“加工厂”,而非“创新者”。
对比中国风电企业的出海模式,差距更为明显。远景能源在巴西签下630兆瓦订单时,附带了30年运维服务协议。卖设备只是开始,长期服务才是利润核心。
中国风电出口的不仅是产品,更是整套解决方案。从机组选型、施工建设到后期运维,形成全周期服务能力。这是越南目前完全无法企及的竞争力。
越媒欢呼“抢饭碗”,更像是自我打气。2021年中国风机对越南出口曾达2357.4兆瓦,即便后续有所下降,核心供应链的优势仍牢不可破。
我认为,越南此次出口确实是其制造业的进步,值得肯定。但将其解读为“超越中国”,就过于夸张了。全球产业链分工中,越南目前仍处于中低端环节。
高端制造的核心是全产业链能力和技术创新,而非简单的组装加工。中国风电用几十年时间打通从材料到运维的全链条,这才是真正的硬实力。
欧洲推动供应链多元化,给了越南机会。但这种机会能否转化为长期竞争力,还要看其能否向上游技术环节突破。否则,永远只能做“代工者”。
对于中国企业来说,越南的崛起是提醒而非威胁。只要保持技术创新和全产业链优势,就不用担心被替代。毕竟,高端制造的底气,从来不是靠低价组装得来的。
未来全球风电市场的竞争,终将是技术和产业链的竞争。越南的尝试值得关注,但中国风电的核心地位,短期内很难被撼动。